

A Quant QNT tokenjének árfolyama néhány nap alatt nagyjából 67 dollárról 340 dollár közelébe emelkedett, majd jelentősen visszaesett. A rali hátterében a The Clearing House szeptember 24-i bejelentése áll: az amerikai fizetési infrastruktúrát működtető vállalat a Quant technológiáját választotta egy új, tokenizált bankbetétekre épülő hálózathoz. A hír valódi üzleti előrelépés, de a banki projekt sikere és a QNT jövőbeli árfolyama két külön kérdés.
Mi történt a Quant árfolyamával?

A szeptember 21-i, 67 dollár körüli szintről a QNT egyes árfolyamadatok szerint szeptember 28-ra 340 dollár közelébe jutott. A két érték között valamivel több mint 400 százalékos emelkedés van: aki csak a kezdő és a legmagasabb árfolyamot nézi, azt látja, hogy a token értéke rövid időre nagyjából ötszörösére nőtt. Ez azonban nem jelenti azt, hogy mindenki ezen az áron tudott volna kereskedni, vagy hogy az emelkedés tartósnak bizonyult.
A gyors visszaesés legalább ennyire lényeges. A CoinGecko történeti adatsora szeptember 21-re 66,83 dolláros, szeptember 28-ra pedig 230,59 dolláros záróárat mutat. A forrásszövegben szereplő, hozzávetőleg 235 dolláros későbbi ár így már körülbelül 31 százalékkal maradt el a 340 dolláros csúcstól, miközben még mindig több mint háromszorosa volt a rali előtti szintnek. A csúcs, a napi záróár és az adott pillanatban jegyzett ár eltérő adat; volatilis piacon különösen fontos megmondani, melyikről beszélünk. A piaci kapitalizációt — vagyis a forgalomban lévő tokenek számának és az aktuális árnak a szorzatát — a forrásszöveg nagyjából 3,4 milliárd dollárra teszi. Ez az érték az árfolyammal együtt változik. Nem azt jelenti, hogy ennyi új pénz érkezett a projekthez, és azt sem, hogy a Quant ekkora bevételhez jutott a banki megállapodásból. A CoinGecko szeptember 29-i adatsorában szintén körülbelül 3,35 milliárd dolláros kapitalizáció szerepel.
Az árfolyamreakció érthető: a piac egy ismert amerikai fizetési szereplő döntését a Quant technológiájának fontos intézményi elismeréseként értelmezhette. Az emelkedés pontos hányadát ugyanakkor nem lehet bizonyíthatóan egyetlen hírhez rendelni. A vételi lendület, a spekuláció, a kereskedési likviditás és a gyors nyereségrealizálás együtt alakíthatta a mozgást.
Mit épít a The Clearing House és a Quant?
A The Clearing House szeptember 24-én jelentette be, hogy a Quantot választotta az On-Chain Money Initiative nevű hálózat technológiai partnerének. A terv szerint a pénzügyi intézmények tokenizált betétekkel kapcsolatos tranzakciókat számolhatnak majd el egymás között. A Quant az átjárhatósághoz, a folyamatok összehangolásához és a tranzakciók kezeléséhez szükséges technológiai réteget adja; a tervezett kapcsolatok között a meglévő amerikai RTP és CHIPS fizetési hálózat is szerepel.
Az átjárhatóság itt azt jelenti, hogy az új digitális nyilvántartások és a jelenlegi banki fizetési rendszerek képesek legyenek összehangoltan működni. A bankok számára önmagában kevés lenne egy olyan tokenizált betét, amely csak egyetlen zárt környezeten belül mozgatható. Az üzleti felhasználáshoz azt is kezelni kell, hogy mikor teljesül a fizetés, hogyan jut el az összeg egy másik intézményhez, és miként illeszkedik mindez a meglévő elszámolási szabályokhoz.
A The Clearing House jelentősége a szerepéből fakad. A vállalat tájékoztatása szerint hálózatai naponta több mint 2 billió dollárnyi fizetést számolnak el különféle rendszereken keresztül. Ebből nem következik, hogy ez a forgalom átkerülne a Quant technológiájára. A szám a partner jelenlegi infrastruktúrájának méretét mutatja, nem az új hálózat várható forgalmát.
A projektet a The Clearing House már júniusban bejelentette; a szeptemberi fejlemény a technológiai partner kiválasztása volt. A vállalat közlése szerint a hálózat 2027 első felében válhat elérhetővé a részt vevő intézmények számára. Ez tervezett időpont, nem már működő szolgáltatásra vagy garantált indulásra vonatkozó állítás. A részvétel és a konkrét felhasználási módok további részleteit későbbre ígérték.
Mi az a tokenizált bankbetét?
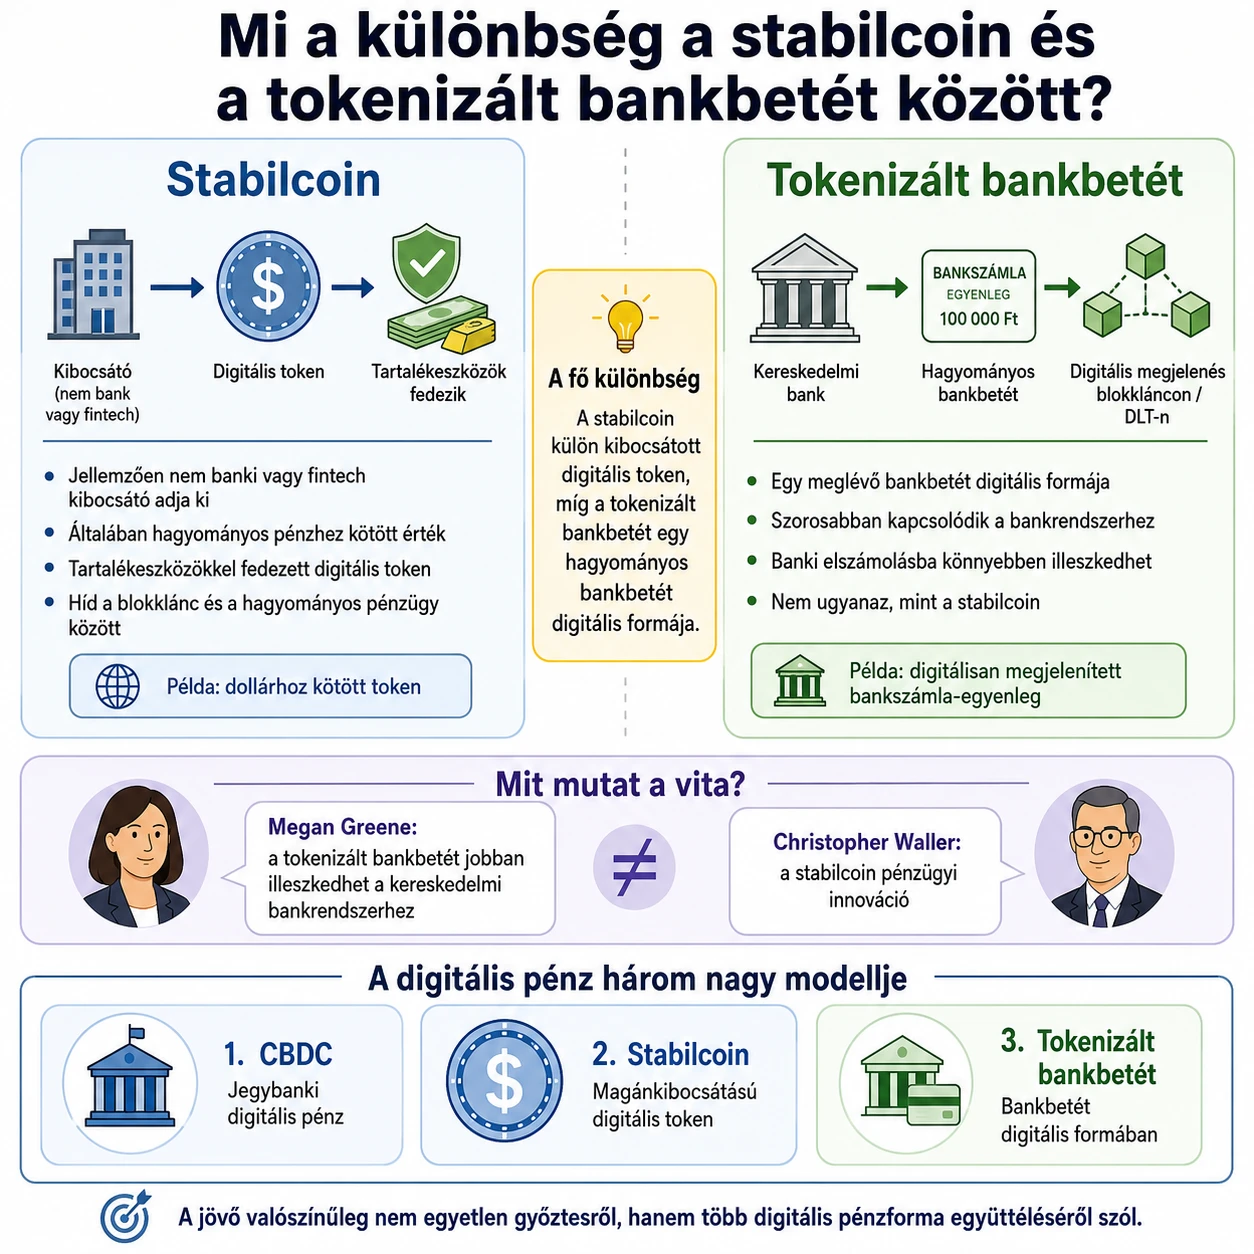
A tokenizált bankbetét egy hagyományos banki betét digitális megjelenítése olyan infrastruktúrán, amely előre meghatározott szabályok szerinti mozgatást és elszámolást tesz lehetővé. Az alapgondolat szerint a pénz továbbra is a bank ügyfelével szembeni kötelezettségét testesíti meg; a technológia azt változtatja meg, hogyan tartják nyilván és hogyan mozgatják ezt a követelést. A konkrét jogok és védelmek azonban mindig az adott konstrukciótól és joghatóságtól függnek.
Egy egyszerű példa segít megérteni a programozható fizetést. Egy vállalat úgy állapodhat meg a beszállítójával, hogy az előkészített összeg akkor válik kifizethetővé, amikor a felek által elfogadott szállítási feltételek teljesülnek. A rendszer ezután az előre rögzített szabály szerint indíthatja a következő lépést. A lehetőség vonzó, mert csökkentheti a kézi egyeztetést és a késedelmet, de a technológia nem dönti el magától, hogy a szállítás valóban rendben történt-e. Ehhez megbízható adatokra, világos felelősségi szabályokra és hibakezelésre is szükség van.
A tokenizált betétet érdemes elkülöníteni a stabilcointól. A stabilcoin olyan digitális token, amelynek kibocsátója rendszerint egy pénznemhez — például az amerikai dollárhoz — igyekszik kötni az értékét. A tokenizált bankbetétnél viszont egy bankbetéti követelés digitális formájáról beszélünk. A két megoldás kibocsátója, jogi szerkezete, beválthatósága és kockázata eltérhet. A Nemzetközi Fizetések Bankja külön is vizsgálta, hogy ezek a különbségek miként hatnak a pénz egységes értékére és az elszámolásra.
Az amerikai kezdeményezés azért érdekes, mert bankok közötti használatra törekszik. Egy bank saját ügyfelei között könnyebben alakíthat ki új fizetési folyamatot; több bank között már közös szabályokra, technikai kapcsolatokra és végleges elszámolásra van szükség. Az elszámolás véglegessége azt jelenti, hogy egy teljesített fizetésről egyértelmű legyen, mikortól nem fordítható vissza a szokásos feldolgozási folyamat részeként. A pénzügyi intézmények számára ez a kiszámíthatóság éppolyan fontos, mint a sebesség.
Miért figyelnek a bankok a Quant technológiájára?
A szeptemberi amerikai megállapodás nem a Quant első intézményi projektje. Az Egyesült Királyságban a Great British Tokenised Deposit kezdeményezés résztvevői 2026 szeptemberében élő ügyféltranzakciókat hajtottak végre a Quant által fejlesztett közös platformon. A UK Finance közlése jelzáloghitelhez kapcsolódó teljesítéseket és egy magánszemélyek közötti piactéri vásárlást is ismertetett. A projekt résztvevői között többek között a Barclays, a HSBC UK, a Lloyds Banking Group, a NatWest, a Nationwide, a Monzo és a Santander szerepel.
Ez fontos különbség egy puszta technológiai bemutatóhoz képest: a brit bejelentés valós ügyfelek tranzakcióiról szólt. Ettől a szolgáltatás még nem tekinthető minden bank ügyfele számára általánosan elérhető, nagy forgalmú rendszernek. A következő kérdés az, hogy az ilyen megoldás mennyire működik megbízhatóan, gazdaságosan és a banki folyamatokba illeszthetően nagyobb léptékben.
A Quant és a Murex 2026 márciusában olyan együttműködést jelentett be, amely a tokenizált betétek és digitális kötvények kezelését kapcsolja az MX.3 pénzügyi platformhoz. Ennek lehetséges jelentősége, hogy a banki felhasználók a megszokott kereskedési és elszámolási munkafolyamataik mellett érhetnek el új digitáliseszköz-funkciókat. Az integráció ténye ugyanakkor nem bizonyítja, hogy az MX.3 minden ügyfele használja is azokat.
Az eredeti forrásszöveg az Európai Központi Bankkal való kapcsolatot is említi. Ezt pontosan érdemes megfogalmazni: az EKB digitális euróval kapcsolatos innovációs platformjának résztvevői között valóban szerepelt a Quant Network Europe Limited, a technikai kísérletekre összpontosító „pioneer” csoportban. A részvétel azonban nem egyenlő azzal, hogy a Quant megbízást kapott volna a digitális euró rendszerének kiépítésére. Az EKB dokumentuma a munkát kísérleti környezetként írja le.
Ezek a fejlemények együtt azt mutatják, hogy a Quant többféle intézményi környezetben dolgozik a programozható pénz és az átjárható fizetések problémáján. A projektek eltérő érettségi szinten állnak, ezért nem helyes valamennyit kész, széles körben használt szolgáltatásként kezelni.
Mit jelent az együttműködés a QNT token számára?
A Quant vállalat és a QNT token között van kapcsolat, de a kettő értéke nem mozog szükségszerűen együtt. A Quant ügyféltájékoztatója szerint az Overledger platform díját amerikai dollárban is meg lehet fizetni, vagy QNT használatával lehet előfizetni. A The Clearing House szeptemberi közleménye viszont nem közölt olyan adatot, amelyből kiszámítható lenne, hogy az új hálózat működése mekkora QNT-vásárlást vagy tartós tokenkeresletet eredményezhet.
Ez a rali értelmezésének egyik legfontosabb korlátja. A banki megbízás erősítheti a Quant üzleti megítélését, új ügyfelekhez vezethet, és bizonyíthatja a technológia használhatóságát. Ahhoz viszont, hogy a QNT értékére gyakorolt tartós hatást fel lehessen mérni, további információ kellene: milyen díjazási modellben működik a hálózat, hány intézmény csatlakozik, mekkora forgalmat ér el, és a token milyen szerepet kap a tényleges működésben.
A tokenomika azokat a szabályokat és gazdasági folyamatokat jelenti, amelyek egy token kínálatát és keresletét alakítják. Egy vállalat akkor is köthet jelentős üzletet, ha az abból származó bevétel nem eredményez ugyanakkora keresletet a nyilvánosan forgalmazott tokenje iránt. A QNT esetében ezért a bejelentés önmagában kevés egy jövőbeli árfolyam igazolásához.
Az árfolyam ráadásul már megmutatta, milyen gyorsan változhat a piaci várakozás. A 340 dollár körüli szintről a forrásszövegben említett 235 dollárra történő visszaesés nagyságrendileg 105 dollár veszteséget jelent tokenenként annak, aki a csúcson vásárolt volna, és ott tudott volna eladni. Ez csak szemléltető számítás: a tényleges eredmény a kötési ártól, a díjaktól és az időzítéstől függ.
Merre mehet tovább a QNT árfolyama?
A piac számára a következő valóban ellenőrizhető mérföldkövek az amerikai hálózat fejlesztéséhez kapcsolódnak: megjelennek-e a részvétel feltételei, mely intézmények használják a rendszert, teljesül-e a 2027 első felére tervezett elérhetőség, és később kimutatható-e érdemi tranzakciós forgalom. A bejelentés és a széles körű használat között technológiai, üzleti és szabályozási feladatok sora áll.
Optimista forgatókönyvben a hálózat a tervezett időben indul, a bankok ténylegesen használják, és a Quant más piacokon is építeni tud az amerikai és brit eredményekre. Ez erősítheti a vállalat helyzetét. A QNT-re gyakorolt tartós hatás ebben az esetben is attól függ, hogyan kapcsolódik a token a szolgáltatások tényleges használatához.
Semleges forgatókönyvben a projekt fokozatosan halad, de az intézményi bevezetés lassabb, mint amit a gyors árfolyamemelkedés sugall. A banki rendszerek átalakítása időigényes; a pilotok után is szükség lehet további tesztekre és korlátozott indulásra. Ilyenkor az üzleti előrehaladás mellett a token árfolyama akár hosszabb ideig ingadozhat.
Negatív forgatókönyvben csúszik a bevezetés, kevés intézmény csatlakozik, a használat elmarad a várakozástól, vagy a piaci hangulat fordul kedvezőtlen irányba. A projekt emellett technológiai és működési kockázatokat is hordoz: több rendszer összehangolásakor egy hiba, adateltérés vagy nem kellően tisztázott felelősségi helyzet komoly akadály lehet. Egyetlen, biztosnak mondott célár egyik forgatókönyvből sem vezethető le.
A forrásszöveg szerint egy technikai elemző a többéves csökkenő trend megtörését és akár újabb kétszereződés lehetőségét vetette fel. Ez elemzői vélemény, nem a banki megállapodásból következő tény. A grafikonok segíthetnek megérteni a kereskedők várakozásait, de a múltbeli ármozgás nem bizonyítja a következő mozgás irányát. A 2021-es, hozzávetőleg 427 dolláros történelmi csúcs puszta létezése sem jelenti, hogy az árfolyam visszatér oda.
Mire kell vigyázni a gyors rali után?
Egy több száz százalékos emelkedés könnyen azt az érzést keltheti, hogy azonnal dönteni kell. Ilyenkor különösen fontos ellenőrizni a hír eredeti közleményét, az árfolyamadat időpontját és azt, hogy a bejelentés a vállalatról vagy közvetlenül a token felhasználásáról állít-e valamit. A napi csúcsra épülő cím félrevezető lehet, ha nem szerepel mellette a későbbi visszaesés.
A nagy érdeklődés a csalóknak is kedvez. Hamis „banki Quant-tokenek”, utánzott vállalati oldalak, kéretlen üzenetben küldött befektetési ajánlatok és sürgető pénztárca-csatlakoztatási kérések jelenhetnek meg. Egy intézményi partnerség híre nem tesz hivatalossá egy ilyen ajánlatot. A Quant saját tájékoztatója a vállalat weboldalát nevezi meg hivatalos kommunikációs csatornaként; az állítólagos bejelentéseket ott és a partner eredeti közleményében érdemes ellenőrizni. Soha nem indokolt egy hír miatt kiadni a pénztárca helyreállító kifejezését.
A történet lényege így kettős. A The Clearing House választása valós intézményi eredmény a Quant számára, és a tokenizált bankbetétek összekapcsolása a meglévő fizetési hálózatokkal fontos pénzügyi technológiai kérdés. A QNT néhány nap alatt bekövetkezett, majd részben visszaforduló árfolyammozgása viszont azt mutatja, hogy a piac már most jelentős jövőbeli sikert árazhat. Hogy ebből mennyi valósul meg, azt a működő szolgáltatás és annak tényleges használata fogja jobban megmutatni.
Gyakori kérdések
Miért ugrott meg a QNT árfolyama?
A rali idején jelentette be a The Clearing House, hogy a Quant technológiáját választotta a tokenizált betétekkel foglalkozó hálózatához. A hír erős piaci érdeklődést váltott ki, de az ármozgást nem lehet kizárólag egyetlen okra visszavezetni.
Már működik az amerikai banki hálózat?
Nem. A bejelentés szerint a részt vevő intézmények számára 2027 első felében válhat elérhetővé. Ez tervezett indulás. Ugyanaz a tokenizált bankbetét és a stabilcoin?
Nem. A tokenizált bankbetét egy bankbetéti követelés digitális megjelenítése. A stabilcoin általában egy meghatározott pénznem értékének követésére tervezett token; a kibocsátói és jogi szerkezete eltérhet.
A bankoknak kötelező QNT-t venniük a hálózat használatához?
A nyilvános bejelentés alapján nem állapítható meg ilyen kötelezettség. A Quant az Overledger platformnál dolláros díjfizetési lehetőséget is ismertet, az amerikai projekt tokenre vonatkozó gazdasági részleteit pedig nem közölték.
Visszatérhet a QNT a korábbi történelmi csúcsára?
Lehetséges árfolyamforgatókönyvként nem zárható ki, de sem a partnerség, sem a korábbi csúcs nem ad rá biztos alapot. A megvalósulástól, a token tényleges szerepétől és a piaci környezettől is függhet.
Mit mutat a 400 százalékos emelkedés?
A hozzávetőleg 67 dolláros induló ár és a 340 dollár körüli rövid idejű csúcs különbségét. Nem a teljes hét során elérhető hozamot jelenti: a QNT ezt követően jelentősen visszaesett.
Jogi nyilatkozat: Ez az anyag kizárólag tájékoztató és ismeretterjesztő célokat szolgál, nem minősül befektetési vagy pénzügyi tanácsadásnak. A kriptovaluták magas kockázatú, erősen volatilis eszközök lehetnek.