A Lloyds, a NatWest és a Barclays két jelzáloghitel-kiváltáshoz kapcsolódó ügyletben tesztelte a tokenizált bankbetétek bankok közötti továbbítását. Egy másik próba azt vizsgálta, hogyan lehetne egy internetes vásárlás ellenértékét csak az áru átvétele után felszabadítani. A brit kezdeményezés tétje nagyobb a gyorsabb utalásnál: azt vizsgálja, működhet-e a programozható pénz a szabályozott bankrendszeren belül, és milyen szerep juthat mellette a stabilcoinoknak.
Mi történt a brit banki kísérletben?

A brit bankszövetség, a UK Finance Great British Tokenised Deposits nevű projektjében a Lloyds, a NatWest és a Barclays két jelzáloghitel-kiváltási ügyletet hajtott végre tokenizált bankbetétekkel. A pénzt az ügylet teljesüléséig zárolták, majd a feltételek teljesülésekor felszabadították. Egy három bank részvételével zajló másik tesztben – amelyben a HSBC is szerepelt – internetes piactéren történő vásárlást szimuláltak. Ott az összeg a vevő számláján maradt elkülönítve, amíg meg nem erősítették az áru átvételét. A próba során valódi áru nem cserélt gazdát.
A hír lényege a bankok közötti együttműködés. Egyetlen bank saját rendszerében már korábban is kísérletezhetett digitális betéttel; a Lloyds például 2026 júliusában másik nemzetközi projektben végzett éles, tokenizált betétekhez kapcsolódó tranzakciókat. Most azt vizsgálják, hogyan lehet különböző bankok pénzét összehangolt szabályok szerint mozgatni. Ez jóval összetettebb feladat, mint egy bankon belüli átvezetés: tisztázni kell, ki tartozik kinek, mikor válik véglegessé a fizetés, és mi történik hiba vagy vita esetén.
A UK Finance eredetileg három alkalmazási területre építette a programot: az internetes piacterek közötti fizetésre, a jelzáloghitel-kiváltásra és a digitális eszközök elszámolására. A most ismertetett eredmények az első kettő gyakorlati működéséről adnak képet. A sikeres teszt önmagában még nem jelenti azt, hogy ezek a szolgáltatások minden brit ügyfél számára elérhetők.
Mik azok a tokenizált bankbetétek?
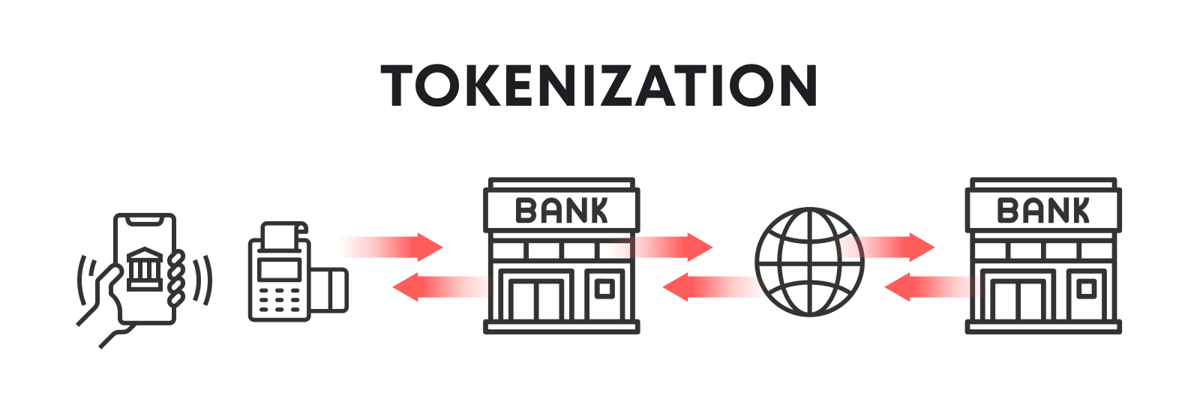
A tokenizált bankbetét egy hagyományos bankbetét digitális nyilvántartásban megjelenő formája. A „token” itt olyan elektronikus egység, amely a mögötte álló, bankkal szembeni pénzkövetelést képviseli. A tokenizálás lényege, hogy ezt a követelést megosztott digitális főkönyvben lehet nyilvántartani és előre meghatározott szabályok szerint mozgatni.
Egyszerű példával: ha egy ügyfélnek 100 fontja van a bankszámláján, a bank egy megfelelő rendszerben ennek egy részét tokenizált formában is kezelheti. Ettől az ügyfél pénze nem válik automatikusan szabadon kereskedhető kriptovalutává. Továbbra is azt kell megvizsgálni, melyik bank tartozik neki, milyen feltételekkel váltható vissza a digitális egység, és milyen jogok kapcsolódnak hozzá.
A technikai háttérben gyakran DLT, vagyis megosztott főkönyvi technológia működik. Ez azt jelenti, hogy az engedélyezett résztvevők összehangolt nyilvántartást vezetnek a tranzakciókról. A rendszer használhat blokkláncot is, de a „blokkláncon történik” megfogalmazás önmagában keveset mond a jogi és pénzügyi biztonságról. Az számít, ki üzemelteti a hálózatot, ki fér hozzá, hogyan ellenőrzik a tranzakciókat, és hogyan rendezik a vitákat.
A UK Finance szerint a projekt célja, hogy a hagyományos fontbetétekre jellemző banki kereteket a programozható fizetés lehetőségével kapcsolja össze. A pontos ügyfélvédelem azonban mindig a konkrét termék jogi felépítésétől és az alkalmazandó szabályoktól függ; önmagában a „tokenizált” elnevezés nem jelent külön garanciát.
Tokenizált bankbetét vagy stabilcoin: mi a különbség?
A stabilcoin olyan digitális eszköz, amelynek kibocsátója jellemzően egy meghatározott pénznemhez – például a fonthoz vagy a dollárhoz – igyekszik kötni az értékét. A bankbetéti token és a stabilcoin a felhasználó számára hasonló fizetési élményt kínálhat, mögöttük azonban eltérő jogviszony és kockázat állhat.
A tokenizált bankbetét esetében a követelés alapja bankbetét: az ügyfél a kibocsátó bankkal áll kapcsolatban. A stabilcoin esetében a követelés rendszerint a kibocsátóval és az általa létrehozott visszaváltási, illetve tartalékkezelési szabályokkal függ össze. A bankbetétek védelme és a stabilcoinok szabályozása ezért nem kezelhető automatikusan azonosként.
A különbség a bankrendszer finanszírozásában is számít. Amikor valaki bankbetétből, bankon kívüli kibocsátó stabilcoinjába helyez át pénzt, a bank betétállománya csökkenhet. Ha ez gyorsan és nagy összegben történik, hatással lehet a bankok finanszírozására és közvetve a hitelezésre. Ez a Bank of England egyik pénzügyi stabilitási aggálya. A kockázat mértéke ugyanakkor attól függ, milyen széles körben használják a stabilcoinokat és hogyan épül fel a piacuk.
Ebből nem következik, hogy a brit hatóságok kizárólag a bankbetéti tokeneket támogatják. A brit pénzügyminisztérium 2026 szeptemberében kifejezetten úgy beszélt a tokenizált bankbetétek fejlesztéséről és a stabilcoinok szabályozásáról, mint egymást kiegészítő munkáról. A kérdés inkább az, melyik digitális pénzforma milyen feladatra alkalmas, és ki viseli az adott megoldás kockázatait.
Miért lehet hasznos a feltételhez kötött fizetés?
Az internetes vásárlásnál gyakori a bizalmi probléma. A vevő nem szeretne előre fizetni egy ismeretlen eladónak, az eladó pedig nem szívesen küldi el az árut, ha nem biztos a pénz beérkezésében. A brit tesztben alkalmazott megoldás egyik lehetősége az, hogy a vevő pénzét előre elkülönítik, de az eladó csak az átvétel megerősítése után kapja meg.
Ezt nevezik programozható fizetésnek: az átutaláshoz előre rögzített feltételek társulnak. A feltételek végrehajtásában szoftver, esetenként úgynevezett okosszerződés segíthet. Az elnevezés megtévesztő lehet: az okosszerződés számítógépes szabályrendszer, nem pedig önmagában minden jogi kérdést rendező szerződés.
A jelzáloghitel-kiváltásnál más a gyakorlati probléma, de hasonló az alapelv. Több szereplőnek – köztük a régi és az új hitelezőnek – kell összehangolnia a pénz mozgását a jogi és adminisztratív lépésekkel. Ha a fizetés csak a szükséges feltételek teljesülésekor válik véglegessé, mérséklődhet az az időszak, amikor az egyik fél már teljesített, a másik még nem. A brit pilot két ilyen ügyletben tesztelte a zárolt összeg automatikus felszabadítását.
A csalás kockázata ettől nem tűnik el. Valakinek hitelesen meg kell állapítania, hogy az áru valóban megérkezett-e, vagy hogy az ingatlanügylet minden feltétele teljesült-e. Ha a rendszer hibás adatot kap, feltörték valamelyik résztvevő hozzáférését, vagy vita van az áru minőségéről, a program pontosan végrehajthat egy rossz döntést is. A technológia akkor ér valamit, ha világos eljárás társul hozzá a hibák és panaszok kezelésére.
Mit mond valójában a Bank of England?
Andrew Bailey, a Bank of England kormányzója korábban amellett érvelt, hogy érdemes digitális technológiával fejleszteni a ma használt bankpénzt. Beszélt ugyanakkor a stabilcoinok lehetséges szerepéről is. A jegybank álláspontját ezért pontatlan lenne egyszerűen úgy leírni, hogy „betéti tokeneket akar a stabilcoinok helyett”. A szabályozói cél az innováció és a pénzügyi stabilitás összeegyeztetése.
A stabilcoinokra vonatkozó szabályoknál különösen fontos az időrend. A Bank of England egy korábbi konzultációban még felhasználónkénti tartási korlátot javasolt a rendszerszinten jelentős, fontban denominált stabilcoinokra. A 2026 júniusában közzétett újabb álláspontjában elvetette ezt a megoldást. Helyette az egyes érintett stabilcoinok kibocsátására vonatkozó, kezdetben 40 milliárd fontos ideiglenes felső határt irányozott elő. A jegybank azt is közölte, hogy a tervezet szerint a háztartások és vállalkozások nem kapnának külön, személyes tartási limitet.
Ez a 40 milliárd font szabályozási tervezetben szereplő kibocsátási plafon, nem a brit stabilcoinpiac jelenlegi mérete, és nem az egyes felhasználókra vonatkozó korlát. A Bank of England a végleges szabályrendszer kidolgozását 2026 végére tervezte. A jegybank által felvázolt rendszer a fizetésekben rendszerszinten jelentős stabilcoinokra összpontosít; a kriptokereskedéshez használt, nem rendszerszintű stabilcoinok felügyeleti helyzete ettől eltér.
Miért fontos mindez a kriptopiacnak?
A fejlemény nem egy új, lakossági kereskedésre szánt token indulását jelenti. A banki betétek tokenizálása elsősorban fizetési és elszámolási infrastruktúráról szól. Közvetlen árfolyamhatást ezért nem lehet megalapozottan hozzárendelni egy konkrét kriptovalutához, és a pilot eredményeiből sem következik, hogy valamelyik kriptoeszköz ára emelkedni vagy esni fog.
A kriptopiaci jelentőség közvetett, de számottevő. Ha egy értékpapírt digitális főkönyvben tartanak nyilván, a vele történő kereskedéshez pénzoldali elszámolás is kell. Erre többféle megoldás versenyezhet: banki tokenizált betét, megfelelően szabályozott stabilcoin vagy bizonyos esetekben jegybankpénzhez kapcsolódó infrastruktúra. A fizetés és az eszköz átadásának összehangolása csökkentheti annak kockázatát, hogy az egyik fél már átadta az értéket, de nem kapta meg az ellenértéket.
A UK Finance programja ezért a digitális eszközök elszámolását is célul tűzte ki. A Bank of England szinkronizációs kísérleti programjában a brit projekt azt vizsgálja, hogyan kapcsolható össze egy kötvény vagy állampapír elszámolása a digitális fizetési folyamattal. Ez vizsgálati irány, nem bizonyíték arra, hogy a megoldás már nagy forgalom mellett is működik.
Az Egyesült Királyság sincs egyedül. Az amerikai The Clearing House 2026 júniusában olyan bankközi kezdeményezést jelentett be, amely tokenizált betétek elszámolását és a meglévő fizetési hálózatokkal való kapcsolatot célozza. Ez arra utal, hogy a bankok több piacon is keresik a módját annak, hogyan tudnak részt venni a digitális eszközök elszámolásában. Piaci sikerüket azonban a tényleges használat, a költség és a megbízhatóság dönti majd el.
Hol akad el legkönnyebben a bankközi rendszer?
A legnagyobb kihívás az együttműködési képesség. Ha minden bank külön digitális rendszert épít, az ügyfelek legfeljebb saját bankjukon belül élvezhetik az új megoldás előnyeit. A bankközi fizetéshez közös technikai szabványokra és közös szabálykönyvre van szükség: a résztvevőknek egyformán kell értelmezniük a pénz tulajdonjogát, a tranzakció véglegességét és a hibák javítását.
A második kérdés a likviditás. A pénzügyekben ez azt jelenti, hogy a résztvevő időben hozzáfér-e a fizetés teljesítéséhez szükséges összeghez. Egy éjjel-nappal működő rendszer hasznos lehet, de a bankoknak akkor is kezelniük kell, mikor és milyen forrásból biztosítják a szükséges pénzt. A digitális nyilvántartás önmagában nem teremti meg az elszámoláshoz szükséges fedezetet.
A harmadik kockázat technológiai és működési. Egy rendszerhiba, rosszul megírt automatizmus vagy jogosulatlan hozzáférés nagyobb forgalomnál súlyos következményekkel járhat. Külön figyelmet igényelnek azok a pontok, ahol a digitális főkönyvnek külső információra kell támaszkodnia – például arra, hogy kézbesítettek-e egy csomagot. A csalók pedig kihasználhatják az új fogalmak körüli bizonytalanságot: a „banki token” megnevezésű, nyilvánosan kínált befektetés nem azonos a szabályozott banki pilotban használt betéttel. Ismeretlen token megvásárlása vagy tárca csatlakoztatása előtt mindig a bank hivatalos csatornáján kell ellenőrizni, hogy létezik-e az adott szolgáltatás.
A UK Finance a következő lépések között külön szervezet és működési szabálykönyv létrehozásáról beszélt. Ezek nem adminisztratív apróságok: a kísérletből csak akkor lehet tartós szolgáltatás, ha a bankok a napi működés és a rendkívüli helyzetek szabályaiban is megállapodnak.
Mi következhet 2027-ben?
A részt vevő bankok terve szerint 2027 első negyedévében három digitális kötvényt bocsátanának ki, amelyekkel tokenizált betétek felhasználásával lehetne kereskedni és elszámolni. Ez jelenleg terv, nem megtörtént kibocsátás. Külön kezelendő a brit kormány DIGIT nevű digitális állampapírprogramjától, amelynél a kormány szintén 2027 első negyedévére jelzett első kibocsátást. A két fejlemény kapcsolódhat ugyanahhoz a szélesebb digitális piaci átalakuláshoz, de nem ugyanaz az ügylet.
Kedvező forgatókönyv esetén a bankok közös szabálykönyvet fogadnak el, a kötvényügyletek megvalósulnak, és az új rendszer mérhetően egyszerűbbé vagy biztonságosabbá teszi az elszámolást. Semleges forgatókönyvként a technológia működhet, de kezdetben csak néhány intézményi ügyletnél bizonyul gazdaságosnak. Kedvezőtlen esetben a bankok rendszereinek összekapcsolása, a megfelelési költségek vagy a működési kockázatok lassítják a bevezetést.
Az olvasó számára a lényeg: a pilot előrelépés, de még nem piaci ítélet. A következő valódi mérföldkő az lesz, hogy a résztvevők a bemutatott tranzakciókon túl ismételhető, ellenőrizhető és nagyobb forgalom mellett is megbízható szolgáltatást építenek-e. Ez határozhatja meg, hogy a tokenizált bankbetétek tartós szerepet kapnak-e a stabilcoinok és a hagyományos fizetési megoldások mellett.
Gyakori kérdések
Ugyanaz a tokenizált bankbetét, mint egy kriptovaluta?
Nem. Bankbetéthez kapcsolódó digitális nyilvántartási megoldásról van szó. A pontos jogokat, a visszaváltást és az ügyfélvédelmet a konkrét termék feltételei határozzák meg.
Kiváltják a tokenizált bankbetétek a stabilcoinokat?
Ezt a pilot nem bizonyítja. A két pénzforma különböző szereplőknek és felhasználási célokra lehet hasznos. A brit hatóságok mindkettő fejlesztésével, illetve szabályozásával foglalkoznak.
Vásárolhatnak már ilyen tokent a brit lakossági ügyfelek?
A hír banki próbaügyletekről szól, nem általánosan elérhető, tőzsdén vásárolható lakossági token bevezetéséről. A hasonló néven hirdetett ajánlatokat különösen körültekintően kell ellenőrizni.
Miért nem szűnik meg a csalás a programozható fizetéssel?
Mert a fizetés automatizálása nem garantálja, hogy a rendszerbe kerülő információ igaz. Hibás átvételi igazolás, feltört hozzáférés vagy az áruval kapcsolatos vita esetén továbbra is szükség van ellenőrzésre és panaszkezelésre.
Mit jelent a 40 milliárd fontos stabilcoinplafon?
A Bank of England 2026 júniusában ismertetett szabályozási megközelítésében az egyes rendszerszinten jelentős stabilcoinok kezdeti, ideiglenes kibocsátási felső határa szerepel ezen az összegen. Nem felhasználónkénti tartási korlát, és nem a jelenlegi piaci forgalom adata.
Emelkedhet valamelyik kriptovaluta ára a brit bankok híre miatt?
Ebből a hírből nem vezethető le megbízható árfolyam-előrejelzés. A kísérlet fizetési infrastruktúrát érint; egy kriptoeszköz árát emellett számos más tényező, köztük a likviditás, a szabályozás és a szélesebb piaci hangulat alakítja.
Jogi nyilatkozat: Ez az anyag kizárólag tájékoztató és ismeretterjesztő célokat szolgál, nem minősül befektetési vagy pénzügyi tanácsadásnak. A kriptovaluták magas kockázatú, jelentős árfolyam-ingadozásnak kitett eszközök lehetnek; pénzügyi döntés előtt indokolt a termék és a kockázatok önálló ellenőrzése.