Az Egyesült Államok kormánya azt mérlegeli, hogy magáncégekkel együttműködve segíti a dollárhoz kötött stabilcoinok külföldi terjedését – értesült a Bloomberg. A cél egyszerre lehet a dollár nemzetközi szerepének megerősítése és az amerikai állampapírok iránti kereslet növelése. Egyelőre mérlegelt kezdeményezésről van szó, nem bejelentett programról.
Mi szerepel a Trump-kormányzat mérlegelt tervében?
A Bloomberg a tárgyalásokat ismerő, névtelenül nyilatkozó személyekre hivatkozva írta meg, hogy a Trump-kormányzat a dolláralapú stabilcoinok külföldi használatát segítő kezdeményezést fontolgat. A lehetséges eszközök között állami és magánvállalati közös vállalkozások is szerepelnek. A beszámoló nem nevez meg elfogadott programot, kiválasztott országokat vagy vállalati partnereket.
Donald Trump az Egyesült Államok elnöke. Kormányzata a digitális eszközökben a dollár nemzetközi szerepének egyik lehetséges erősítőjét látja. Scott Bessent pénzügyminiszter korábban nyilvánosan összekapcsolta a stabilcoinpiac növekedését a rövid lejáratú amerikai állampapírok iránti kereslettel. A lehetséges résztvevőként említett DFC az Egyesült Államok állami fejlesztésfinanszírozó intézménye: magántőkét mozgósít külpolitikai és fejlesztési célú projektekhez. A DFC részvétele a stabilcoin-kezdeményezésben jelenleg sajtóértesülés.
A hír jelentősége túlmutat a kriptopiacon. Ha egy kereskedő vagy család a világ másik részén rendszeresen dollárértéket követő digitális tokent használ, az bővítheti a dollár fizetési hálózatát. Hogy ebből mekkora gazdasági előny származhat az Egyesült Államoknak, a tényleges használattól, a kibocsátók tartalékaitól és a helyi szabályoktól függ.
Mi a stabilcoin, és mitől maradhat egy dollár az ára?
A stabilcoin olyan digitális eszköz, amelynek kibocsátója meghatározott értékhez, például az amerikai dollárhoz kívánja kötni az árfolyamát. A dolláralapú fizetési stabilcoinoknál a cél rendszerint az, hogy egy token körülbelül egy dollárt érjen. Az USDT kibocsátója a Tether, az USDC-é a Circle. Ezek magáncégek által kibocsátott eszközök: a dollárhoz kötésük nem teszi őket amerikai készpénzzé vagy jegybankpénzzé.
Az árfolyamot a visszaváltás lehetősége, a tartalékeszközök minősége és a piaci szereplők közötti arbitrázs segítheti stabilan tartani. Az arbitrázs az árkülönbségek kihasználása. Ha például egy tokent a piac egy dollárnál olcsóbban áraz, az arra jogosult szereplők megvehetik, majd a kibocsátónál névértéken visszaválthatják. Ez ösztönözheti az árfolyam visszatérését az egy dollár közelébe, de nem garantálja, hogy minden tulajdonos minden pillanatban pontosan egy dollárt kap. A közvetlen visszaváltás feltételei kibocsátónként és ügyféltípusonként eltérhetnek.
Amikor egy kibocsátó új tokenért dollárt kap, a fedezetet különböző eszközökben tarthatja. Ilyen lehet a bankbetét, a rövid lejáratú amerikai állampapír vagy az arra épülő pénzpiaci eszköz. A Circle tartalékokról szóló tájékoztatása például bankbetéteket, állampapírokat és kapcsolódó pénzpiaci konstrukciókat mutat be. Nem minden kibocsátott stabilcoin mögött áll közvetlenül egy külön megvett államkötvény. A tartalék összetételét, őrzését és ellenőrzését minden kibocsátónál külön kell vizsgálni.
A megfelelő hálózaton működő token banki nyitvatartástól függetlenül továbbítható. Ez nemzetközi pénzküldésnél hasznos lehet. A gyors blokkláncos továbbítás azonban nem feltétlenül jelent gyors vagy olcsó teljes fizetést: a dollárra váltás, a helyi pénzre történő átváltás, a szolgáltatói díjak és az ellenőrzések késleltethetik az ügyletet. A Nemzetközi Valutaalap, az IMF szerint a határon átnyúló használat növekszik, de a stabilcoinforgalom jelentős része továbbra is kriptoeszközökkel kapcsolatos kereskedéshez kötődik.
Hogyan kapcsolódik a stabilcoin az amerikai államadóssághoz?
Washington számára a terv második eleme a stabilcoinok fedezete. A kibocsátó a hozzá befolyó dollárok egy részét amerikai kincstárjegyekbe fektetheti. A kincstárjegy rövid lejáratú állampapír: megvásárlásával a befektető pénzt ad kölcsön az államnak. Ha tartósan nő a stabilcoinok iránti nettó kereslet, és a kibocsátók több kincstárjegyet vesznek a tartalékukba, az növelheti az ilyen állampapírok iránti keresletet.
Egy egyszerű, szemléltető és nem előrejelzésnek szánt példa: ha tízmilliárd dollárral nő a forgalomban lévő, megfelelő tartalékkal fedezett tokenek állománya, és a kibocsátók a többletfedezet felét rövid amerikai állampapírban tartják, az elvileg körülbelül ötmilliárd dollárnyi további állampapír-állományt eredményezhet. A valós hatás ettől eltérhet. Számít, honnan érkezett a pénz, volt-e más befektetésből átcsoportosítás, és milyen tartalékösszetételt választanak.
Különösen fontos az új nettó kereslet és a meglévő befektetések átrendeződésének megkülönböztetése. Ha valaki elad egy pénzpiaci alapot, amely korábban szintén amerikai kincstárjegyeket tartott, majd stabilcoint vásárol, a kibocsátó állampapír-vétele nem feltétlenül növeli ugyanennyivel a teljes piaci keresletet. A stabilcoinok terjedéséből ezért nem következik automatikusan az amerikai állampapírhozamok jelentős csökkenése.
Bessent egy 2025 novemberi beszédében körülbelül 300 milliárd dollárosnak nevezte az akkori stabilcoinpiacot, és felvetette, hogy az évtized végéig akár tízszeresére is nőhet. Ez akkori kormányzati várakozás, nem a 2026. szeptemberi piaci méret és nem biztos előrejelzés. A beszédben a pénzügyminiszter kifejezetten a kincstárjegyek iránti kereslet lehetséges növekedéséről is szólt. A kapcsolat megítéléséhez tehát a forgalomban lévő tokenek állományát és a kibocsátók tényleges tartalékait érdemes követni, nem egy stabilcoin pillanatnyi tőzsdei árát.
A GENIUS törvény már elfogadott, de mikor lép hatályba?
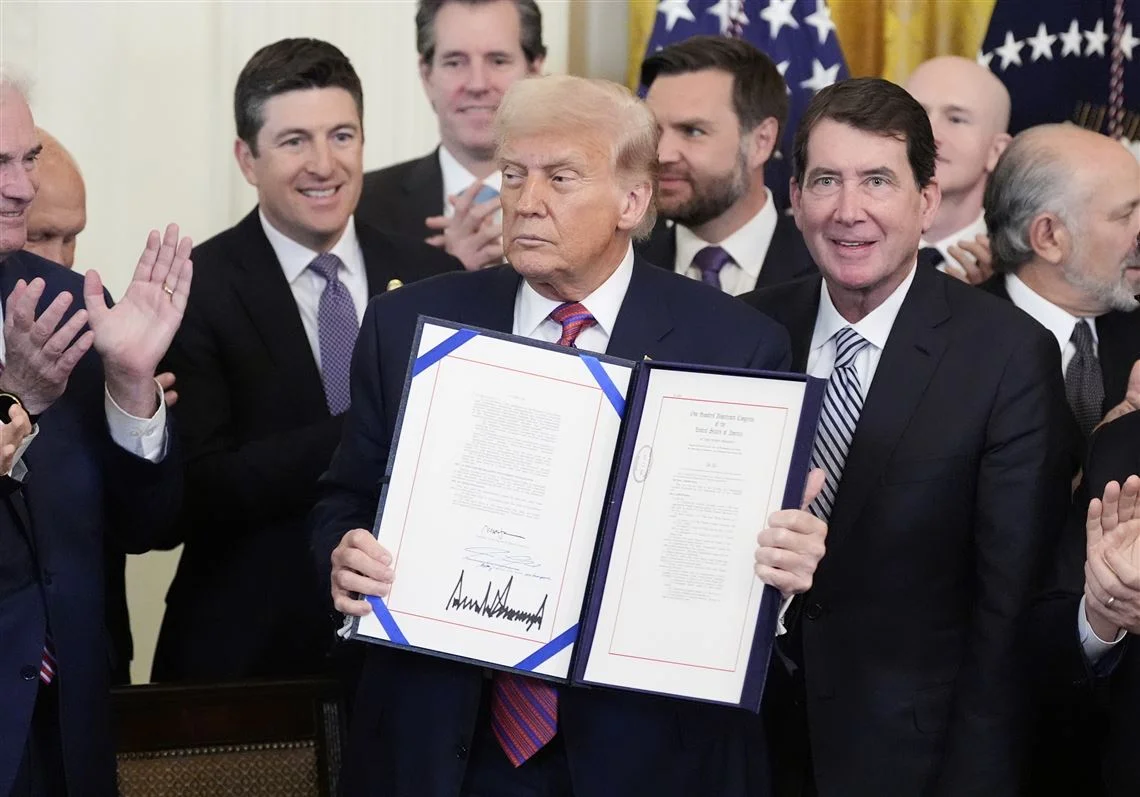
Donald Trump 2025. július 18-án írta alá a GENIUS Act nevű amerikai törvényt. A jogszabály keretet alkot a fizetési stabilcoinok meghatározott csoportjának szabályozására. A kibocsátóktól legalább egy az egyhez arányú, azonosítható tartalékot követel meg, és felsorolja az elfogadható fedezeti eszközöket. Ezek között készpénz, meghatározott betétek, rövid lejáratú amerikai állampapírok és meghatározott pénzpiaci konstrukciók is vannak. A törvény nem írja elő, hogy a teljes tartalék kizárólag államkötvény legyen.
Az elfogadás és az általános hatálybalépés nem ugyanaz. A törvény szerint az általános hatálybalépés az elfogadástól számított 18 hónap, illetve a végleges végrehajtási szabályok kiadása után 120 nap közül a korábbi időpont. A pénzügyminisztérium egy 2026-os szabályozási javaslatában 2027. január 18-át nevezte várható időpontnak; a végleges szabályok időzítése ezt módosíthatja. A 2025-ös aláírás tehát önmagában nem jelenti, hogy valamennyi jövőbeli kibocsátói előírás már teljes egészében alkalmazandó.
A jogszabály egy másik korlátot is egyértelművé tesz: a fizetési stabilcoin nem élvez automatikus amerikai állami garanciát, és nem szövetségi betétbiztosítással védett bankbetét. A tartalékszabály mérsékelhet bizonyos kockázatokat, de nem szünteti meg a kibocsátói, letétkezelői és technológiai kitettséget.
Miért fontos a dollárnak a külföldi digitális jelenlét?
A dollár nemzetközi szerepe több különböző területből áll. A jegybankok tartalékvalutaként tarthatják, a vállalatok ebben árazhatják a kereskedelmet, a bankok ezen keresztül számolhatnak el, a háztartások pedig megtakarításként használhatják. Ezek a szerepek kapcsolódnak egymáshoz, de nem azonosak. Az IMF adatai szerint a dollár részesedése a hivatalos devizatartalékokból 2026 első negyedévében 57,13 százalék volt. Ez jegybanki tartalékadat: nem a stabilcoinokkal végzett fizetéseket méri.
A dolláralapú tokenek terjedése ezért nem emeli automatikusan ezt a tartalékarányt. Jelentősége abban lehet, hogy ahol nehéz vagy drága dollárszámlát nyitni, ott egy megfelelő digitális eszköz dollárban denominált fizetési lehetőséget nyújthat. Ha a helyi kereskedők és pénzküldő szolgáltatók elfogadják, erősödhet a dollárban történő árazás és elszámolás hálózati hatása. Ez azt jelenti, hogy egy fizetési megoldás annál használhatóbb, minél többen fogadják el.
Ami az Egyesült Államoknak lehetőség, az más országoknak kényes gazdaságpolitikai kérdés. Az IMF szerint a gyorsabb külföldi pénzküldés mellett nőhet a dollárosodás veszélye: a helyi pénz háttérbe szorulhat a fizetésben vagy a megtakarításban. Ez szűkítheti egy ország jegybankjának mozgásterét, és válság idején nehezítheti a tőkeáramlások kezelését. Egy amerikai terjeszkedési kezdeményezés fogadtatása ezért országonként eltérhet.
Az Európai Unióban a MiCA rendelet szabályokat határoz meg a kriptoeszközökre és a stabilcoinok kibocsátóira. Az Európai Bizottság az euróban denominált digitális megoldásokban is lehetőséget lát. A verseny a tokenizált pénzügyi eszközök elszámolására is kiterjedhet: a tokenizáció egy vagyoni érték digitális nyilvántartási egységként való megjelenítése, amelynek cseréjéhez fizetőeszközre van szükség. A dollárhoz kötött stabilcoin lehet az egyik ilyen fizetőeszköz, de nem az egyetlen.
Mit jelenthet ez a kriptopiacnak és az USDT, USDC jövőjének?
A lehetséges külföldi partnerségek a kibocsátóknak, pénzforgalmi szolgáltatóknak és az átutalásokat végző blokklánchálózatoknak teremthetnek üzleti alkalmakat. Ez nem jelent automatikus nyertest. A tényleges előny attól függene, ki kap engedélyt, mely hálózatokon működik a szolgáltatás, hányan használják rendszeresen, és a fizetési díjakból mennyi marad az egyes résztvevőknél.
Az USDT és az USDC egyaránt dollárhoz kötött stabilcoin, de eltérő kibocsátóval, tartalékpolitikával és forgalmazási hálózattal rendelkeznek. A Bloomberg értesüléséből nem következik, hogy az amerikai kormány bármelyiküket kiválasztotta volna. Más kibocsátók is versenyezhetnek a felhasználókért. A likviditás – vagyis hogy egy eszköz nagyobb mennyiségben is könnyen váltható legyen jelentős árhatás nélkül – legalább olyan fontos a használhatóság szempontjából, mint a token neve.
A hírből Bitcoin-célár sem vezethető le. A Bitcoin önálló árfolyamú, jelentősen ingadozó eszköz; egy dolláros stabilcoin célja ezzel szemben a dollárérték követése. Több stabilcoinforgalom segítheti a kriptotőzsdék elszámolását vagy a decentralizált pénzügyi alkalmazásokat. A DeFi ilyen blokkláncos pénzügyi szolgáltatások gyűjtőneve: például programozott feltételeket végrehajtó okosszerződések kezelhetnek cserét vagy hitelezést. A növekvő használat ugyanakkor nem jelent automatikus árfolyam-emelkedést sem a Bitcoin, sem valamely blokklánc saját tokenje esetében. A verseny, a díjszerkezet, a piaci hangulat és a gazdasági környezet külön is számít.
Három lehetséges forgatókönyv és a valódi kockázatok
Kedvező forgatókönyv: ha a mérlegelt kezdeményezésből átlátható, a helyi szabályoknak megfelelő program lesz, és a felhasználók valóban olcsóbban intézhetnek nemzetközi fizetéseket, nőhet a stabilcoinok tartós használata. Ennek nyomán egyes kibocsátók állampapír-állománya és a dolláralapú digitális elszámolás súlya is emelkedhet.
Semleges forgatókönyv: létrejöhetnek kísérleti projektek, de a hozzáférés, a helyi pénzre váltás költsége és a szabályozói korlátok miatt a hatás kisebb marad a várakozásoknál. A hétköznapi kereskedelmi használat lassabban bővülhet, mint a kriptokereskedéshez kapcsolódó alkalmazás.
Kockázati forgatókönyv: a kezdeményezés elakadhat, egyes államok szigoríthatják a dolláralapú tokenek használatát, vagy egy kibocsátói, banki, letétkezelői, illetve blokkláncos incidens megingathatja a bizalmat. Nagy visszaváltási hullám esetén a tartalékeszközök gyors értékesítése is feszültséget okozhat. A több felhasználó így nagyobb működési felelősséget is jelent.
Az egyéni felhasználónak az álstabilcoinokra és hamis weboldalakra is figyelnie kell. Egy ismert token neve és logója lemásolható, miközben a csaló valójában más eszközt kínál. A hibás hálózatra küldött utalás, az adathalász link, a hamis ügyfélszolgálat és a „garantált hozamot” ígérő ajánlat egyaránt veszteséghez vezethet. Érdemes a kibocsátó hivatalos tájékoztatását, a token azonosítóit, a visszaváltási feltételeket és a díjakat ellenőrizni, új utalási útvonalat pedig először kis összeggel kipróbálni. A dollárhoz kötés nem jelent tőke- vagy hozamgaranciát.
Gyakori kérdések
Elfogadták már a külföldi terjeszkedési tervet?
Nem. A Bloomberg értesülése szerint az amerikai kormány mérlegel egy ilyen kezdeményezést. Bejelentett programról, partnerekről és kezdési időpontról nem számolt be.
A stabilcoin ugyanaz, mint a digitális dollár?
A „digitális dollár” gyakori köznyelvi elnevezés, de félrevezető lehet. A cikkben szereplő tokeneket magánkibocsátók hozzák létre; nem az amerikai jegybank közvetlenül kibocsátott pénzei.
Miért vehet egy kibocsátó amerikai állampapírt?
Mert a kapott dollárok fedezetét részben rövid lejáratú, jó likviditású eszközökben tarthatja. A GENIUS törvény azonban többféle megfelelő tartalékeszközt enged meg, ezért a tokenállomány és az állampapír-kereslet nem szükségszerűen azonos arányban változik.
Biztosan egy dollárt ér az USDT vagy az USDC?
Ez az árfolyamcéljuk, de a piaci ár időnként eltérhet tőle. A közvetlen visszaváltás feltételei is számítanak; a token nem szövetségi betétbiztosítással védett bankbetét.
Hatályos már a GENIUS törvény minden előírása?
A törvényt 2025 júliusában elfogadták, de általános hatálybalépése a jogszabályban rögzített időzítéshez kötött. A pénzügyminisztérium 2027. január 18-át jelölte meg várható időpontként, a végleges végrehajtási szabályok függvényében.
Ettől emelkedhet a Bitcoin árfolyama?
Közvetlen, biztos kapcsolat nincs. A Bitcoin árfolyamát a kockázatvállalási kedv, a likviditás, a szabályozás és a gazdasági környezet is alakítja.
Jogi nyilatkozat: Az anyag kizárólag tájékoztató és ismeretterjesztő célokat szolgál. Nem minősül befektetési vagy pénzügyi tanácsadásnak. A kriptovaluták és a hozzájuk kapcsolódó szolgáltatások magas kockázatúak lehetnek; a kriptoeszközök árfolyama jelentősen ingadozhat.