Az USDT és az USDC dollárhoz kötött kriptoeszköz: a céljuk, hogy egy token értéke nagyjából egy amerikai dollár legyen. A hasonlóság mögött azonban eltérő történet, tartalékkezelés, visszaváltási rendszer és európai szabályozási helyzet áll. Megmutatjuk, hogyan működnek, miért váltak nélkülözhetetlenné a kriptopiacon, és milyen kockázatot vállal az, aki digitális dollárként tartja őket.
USDT és USDC: mitől stabil egy stabilcoin?
A bitcoin és az ether ára akár egyetlen nap alatt is jelentősen változhat. Az USDT és az USDC ezzel szemben egy amerikai dollár körüli árfolyamot céloz. Mindkettő központi kibocsátóhoz kötött, fiatfedezetű stabilcoin: a kibocsátó a forgalomba kerülő tokenek mögé eszközöket tart, és meghatározott feltételek mellett dollárra váltja vissza őket. Az USDT kibocsátója a Tether, az USDC-é a Circle cégcsoport megfelelő társaságai. A „fiat” állami pénzt, jelen esetben amerikai dollárt jelent.
A folyamat leegyszerűsítve így működik: egy jogosult ügyfél dollárt fizet be a kibocsátónak, az új tokeneket bocsát ki; visszaváltáskor a tokeneket kivonja a forgalomból, az ügyfél pedig dollárt kap. A tokenek több blokkláncon is mozoghatnak, de a fedezet döntő része a hagyományos pénzügyi rendszerben van. A blokklánc megmutathatja a tokenek mozgását, önmagában azonban nem bizonyítja, hogy a letétkezelőnél milyen tartalék áll rendelkezésre.
Az egydolláros célérték nem azonos a minden pillanatban garantált egydolláros tőzsdei árral. A kereskedési ár a kereslet és kínálat szerint mozoghat. A visszaváltás lehetősége segít a célárhoz igazítani: ha a token olcsóbb egy dollárnál, a megfelelő hozzáférésű kereskedők megvehetik és visszaválthatják. Stresszhelyzetben viszont a banki nyitvatartás, a visszaváltási feltételek és a bizalomvesztés miatt ez az árkülönbség átmenetileg megnőhet. A stabilcoin nem bankjegy, nem bankbetét, és a dollárhoz kötése nem árfolyamgarancia. Az amerikai betétbiztosítás a kriptoeszközöket önmagukban nem védi.
Magyar vagy euróban költő olvasónak még egy különbség fontos: a token dollárértéke lehet viszonylag stabil, miközben forintban vagy euróban számolt értéke a devizaárfolyam miatt változik. Ha a dollár gyengül az euróval szemben, az egy dollárhoz kötött token euróértéke is csökkenhet.
Hogyan született az USDT és az USDC?
A Tether története 2014-ben indult; a korai projektet Realcoin néven is ismerték, és a Bitcoinra épülő infrastruktúrát használta. Az igény világos volt: a kriptotőzsdéknek szükségük volt egy dollárban elszámoló, a blokkláncon mozgatható eszközre akkor is, amikor a hagyományos banki kapcsolatok nehezen működtek. Az USDT korai rajtja és tőzsdei elterjedése tartós hálózati előnyt hozott: sok kereskedő ott használja, ahol a legtöbb piac és a legmélyebb ajánlati könyv található.
Az USDC-t 2018 szeptemberében indította el a Circle és a Coinbase által létrehozott Centre együttműködés. A projekt a nyilvános blokkláncok, a pénzügyi intézmények és a szabályozott dollárkibocsátás közé kívánt hidat építeni. A Centre 2023-ban megszűnt önálló szervezetként; a Circle vitte tovább a kibocsátói és irányítási feladatokat. Az EU-ban ma a Circle francia vállalata is kibocsátó, így a „Circle az egyetlen kibocsátó” kifejezés cégcsoportszinten értendő.
A történet egyben két stratégia kialakulása. Az USDT a globális kriptokereskedelemben, különösen a nemzetközi tőzsdei elszámolásban lett meghatározó; az USDC a kriptopiac mellett a szabályozottabb intézményi felhasználást, fizetéseket és alkalmazásfejlesztést is hangsúlyozza. Ez általános piaci kép, nem kizárólagos felhasználási szabály: mindkét token többféle célra használható.
Mekkora a szerepük a kriptopiacon?
2026 szeptemberének végén az USDT forgalmi értéke nagyjából 183 milliárd dollár, az USDC-é mintegy 75 milliárd dollár volt. Ezek szeptember 23-i pillanatképek; a Circle saját oldala szeptember 21-én 74,6 milliárd USDC-t jelzett. Mivel mindkét token ára egy dollár közelében mozog, a „piaci kapitalizáció” – az ár és a forgalomban lévő mennyiség szorzata – itt nagyjából a forgalomban lévő dollárértéket jelzi. Nem a kibocsátó cég tőzsdei értéke, és nem az aznapi kereskedési volumen.
Az Európai Központi Bank 2026 júniusi értékelése szerint a két token együtt a dolláralapú stabilcoinpiac körülbelül kilenctizedét adta. Ugyanez az elemzés arra jutott, hogy a kriptotőzsdék forgalmának mintegy 85 százalékában stabilcoin és más kriptoeszköz cserél gazdát. Ezek a becslések eltérő időszakra és módszertanra vonatkoznak, ezért nem szabad őket a szeptemberi számadatokból mechanikusan kiszámítani.
A likviditás azt jelenti, hogy mekkora összeget lehet viszonylag gyorsan, kis árhatással átváltani. Egy nagy USDT/BTC vagy USDC/ETH piacon a sűrű vételi és eladási ajánlatok olcsóbb kereskedést segíthetnek. Ugyanaz a token különböző tőzsdéken és láncokon azonban eltérő likviditású lehet. A nagy összesített piaci méret nem biztosít kedvező árfolyamot minden egyes váltásnál.
A stabilcoinok a decentralizált pénzügyekben, vagyis a DeFi-ben is fontosak: hitelezési, csere- és fedezeti műveletekben használják őket. A blokkláncon látható, úgynevezett on-chain forgalom ugyanakkor nem egyenlő a bolti vásárlások értékével: tőzsdei átvezetések, automatikus kereskedés és saját tárcák közötti mozgatás is szerepelhet benne. Ha egy hitelezési alkalmazás például USDC-re fizet hozamot, az nem a puszta USDC-tartás kamata; az okosszerződés és a hitelfelvevők kockázata is megjelenik.
Tartalékok és átláthatóság: hol van a lényegi eltérés?
A Circle közlése szerint az USDC mögött készpénz és könnyen pénzzé tehető, rövid lejáratú dolláreszközök állnak. A tartalék jelentős része egy amerikai állampapírokba és rövid lejáratú ügyletekbe fektető pénzpiaci alapban van; a Circle heti részletezést és havi független tanúsítást tesz közzé. A tanúsítás meghatározott időpontra és adatokra vonatkozó ellenőrzés, nem a kibocsátó teljes működésének folyamatos, kockázatmentességet igazoló garanciája.
A Tether 2026. június 30-i, BDO által tanúsított negyedéves kimutatása 187,75 milliárd dollár eszközt és 183,64 milliárd dollár kötelezettséget mutatott: a különbség körülbelül 4,11 milliárd dollár. A Tether szerint a tartalék fő részét rövid lejáratú, amerikai államhoz kötődő eszközök és likvid ügyletek alkotják; a portfólióban arany, bitcoin és fedezett kölcsön is szerepel. Ez a többlet védőpuffer, de értéke a tartalékeszközök árának és a kötelezettségeknek a változásával módosulhat.
Itt fontos a történeti és a jelenlegi helyzet szétválasztása. Az amerikai CFTC 2021-ben 41 millió dolláros bírságot szabott ki a Tetherre a 2016–2019 közötti fedezeti állítások miatt. Ebből nem következik, hogy a 2026-os tartalékok ugyanilyen állapotban lennének. 2026 augusztusában a Tether azt is bejelentette, hogy a KPMG feltétel nélküli könyvvizsgálói véleményt adott a Tether International 2025-ös teljes pénzügyi beszámolójáról. Ez érdemi fejlemény; ugyanakkor a 2025-ös beszámoló auditja és a 2026. júniusi tartalékállomány negyedéves tanúsítása külön időpontra, eltérő vizsgálatra vonatkozik.
Az EKB értékelése szerint a Tether tartalékában lévő arany, hitelek és kriptoeszközök árváltozási vagy likviditási kockázatot jelentenek; a Circle állampapír- és repokitettsége mellett viszont a banki partnerek, a rövid lejáratú piacok és egy esetleges tömeges visszaváltás kockázatát kell figyelni. A repo rövid lejáratú, értékpapírral fedezett finanszírozási ügylet. Egyik tartalékszerkezetre sem helyes automatikusan kockázatmentesként tekinteni.
USDT – USDC
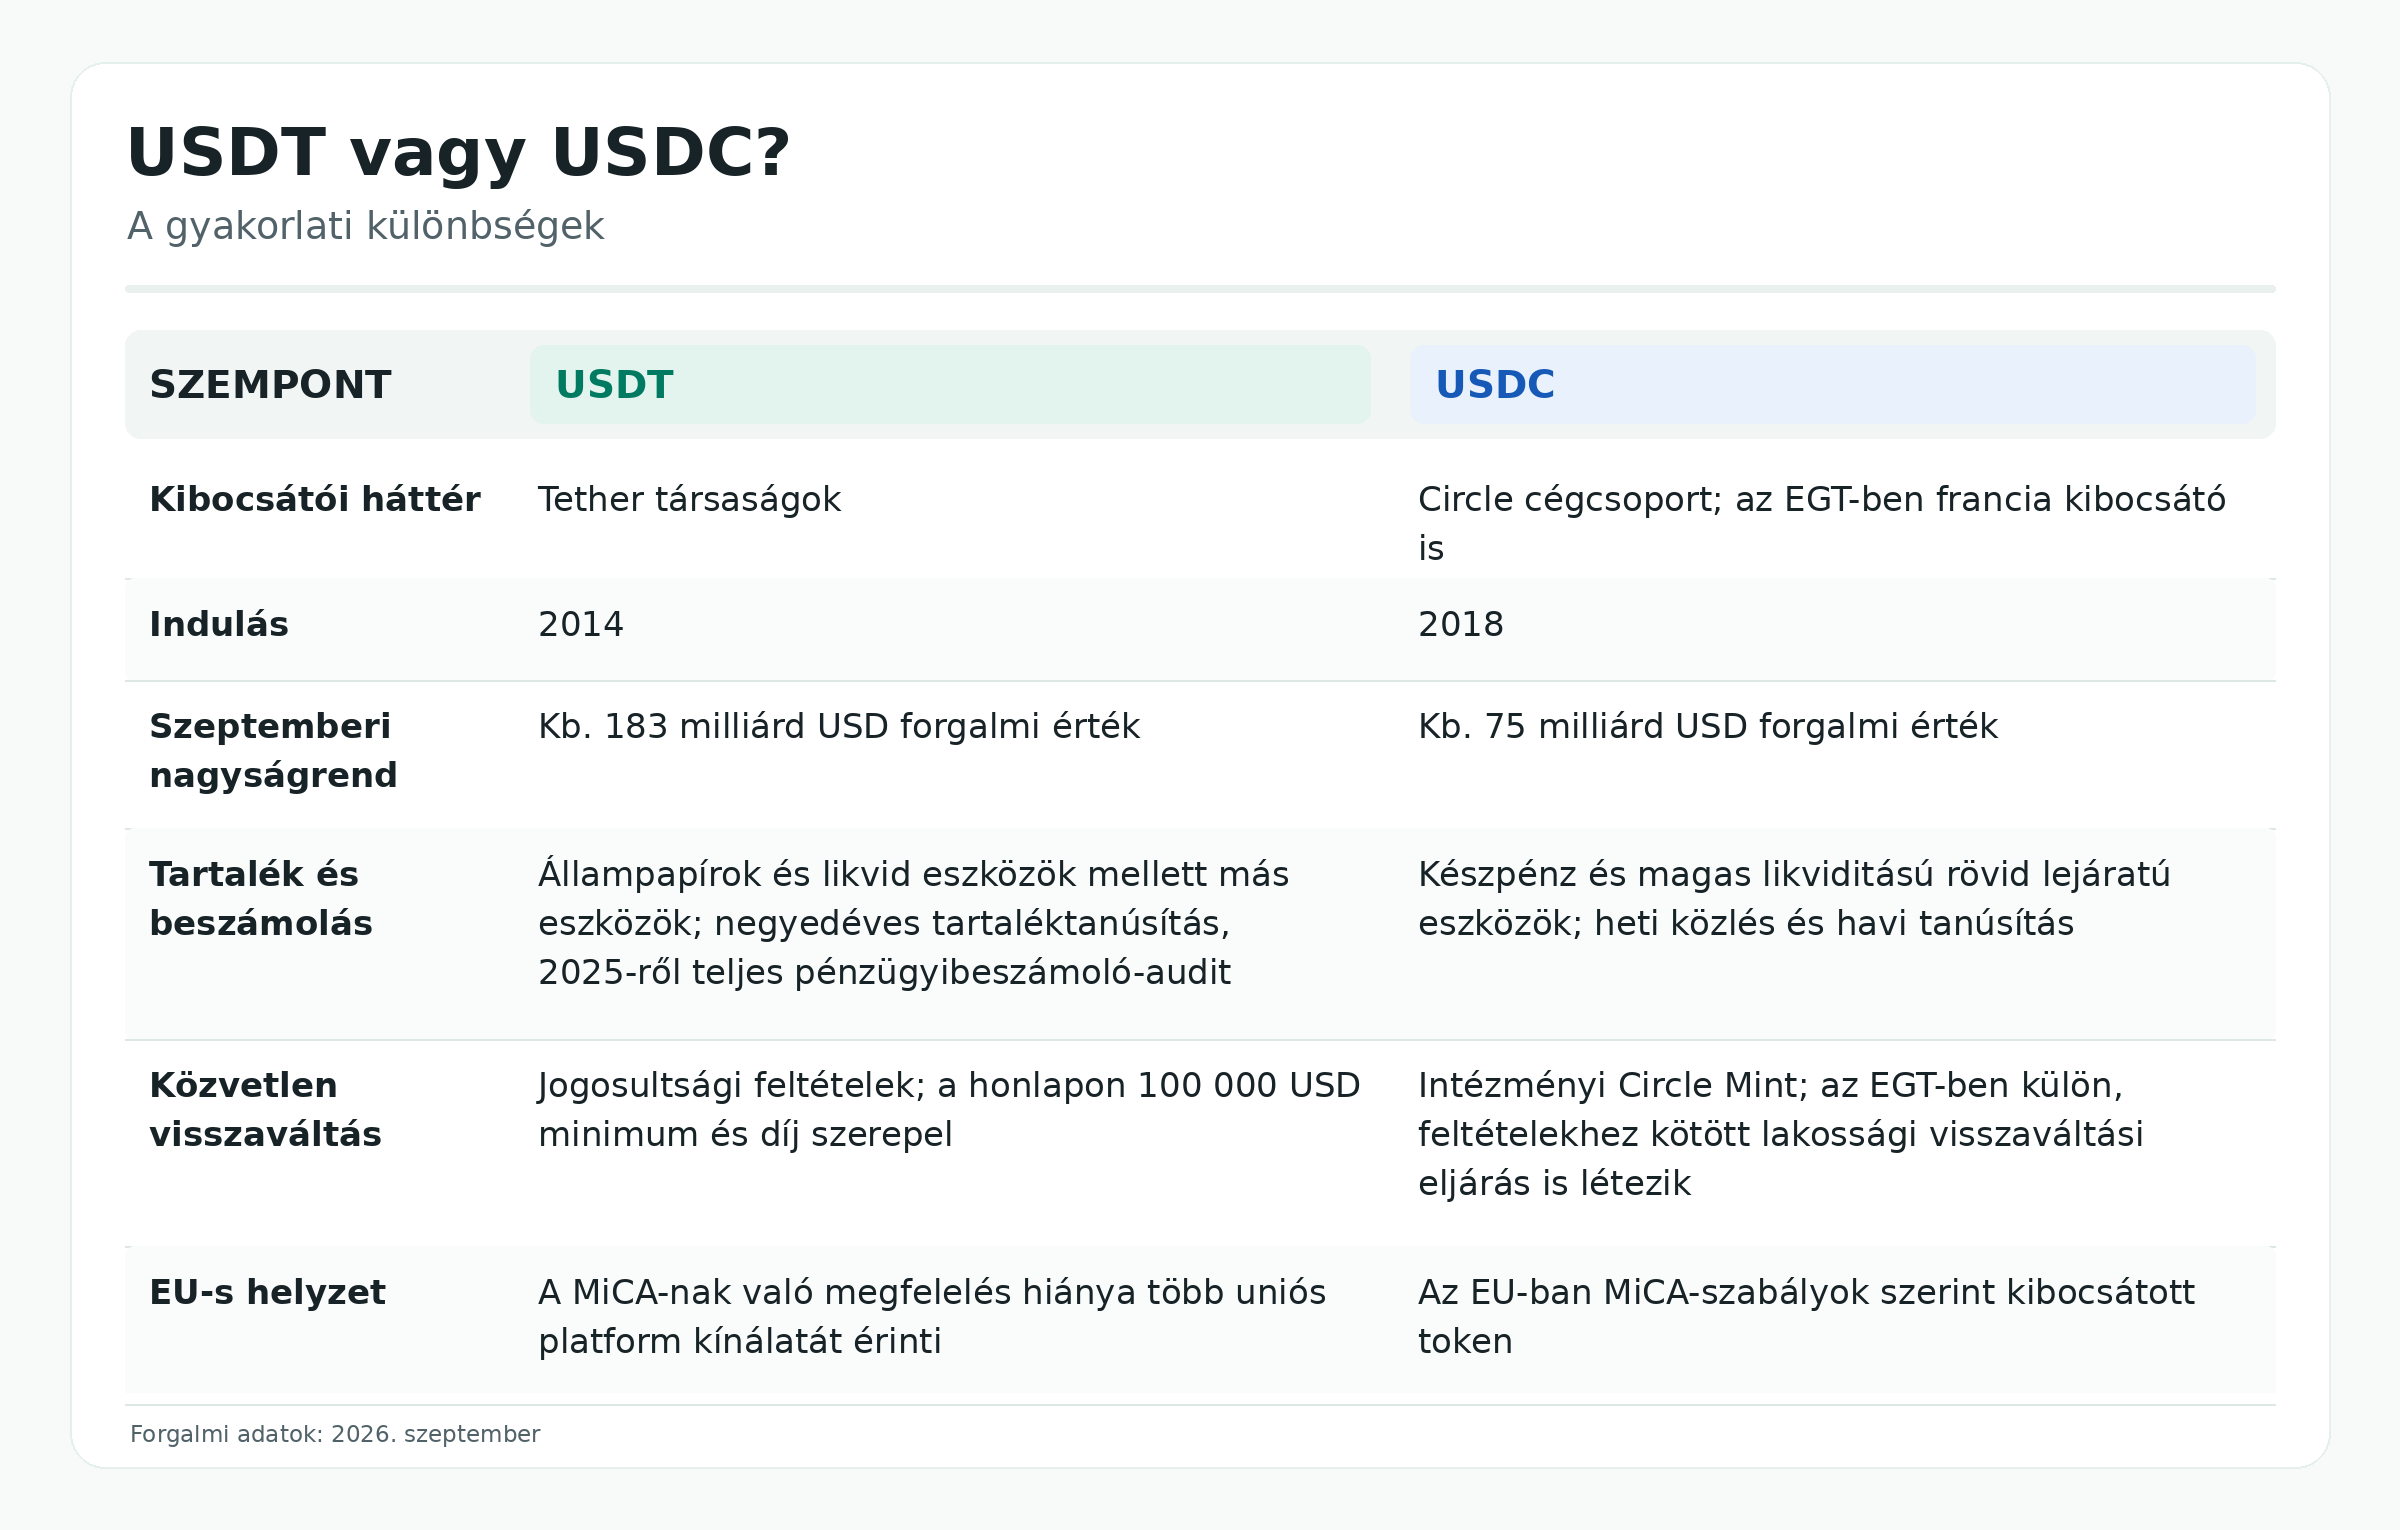
Melyik a jobb? Világszerte elérhető kereskedési párok és adott tőzsde mély ajánlati könyve esetén sokszor az USDT praktikus; uniós szabályozási megfelelésre és a tartalékok rendszeres, részletes közzétételére összpontosító felhasználásnál az USDC lehet kézenfekvőbb. Ez elemzői értékelés, nem biztonsági rangsor: a választást a tartózkodási hely, a tényleges kereskedési pár, a kiutalási lehetőség és a díjak együtt határozzák meg.
Mi történhet, ha megbillen a dollárhoz kötés?
Az USDC 2023 márciusában már átélt ilyen bizalmi próbát. A Circle közlése szerint 3,3 milliárd dollár, az akkori tartalék körülbelül 8 százaléka volt a csődbe jutott Silicon Valley Banknál. A hozzáféréssel kapcsolatos bizonytalanság miatt az USDC átmenetileg a dollár alatt forgott; miután a betétek elérhetősége tisztázódott, a kötés helyreállt. A tanulság: még konzervatív eszközökből álló tartaléknál is számít, melyik banknál van a pénz, és mikor működik a visszaváltási infrastruktúra.
Egy újabb sokk több úton érkezhet: tartalékeszközök értékvesztése, banki vagy letétkezelői probléma, szabályozási intézkedés, tőzsdei likviditáshiány, illetve blokklánc- vagy okosszerződéshiba miatt. Nagy árfolyameséskor a befektetők a volatilis – gyorsan változó árú – kriptoeszközökből stabilcoinba menekülhetnek. Ha viszont éppen a stabilcoin megbízhatósága kérdőjeleződik meg, a tulajdonosok egyszerre akarhatnak dollárra vagy másik tokenre váltani. A kettőnek egészen más piaci hatása van.
Kedvező forgatókönyv: a tartalékok könnyen pénzzé tehetők, a visszaváltás folyamatos, az ár gyorsan az egy dollár közelébe tér. Semleges forgatókönyv: időszakos eltérés és magasabb váltási költség jelentkezik, amely a banki csatornák megnyílásával mérséklődik. Kockázati forgatókönyv: tartós bizalomvesztés és tömeges visszaváltás miatt a token ára jelentősebben elszakad a céltól; ez más kriptoeszközök kereskedését is megzavarhatja. Ezek lehetséges kimenetek, nem előrejelzések és nem rögzített célárak.
Több láncon is létezik USDT és USDC. Küldés előtt a címzett által fogadott hálózatot és a token pontos típusát kell ellenőrizni: az Ethereum főhálózata egy önálló blokklánc, egy rá épülő Layer 2 hálózat pedig külön rendszer, amelynek célja az olcsóbb vagy gyorsabb tranzakció. A blokkláncok között hidat használó, úgynevezett „bridged” token további szolgáltató- vagy okosszerződéskockázatot hordozhat. A téves hálózatra küldés visszafordíthatatlan veszteséget okozhat.
Szabályozás és jövő: miért számít az EU és az USA?
Az EU kriptoeszközökről szóló MiCA-rendelete külön szabályokat állít a pénzértékhez kötött tokenek kibocsátására és uniós kínálatára. A Circle francia társasága 2024-től e szabályok szerint bocsát ki USDC-t az EU-ban. Az ESMA 2025-ben felszólította a szolgáltatókat, hogy a nem megfelelő stabilcoinokkal kapcsolatos tevékenységüket hozzák összhangba a szabályokkal. Ez magyarázza, hogy az uniós felhasználó a különböző platformokon eltérő USDT-kínálatot találhat. Az uniós kereskedési korlátozás nem ugyanaz, mint a token minden körülmények közötti birtoklási tilalma; a konkrét szolgáltatás és a felhasználó joghatósága számít.
Az Egyesült Államokban 2025 júliusában törvénybe iktatták a GENIUS Actet, amely a fizetési stabilcoinok kibocsátásának szövetségi kereteit határozza meg. A részletszabályok kidolgozása és alkalmazása külön folyamat; önmagában a törvény elfogadása nem igazolja, hogy minden ma forgalomban lévő token automatikusan megfelel az összes követelménynek. A következő évek egyik piaci kérdése, hogy a szabályozott kibocsátás terjedése hogyan rendezi át az USDT és az USDC használatát.
A nagyobb kép a dollár globális szerepéről szól. Amikor emberek és cégek dollárban denominált tokeneket használnak kereskedésre, határokon átívelő kifizetésekre vagy megtakarításra, a digitális infrastruktúrában is a dollár válik természetes elszámolási egységgé. Az EKB szerint ez fokozhatja a dollár nemzetközi súlyát, miközben a nagy kibocsátók amerikai állampapír-vásárlásai és egy esetleges gyors visszaváltási hullám a hagyományos piacokra is hatással lehetnek. Hogy mekkora lesz ez a hatás, a terjedés ütemétől, a tartalékok összetételétől és a szabályozástól függ.
Az USDT és az USDC ezért egyszerre kereskedési infrastruktúra, digitális dollárhoz való hozzáférés és kibocsátói kockázat. Az első kérdés mindig az, hogy mire kell a token; a második, hogy az adott országban, tőzsdén és blokkláncon milyen áron lehet belépni, mozgatni és kilépni belőle.
Gyakori kérdések az USDT-ről és az USDC-ről
1. Az USDT és az USDC mindig pontosan egy dollárt ér? Nem. Mindkettő az egydolláros értéket célozza, de a tőzsdei ár eltérhet tőle; különösen stresszhelyzetben, gyenge likviditás mellett vagy a visszaváltás akadályozottságakor.
2. Biztonságosabb az USDC, mint az USDT? Nincs minden helyzetre érvényes válasz. Az USDC tartalékainak rendszeres közzététele és uniós szabályozási státusza szempont lehet; az USDT mélyebb lehet egyes kereskedési piacokon. Mindkettőnél fennmarad kibocsátói, letétkezelői és piaci kockázat.
3. Kis összegben közvetlenül visszaválthatom dollárra a kibocsátónál? A Tether honlapján magas minimum szerepel. A Circle Mint általános szolgáltatása intézményeknek szól; az EGT-ben a Circle külön lakossági eljárást ír le, azonosítási feltételekkel. Tőzsdén az átváltás ára és díja eltérhet a névértéktől.
4. Jár kamat az USDT vagy az USDC tartásáért? A tokenek önmagukban nem fizetnek automatikus kamatot. Egy tőzsde vagy DeFi-alkalmazás kínálhat hozamot, de annak külön hitel-, szolgáltatói vagy okosszerződéskockázata van.
5. Mindkettő legális az EU-ban? Az EU elsősorban a kibocsátást és a szolgáltatók tevékenységét szabályozza. Az USDC-t az EU-ban MiCA-szabályok szerint is kibocsátják; az USDT elérhetősége platformonként és szolgáltatásonként eltérhet. A birtoklás, a kínálatba vétel és a kereskedési szolgáltatás jogi megítélése nem azonos.
6. Azonos az USDC minden blokkláncon? Az azonos nevű tokenek mögött más lehet a hálózat és a technikai megvalósítás; a natívan kibocsátott és a hídon átvezetett változatot meg kell különböztetni. Utaláskor a fogadó platform pontos hálózatát ellenőrizni kell.
Jogi nyilatkozat: Ez az anyag kizárólag tájékoztató és ismeretterjesztő célokat szolgál; nem minősül befektetési vagy pénzügyi tanácsadásnak. A kriptoeszközök magas kockázatúak lehetnek, árfolyamuk – a stabilcoinoké is – eltérhet a célértéktől, és más kriptovaluták erősen volatilisek.