
Két–öt éven belül maga az amerikai pénzügyminisztérium is kibocsáthat kincstárjegyet blokkláncon Yuval Rooz, a Canton Networköt fejlesztő Digital Asset vezérigazgatója szerint. A Wall Street már használ elosztott főkönyvet állampapír-fedezetű ügyletekhez, a DTCC pedig október végén elindította a meglévő értékpapírok tokenizálását támogató szolgáltatását. A közvetlen állami kibocsátás időpontja egyelőre iparági becslés. A tét az, hogy a rövid lejáratú állampapír mennyivel gyorsabban mozgatható fedezetként, és hogyan kapcsolható össze a banki és a blokkláncon működő pénzügyi rendszer.
Mit jelentene az amerikai állampapír kibocsátása blokkláncon?
Yuval Rooz a TOKEN2049 konferencián adott interjúban két–öt éves időtávot vázolt fel. Ez 2026 novemberéből számolva nagyjából 2028 és 2031 közötti időszakot jelent. Rooz olyan vállalatot vezet, amely üzletileg érdekelt az intézményi blokkláncok terjedésében. Az amerikai pénzügyminisztérium november 4-i finanszírozási közleménye továbbra is a szokásos heti kincstárjegy-aukciókra és egyéb hagyományos kibocsátásokra épít. A dokumentum blokkláncos aukciós menetrendet nem közöl.
A Treasury bill, röviden T-bill, az Egyesült Államok rövid lejáratú kincstárjegye. A szokásos futamidő négy héttől 52 hétig terjed. Az állam jellemzően névérték alatt értékesíti, lejáratkor pedig kifizeti a névértéket. A különbözet adja a befektető dollárban számolt hozamát, ha lejáratig tartja a papírt. A kincstárjegyek ma is elektronikusan léteznek. A váltás a kibocsátás, a nyilvántartás és az elszámolás módját érintené.
Natív blokkláncos kibocsátásnál az értékpapír már az első forgalomba hozatalkor megjelenne az elosztott főkönyvön. A ma elterjedt konstrukciókban gyakran egy már kibocsátott értékpapírhoz kapcsolódó jogosultság kerül a láncra, vagy egy állampapírokat tartó alap jegyét jelenítik meg tokenként. Mindkét megoldással lehet digitális fedezetet létrehozni, de más jogviszonyt teremtenek. A döntő kérdés az, hogy lejáratkor ki tartozik fizetéssel, és melyik nyilvántartás igazolja a jogosultságot vitás helyzetben.
A jogi különbség a kibocsátó fizetési nehézsége vagy egy technikai hiba esetén válik különösen fontossá. Az amerikai tőkepiaci felügyelet munkatársainak összefoglalója is megkülönbözteti a kibocsátó által tokenizált értékpapírokat és a harmadik fél által létrehozott termékeket. Utóbbiaknál lényeges, hogy a token birtokosa milyen követeléssel élhet, és ki őrzi a mögöttes papírt. Ugyanaz az amerikai állampapír ezért több tokenizált konstrukcióban is megjelenhet, miközben az ügyfél eltérő feltételekkel és kockázatokkal találkozik.
Miért az állampapír-tokenizációval kezdett a piac?
A rövid futamidejű amerikai állampapír egyszerűbb kiindulópont, mint egy részvény. Egy részvénynél az osztalék, a szavazati jog, a részvényfelosztás és más vállalati események kezelését is össze kell hangolni a token nyilvántartásával. Egy kincstárjegynél előre ismert a lejárat és a kifizetendő névérték. Az egyszerűbb pénzáramlás megkönnyíti az automatizálást, miközben az eszköz a banki finanszírozásban és a dolláralapú tartalékkezelésben is használható.
Az RWA.xyz november 10-i adatai szerint 14,04 milliárd dollár volt az amerikai állampapírhoz kötött, blokkláncon forgalmazott termékek értéke a platform követésében. A kategóriába kincstárjegyekhez és hosszabb állampapírokhoz kapcsolódó konstrukciók, illetve állampapír-központú pénzpiaci alapok is tartoznak. A CoinGecko adatait közlő Coretos ugyanezen a napon 8,0 milliárd dollárt mutatott a saját tokenizált állampapír-kategóriájában, miközben a tokenizált pénzpiaci alapokat külön soron kezelte. A két szám eltérő termékkört mér. Mindkettő több milliárd dolláros szegmenst jelez, egyikből sem következik ugyanakkora összegű új állami kibocsátás.
A tokenizált termék értéke az állampapírpiaci hozamoktól is függhet. Ha a rövid dollárkamatok csökkennek, a lejáró papírokat egy alap alacsonyabb hozamon forgathatja tovább. Közben az eszköz fedezeti haszna megmaradhat. Egy intézménynek akkor is értéket jelenthet a gyorsabban mozgatható fedezet, ha a portfólió kevesebb kamatjellegű bevételt termel. A két hatás ezért eltérő irányba viheti a befektetői keresletet és az intézményi használatot.
A repópiac mutatja meg, mire jó a Canton
A repó visszavásárlási megállapodás. Az egyik fél értékpapírt ad el készpénzért, és vállalja, hogy előre meghatározott időpontban és áron visszavásárolja. Gazdasági értelemben ez fedezett finanszírozás. Egy értékpapír-kereskedő például így juthat pénzhez az állampapírkészlete terhére. A tranzakció lehet egynapos vagy hosszabb, a fedezet értéke és a finanszírozás feltételei pedig meghatározzák, mekkora összeghez jut az ügyfél.
A Broadridge november 6-i közlése szerint Distributed Ledger Repo (DLR) platformja októberben napi átlagban 345 milliárd dollárnyi repóügyletet dolgozott fel, a teljes havi elszámolt volumen pedig 7600 milliárd dollár volt. A Cantonon működő DLR adata a szolgáltató által közölt forgalom. Egy egynapos repó folyamatos megújítása többször is megjelenhet a havi volumenben, miközben a finanszírozott értékpapírkészlet változatlan marad.
Az amerikai Office of Financial Research felmérése 2025 harmadik negyedévében átlagosan 12 600 milliárd dollárnyi fennálló napi kitettséget becsült a teljes amerikai repópiacon. Ennek 69,4 százalékát fedezték amerikai állampapírok. A kitettség adott napon még élő ügyletek állománya, a Broadridge mutatója az elszámolt tranzakciók forgalma. E két adatból nem számítható megbízható Canton-piaci részesedés, és a kriptotőzsdék napi adásvételi forgalmával is más gazdasági tevékenységet mérnénk.
A gyakorlati előny a fedezet időzítésénél látszik. Ha egy bank gyorsabban át tud helyezni egy szabad állampapírt oda, ahol éppen szüksége van rá, kisebb eséllyel kell ugyanarra a célra másik eszközt tartalékolnia. A gyors áthelyezés értékét az adja, hogy a másik fél elfogadja a tokent, a tulajdonosi vagy rendelkezési jog véglegesen átkerül, és a készpénz is a megfelelő időben rendelkezésre áll. Ezeket a feltételeket a részt vevő intézményeknek közösen kell biztosítaniuk.
Az elszámolás egyik modellje a szállítás fizetés ellenében, angol rövidítéssel DvP. Az értékpapír átadását a fizetéshez köti, csökkentve annak veszélyét, hogy az egyik fél teljesít, a másik pedig késik vagy nem fizet. Ha az értékpapír a láncon van, a pénz pedig egy banki rendszerben, a két műveletet össze kell hangolni. A késedelem költsége mellett a likviditás időzítése is számít. A gyorsabban esedékessé váló fizetés több előre rendelkezésre álló pénzt igényelhet, ha a résztvevők kevesebb ügyletet tudnak egymással szemben beszámítani.
Mit indított el a DTCC, és hol lép be az Ondo?

A DTCC leányvállalata, az amerikai értékpapír-letétkezelésben meghatározó szerepet betöltő Depository Trust Company (DTC) október 28-án elindította a DTCC Tokenization Service szolgáltatást. A jogosult résztvevők a DTC-nél nyilvántartott egyes értékpapírokhoz kapcsolódó jogosultságot hagyományos és tokenizált forma között válthatják át. Induláskor a Canton Network és a DTCC privát Besu hálózata kapott integrációt. Júliusban már végrehajtottak korlátozott körű éles ügyleteket, köztük állampapíros repót.
A szolgáltatás kereteit a SEC illetékes részlegének 2025. decemberi levele segítette kijelölni. Az amerikai tőkepiaci felügyelet munkatársai a bemutatott feltételek teljesülése mellett jelezték, hogy meghatározott szabályok alapján nem javasolnak fellépést a program miatt. A tokenizálható körbe egyes amerikai állampapírok, a Russell 1000 index tagjai és főbb indexeket követő ETF-ek tartoznak. A konstrukció a letétkezelőn keresztül tartott eszközökhöz kapcsolódik. Egy új kincstárjegy elsődleges kibocsátásáról továbbra is az amerikai pénzügyminisztérium dönt.
Más problémát old meg a Fund/SERV szeptemberi bővítése. Az Ondo Finance leányvállalata, a bróker-kereskedőként bejegyzett Oasis Pro Markets csatlakozott a befektetési alapok megbízásait feldolgozó rendszerhez. Ez összekötheti a tokenizált alapokat a már bekötött hagyományos forgalmazókkal, és egyszerűsítheti a megbízások, visszaigazolások és nyilvántartások kezelését. A tagság egy terjesztési csatornát nyit meg. Az egyes termékek tényleges elérhetősége továbbra is a forgalmazótól és a befektető jogosultságától függ.
Mit nyerhetnek a stabilcoinok és a pénzpiaci alapok?
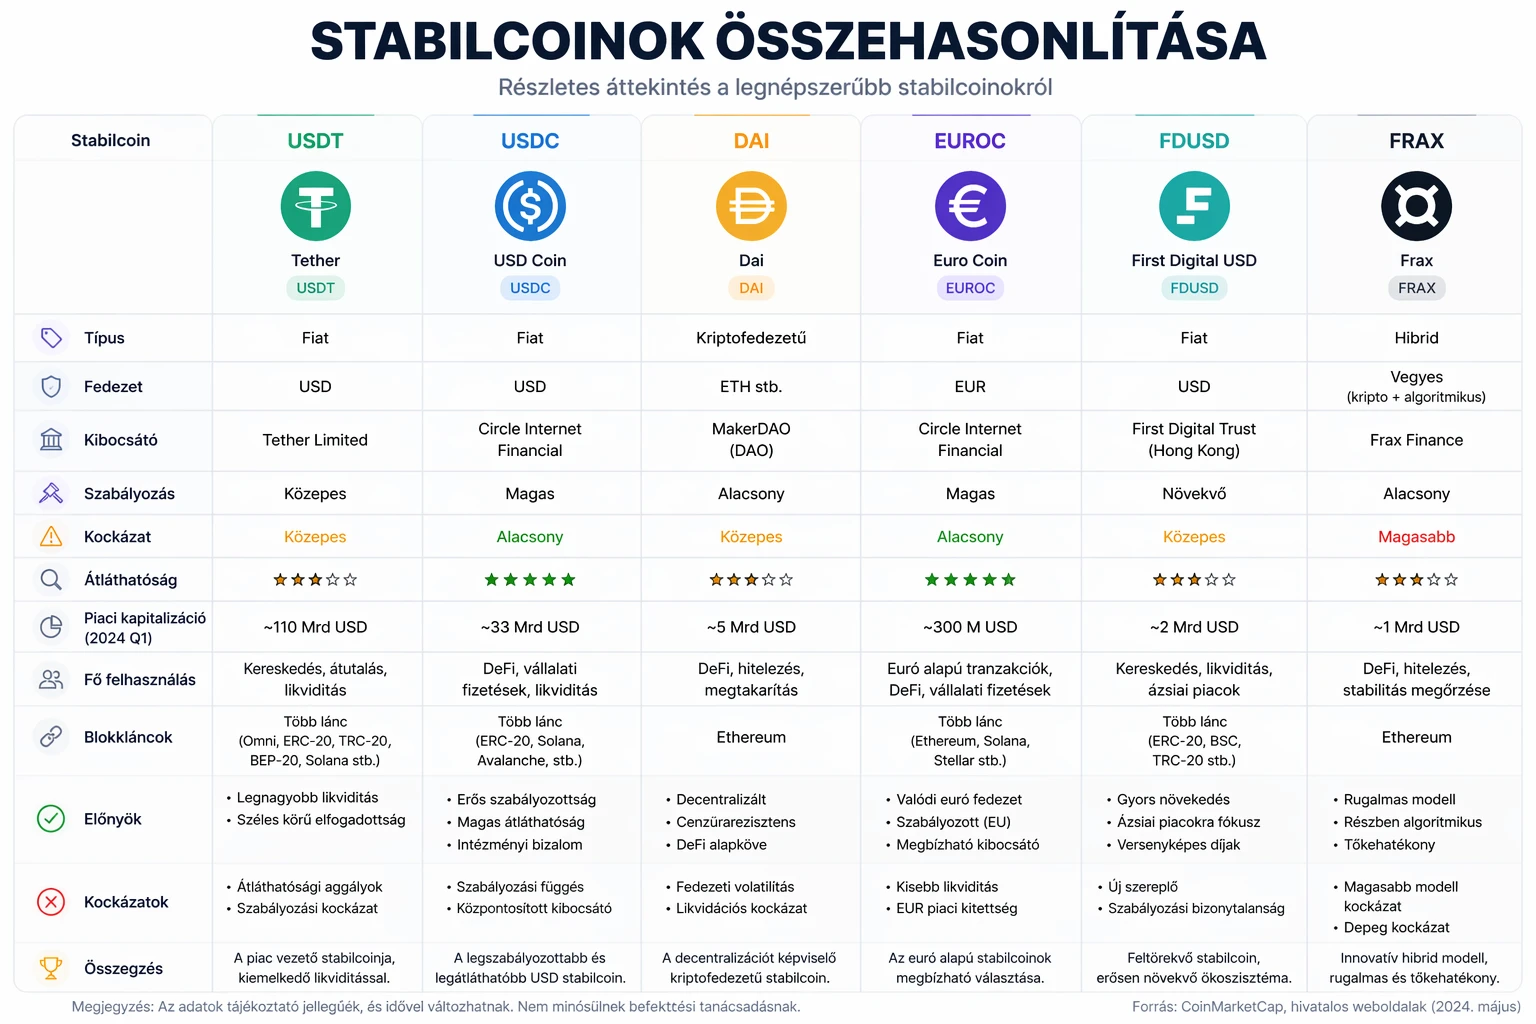
A dollárhoz kötött stabilcoin olyan digitális token, amelynek célja az egy dollár körüli érték tartása. Egy tartalékkal fedezett stabilcoinnál a kibocsátó tartalékeszközöket kezel a visszaváltások fedezésére. A Circle negyedéves jelentése szerint 2026. szeptember 30-án az USDC-tartalék mintegy 84 százalékát a BlackRock által kezelt Circle Reserve Fundban tartották. Ez az alap részesedése a teljes tartalékból, az alap portfóliója pedig rövid amerikai állampapírokat, állampapír-fedezetű egynapos repóügyleteket és készpénzt is tartalmazhat.
Ha a tartalékban lévő kincstárjegyek gyorsabban mozgathatók, egyszerűbbé válhat a finanszírozás vagy az átmeneti likviditáshiány kezelése. A stabilcoin kibocsátása, láncon történő átutalása és bankszámlapénzre váltása azonban három külön művelet. Az átutalás hétvégén is működhet, miközben a dollárkifizetés a banki csatornától, az ügyfél jogosultságától és a kibocsátó likviditásától függ. Egy pénzpiaci alap tokenizált jegyénél a visszaváltási feltételek és a kifizetés eszköze ugyanilyen fontosak.
Egyes szolgáltatók már ma is áthidalják a nyitvatartási különbség egy részét. A Circle USYC dokumentációja szerint a termék az USYC Teller felületén folyamatosan visszaváltható USDC-re, a rendelkezésre álló likviditástól függően. Itt a kifizetés stabilcoinban történik. Ha a befektető bankszámlán jóváírt dollárt akar, ehhez további visszaváltásra lehet szüksége. A közvetlenül a láncon kibocsátott állampapír az értékpapíroldalt egyszerűsíthetné, a folyamatos dollárelszámoláshoz külön fizetési infrastruktúra kell.
Ez stresszhelyzetben különösen fontos. Ha hétvégén sokan szeretnék visszaváltani ugyanazt a stabilcoint, a gyors utalás önmagában kevés a kifizetésekhez. A kibocsátónak az adott fizetési csatornán azonnal felhasználható forrásra van szüksége. A könnyebben mozgatható fedezet mérsékelheti a fennakadást, ha van finanszírozó partner, amely ilyenkor is elfogadja. Az éjjel-nappali működés értékét ezért az mutatja meg, hogy nagy visszaváltási igénynél mekkora összeg fizethető ki a felhasználók által igényelt formában.
Három forgatókönyv a blokkláncos kibocsátásra
Gyorsabb áttérés. A pénzügyminisztérium korlátozott méretű kísérletet indíthatna rövid lejáratú papírral, ha előzetesen kijelölik a hivatalos nyilvántartást, rendezik a pénzoldali elszámolást, és bankok, letétkezelők is csatlakoznak. Egy sikeres teszt megmutatná, hogyan kezelhető a teljes folyamat az aukciótól a lejáratig. A közvetlen kibocsátás így szűk körben már akkor megjelenhetne, amikor a kincstárjegypiac túlnyomó része még a megszokott infrastruktúrán működik.
Fokozatos terjedés. Nőhet a meglévő állampapírok tokenizált felhasználása a repóban és más fedezeti ügyletekben, miközben az állam továbbra is a hagyományos aukciós rendszert használja. Ez a pálya illeszkedik a DTCC mostani megoldásához. Az intézmények mérhetik, hogy gyorsabb lett-e az elszámolás, csökkent-e a lekötött fedezet, és mennyibe kerül kétféle nyilvántartást párhuzamosan működtetni.
Elhúzódó átállás. A kibocsátás eltolódhat, ha nehéz egységesen kezelni a jogosultságokat, a hibás tranzakciókat, az üzemszüneteket vagy az intézmények adatvédelmi igényeit. További akadály lehet, ha ugyanazt a fedezetet az egyik platform elfogadja, a másikra viszont körülményes átvinni. Ilyenkor a tokenizáció gyorsíthat egyes ügyleteket, miközben a külön rendszerekben tartott fedezet széttagolhatja a likviditást.
Az átállás előrehaladását elsősorban a hivatalos kibocsátói dokumentumok jeleznék. Egy kísérleti programhoz érdemi támpontot adna a résztvevők körének, a használt főkönyvnek és a lejáratkori fizetés módjának közzététele. A szélesebb körű bevezetéshez azt is tisztázni kellene, hogy a láncon kibocsátott papír ugyanúgy elfogadható-e fedezetként, mint az azonos lejáratú hagyományos változat. Ha külön feltételek vonatkoznak rá, a két forma eltérő áron foroghat, és a kereskedés megoszolhat közöttük.
Mit jelent mindez a kriptopiacnak, és hol a kockázat?
A közvetlen piaci hatás a valós eszközökhöz (real-world assets, RWA) kötött tokenek használatában látszhat. Ha több szolgáltató fogad el tokenizált állampapírhoz kapcsolódó jogosultságot fedezetként, csökkenhet az igény arra, hogy a résztvevők minden új ügylet előtt készpénzre váltsák a pozíciójukat. Az intézményi volumen és a hálózat saját tokenjének kereslete ugyanakkor eltérő mutató. A Canton Coinnal kapcsolatban a SEC munkatársainak november 3-i levele a bemutatott tényállásra és meghatározott programozott kibocsátási körülményekre vonatkozik. A DTCC vagy a Broadridge forgalmi adatából önmagában nem adódik árfolyam-előrejelzés.
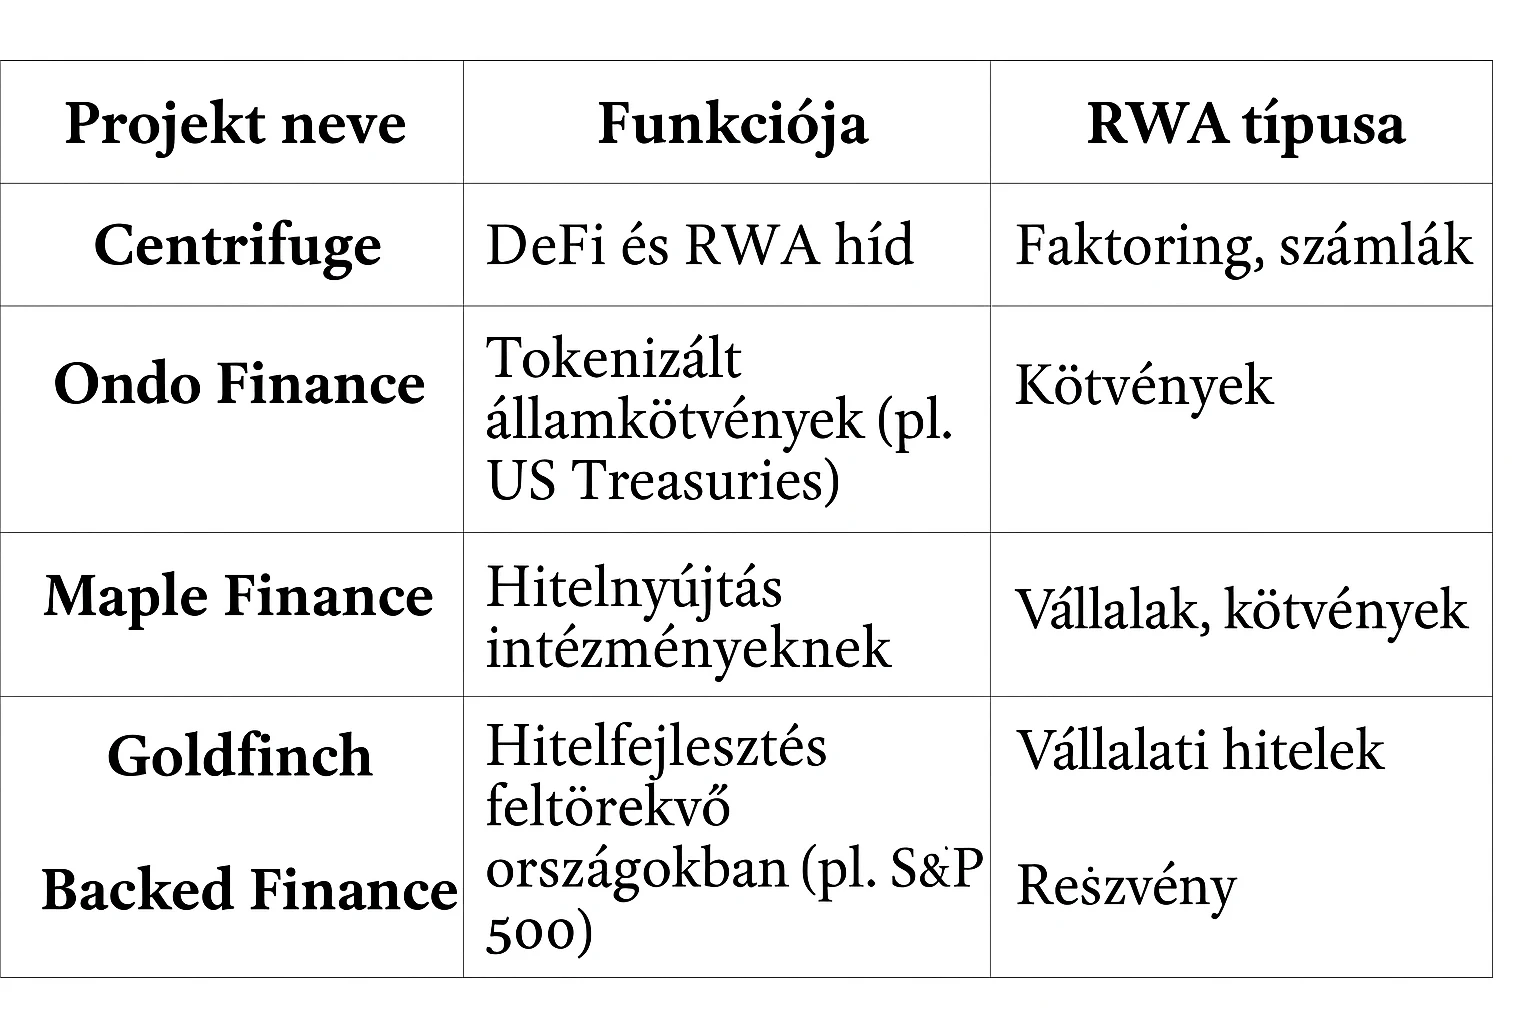
Magyar olvasóként érdemes külön vizsgálni az állampapír kockázatát és a token feltételeit. Egy token mögött állhat befektetési alap vagy más magánkibocsátó, amely saját díjakat, hozzáférési feltételeket és visszaváltási szabályokat alkalmaz. A dollárban elszámolt hozam forintban más eredményt adhat az árfolyam változása miatt. A döntéshez ezért a jogi kibocsátó, a letétkezelés, a visszaváltás módja és a díjak legalább annyira fontosak, mint a feltüntetett éves hozam.
Az európai pénzügyi felügyeletek csalásokról szóló tájékoztatója hamis befektetési ajánlatokra és adathalász üzenetekre is figyelmeztet. Ennél a témánál gyanús lehet egy állami emblémával hirdetett „előjegyzés”, a sürgetett tárcacsatlakoztatás vagy a garantáltan magas hozam ígérete. A szolgáltató oldalát és a szerződés címét egymástól független, hivatalos csatornán érdemes ellenőrizni. A helyreállító kifejezést soha ne add meg ilyen felületen.
A kriptopiacon további kérdés, hogy kik férhetnek hozzá a fedezethez. Egy intézményi hálózaton a jogosultságot ellenőrzött résztvevők között lehet mozgatni. Egy nyilvános blokkláncon kibocsátott token esetében is előfordulhat, hogy csak előzetesen jóváhagyott cím fogadhatja vagy válthatja vissza. Az állampapír így szélesebb körben használhatóvá válhat a szabályozott pénzügyekben akkor is, ha egy decentralizált hitelezési alkalmazás felhasználói közvetlenül nem férnek hozzá.
Gyakori kérdések
Kibocsátott már az Egyesült Államok natív blokkláncos kincstárjegyet?
2026. november 10-ig nincs nyilvánosan bejelentett ilyen amerikai kibocsátás. A DTCC rendszere már meglévő értékpapírokhoz kapcsolódó jogosultságokat tesz elérhetővé tokenizált formában.
Mikor jöhet az első ilyen kibocsátás?
Yuval Rooz két–öt éves időtávot vázolt fel, ami nagyjából 2028 és 2031 közé esik. Ez vállalatvezetői becslés. Hivatalos aukciós időpontot az amerikai pénzügyminisztérium közölhet.
Mi a különbség a tokenizált pénzpiaci alap és a kincstárjegy között?
A kincstárjegy közvetlen állami adósságpapír. A tokenizált alapjegy egy kezelt portfólióban testesít meg részesedést. Hozamát az alap eszközei, költségei és működési szabályai alakítják.
Mit jelent a napi 345 milliárd dolláros repóadat?
Ennyi ügyletet dolgozott fel napi átlagban a Broadridge DLR platformja 2026 októberében. A szám az ügyletek értékét mutatja, és ugyanaz a fedezet egymást követő tranzakciókban is szerepelhet.
Folyamatosan visszaváltható minden blokkláncos állampapírtermék?
A visszaváltás a konkrét termék feltételeitől, a felhasználó jogosultságától, a rendelkezésre álló likviditástól és a fizetési csatornától függ. A stabilcoinban teljesített visszaváltás és a bankszámlán jóváírt dollár eltérő időben lehet elérhető.
Jogi nyilatkozat
Az anyag kizárólag tájékoztató és ismeretterjesztő célokat szolgál, és nem minősül befektetési vagy pénzügyi tanácsadásnak. A kriptovaluták magas kockázatú, volatilis eszközök lehetnek.