

Az Avalanche technológiája adja majd az NYSE-hez kötődő digitális értékpapírpiac elszámolási főkönyvét. Az AVAX a november 9-i bejelentés napján nagyjából 9 százalékot emelkedett, és napközben a 9 dolláros szintet is elérte. A tervezett piac indulásához hatósági jóváhagyások kellenek, a projekt hatása az AVAX keresletére pedig attól függ, milyen szerepet kap a token a működésben.
Mire választotta az NYSE az Avalanche-t?

Az Ava Labs 2026. november 9-én bejelentette, hogy az Avalanche biztosítja az alapvető főkönyvi technológiát az NYSE-hez kapcsolódó, tervezett digitális kereskedési rendszer elszámoló cége számára. A New York-i Értéktőzsde saját novemberi tájékoztatójában is megerősítette az Avalanche szerepét. A fejlesztés egy külön digitális kereskedési helyszínre vonatkozik, amelyet az NYSE egyik kapcsolt vállalkozása készít elő.
A közleményben szereplő ATS az alternatív kereskedési rendszer angol rövidítése. Itt találkoznának a vételi és az eladási ajánlatok, az ügylet utáni folyamatokat pedig a hozzá kapcsolódó elszámolási infrastruktúra kezelné. Az NYSE tulajdonosa, az Intercontinental Exchange januárban ismertette, hogy a megbízások párosítására a meglévő Pillar kereskedési motort használják, a blokklánc pedig az ügyletkötést követő folyamatokban kap szerepet.
A terv szerint a rendszer az alkalmazandó jóváhagyások után a hét minden napján támogatná a tokenizált értékpapírok kereskedését, klíringjét és elszámolását. A novemberi közlemény indulási dátumot és végleges terméklistát nem közölt. Dennis Lee, az NYSE digitális kibocsátásért felelős vezetője szerint a platform több blokkláncon jegyzett részvényeket is támogathat. Az Avalanche kiválasztása tehát az elszámolási főkönyvre ad konkrét választ, miközben a kereskedhető eszközök köre külön kérdés marad.
Mit jelent a blokkláncos elszámolás?
Egy részvényügylet a vételi és az eladási ajánlat párosításakor jön létre. A klíring során megállapítják, hogy az ügylet résztvevőinek mennyi pénzt, illetve értékpapírt kell átadniuk. A teljesítés során ténylegesen megtörténik az átadás. A kettő közötti különbség azért fontos, mert a bróker képernyőjén az ügylet már teljesült megbízásként jelenhet meg, miközben a pénz és az értékpapír végleges átadása még hátravan.
Az amerikai piacon az érintett részvény- és ETF-ügyletek standard elszámolási ciklusa 2024 májusa óta T+1, vagyis a teljesítés általában a kötést követő munkanapon történik. Ha például egy befektető pénteken elad egy részvényt, rendes munkarend mellett hétfőn teljesül az ügylet. Egy folyamatosan működő rendszerben a résztvevők célja, hogy az értékpapír és az ellenérték átadásához ne kelljen megvárni a következő munkanapot.
Ha az eszköz és a fizetés összehangoltan cserél gazdát, lerövidülhet az az idő, amíg a felek a másik teljesítésére várnak. A gyorsabb elszámolásnak ugyanakkor finanszírozási ára is lehet. Ha minden egyes kötést rögtön teljesíteni kell, a szolgáltatóknak azonnal rendelkezniük kell a szükséges pénzzel vagy értékpapírral. Amikor több ügylet kötelezettségeit összevezetik, elegendő lehet a nettó különbözetet rendezni. Az új rendszer tőkeigénye ezért a tényleges elszámolási szabályoktól is függ.
Az ICE januári terve stabilcoin-alapú finanszírozást is említ. A stabilcoin olyan digitális token, amelynek értéke egy referenciaeszközt, például az amerikai dollárt igyekszik követni. Hétvégén is mozgatható lehet, de egy intézmény számára a visszaválthatóság, a fedezet minősége és az üzemszünetek kezelése ugyanúgy számít. A gyors blokkláncos könyvelés üzleti értéke így azon is múlik, hogy a pénzoldali folyamatok mennyire megbízhatóan működnek.
A technikai és a jogi véglegesség kérdése külön figyelmet érdemel. A hálózat gyorsan visszaigazolhatja az átvezetést, de a piac működési szabályainak kell meghatározniuk, hogy mikortól számít a teljesítés véglegesnek, és hogyan rendeznek egy hibás tételt. Ha például egy bróker nyilvántartása és a főkönyv eltér egymástól, előre rögzített eljárás kell az eltérés felderítésére és javítására. Ez a feladat ugyanúgy része az éles indulásnak, mint a tranzakciók technikai feldolgozása.
Milyen jogot ad egy tokenizált részvény?
A tokenizáció során egy eszközt vagy az ahhoz kapcsolódó jogot blokkláncon nyilvántartott digitális token képvisel. Az amerikai értékpapír-felügyelet, a SEC munkatársainak januári állásfoglalása külön kezeli a kibocsátó által és a külső szereplő által tokenizált konstrukciókat. Külső szereplőnél előfordulhat, hogy a token egy letétben őrzött értékpapírhoz kapcsolódó jogosultságot képvisel. Más konstrukcióban a tulajdonos csak a részvény árfolyamához kötött pénzügyi kitettséget szerez.
Ennek a különbségnek kézzelfogható következménye van. Osztalékfizetéskor, vállalati szavazáskor vagy részvényfelosztáskor az számít, kivel szemben és milyen jogokat lehet érvényesíteni. Ha egy külső szolgáltató tartja az alapul szolgáló részvényt, a token tulajdonosát a szolgáltató vagy a letétkezelő működési problémái is érinthetik. Két, ugyanazt a részvényárfolyamot követő token ezért eltérő jogokat és kockázatokat hordozhat.
Az NYSE terve a hagyományos formában kibocsátott papírokkal egyenértékű tokenizált részvények és eleve digitális formában kibocsátott értékpapírok kereskedését egyaránt lehetővé tenné. Az ICE az osztalékhoz és a vállalatirányításhoz kapcsolódó jogok megőrzését is megjelölte. A szolgáltatás gyakorlati feltételei, köztük a hozzáférést biztosító brókerek és az egyes termékek jogosultságai, a végleges dokumentációból derülhetnek ki.
Miért fontos a 24 órás kereskedés a Wall Streetnek?
Egy hétvégén érkező vállalati vagy gazdasági hírre a folyamatosan nyitva tartó piacon hamarabb lehet reagálni. Ehhez azonban kell elég vevő, eladó és árjegyző is. Ha egy csendes időszakban kevés ajánlat áll rendelkezésre, szélesebb lehet a legjobb vételi és eladási ár közötti különbség, és egy nagyobb megbízás is jobban elmozdíthatja az árat. A platform nyitvatartása és a likviditása ezért két külön mérőszám lesz.
Az intézmények közben eltérő megközelítéseket próbálnak ki. Az amerikai felügyelet március 18-án jóváhagyta a Nasdaq szabálymódosítását bizonyos értékpapírok tokenizált formában történő kereskedésére. Október 28-án a DTCC-hez tartozó DTC a saját tokenizációs szolgáltatását is elindította. A jogosult résztvevők a DTC-nél nyilvántartott eszközökhöz kapcsolódó egyes értékpapír-jogosultságokat hagyományos és tokenizált forma között alakíthatják át. A DTC szolgáltatása külön projekt, az NYSE digitális helyszínének saját jóváhagyási és indulási folyamata van.
Az Avalanche által ismertetett dedikált hálózattal az intézményi üzemeltető a saját működéséhez igazíthatja a hozzáférést, a tranzakciós díjakat és a hálózat működési szabályait. Ez segíthet a költségek tervezésében és annak ellenőrzésében, hogy ki vehet részt a rendszerben. A folyamatos üzemhez közben folyamatos felügyelet, incidenskezelés és összehangolt brókeri működés kell. Az intézményi elfogadottságot végül az mutatja majd meg, hány szereplő csatlakozik, milyen termékekkel és mekkora tényleges forgalommal.
A hagyományos és a tokenizált kereskedési helyszín közötti kapcsolat a hétvégi árakra is hatással lehet. Ha például vasárnap este csak a tokenizált piacon lehet kereskedni egy részvénnyel, az ott kialakuló ár kevés ügyletből is elmozdulhat. Amikor a hagyományos piac újra kinyit, a több ajánlat és a két helyszín közötti kereskedés közelítheti egymáshoz az árakat. Hogy ez mennyire gyorsan történik meg, azon is múlik, milyen feltételekkel lehet az eszközt a két forma között átváltani.
Hogyan reagált az AVAX árfolyama?
Az AVAX november 9-én a ChartExchange AVAX/USD összesítése szerint 7,925 dollárról indult, 9,0258 dollárig jutott, és 8,645 dolláron zárt. Ez 9,085 százalékos napi emelkedés. A CoinGecko historikus adatsorában az előző napi 7,93 dolláros záróértéket 8,64 dollár követte, ami a kerekített értékekből számolva 9 százalék körüli emelkedés.
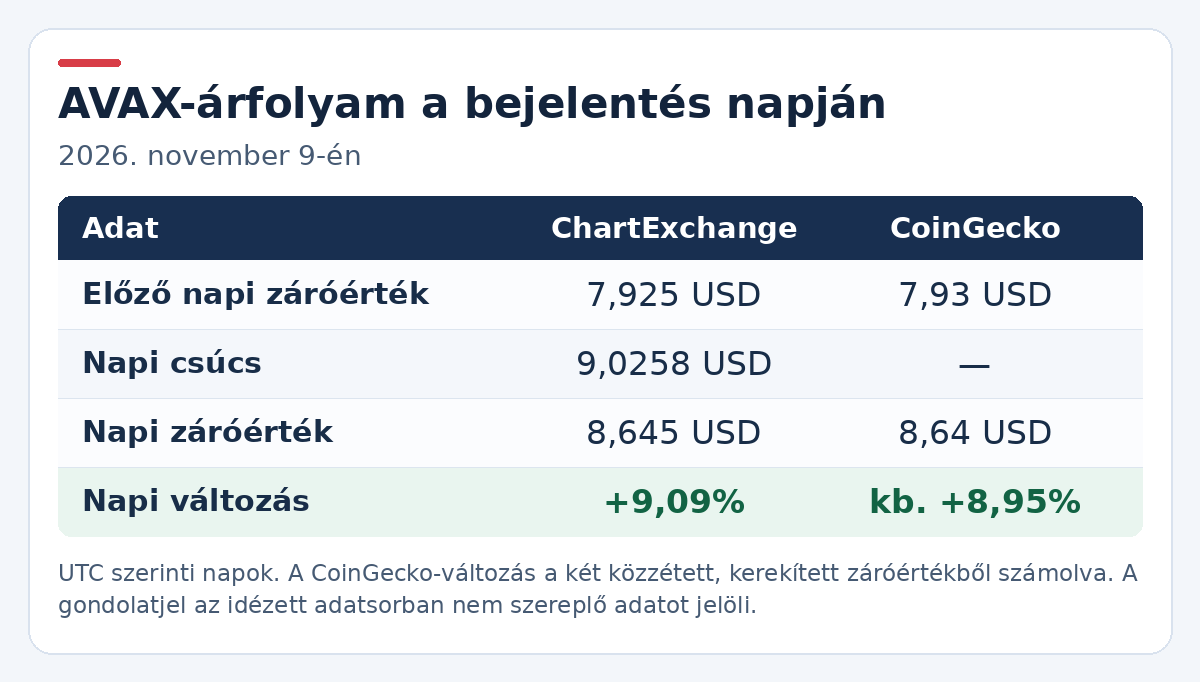
A ChartExchange által követett dollárpárokon hétfőn mintegy 2,05 millió AVAX cserélt gazdát a vasárnapi közel 498 ezer után. Ez ugyanabban az adatsorban nagyjából négyszeres forgalom. A hétfői zárás ugyanakkor a napi csúcs alatt maradt. Az ár tehát élénkebb kereskedés mellett eljutott 9 dollárig, de a nap végére visszahúzódott onnan. A napi záróárakat érdemes külön kezelni a folyamatosan változó, gördülő 24 órás mutatóktól, amelyek más időablakot mérnek.
Az ármozgás időben egybeesett az NYSE-hírrel, és a nagyobb forgalom azt mutatja, hogy az AVAX aktívabban forgott. Ebből a két adatból a bejelentés önálló árfolyamhatását nem lehet kiszámolni. A szélesebb kriptopiaci hangulat, a hétvége és a hétfő közötti likviditáskülönbség, valamint a rövid távú kereskedők pozíciózárásai is hozzájárulhatnak egy ilyen napi mozgáshoz.
Hozhat-e tartós keresletet az AVAX-nak?
A piaci reakció mögötti hosszabb távú kérdés az, hogy az intézményi használatból mennyi jelenik meg az AVAX iránti keresletben. Az Avalanche technológiájával létrehozott külön hálózatokat Avalanche L1-eknek hívják. Ezek működtetői meghatározhatják, kik ellenőrizhetik a tranzakciókat, és az Avalanche dokumentációja szerint saját natív tokent és díjszabást is beállíthatnak. Az L1 validátorok az Avalanche P-Chainjén folyamatos, változó mértékű AVAX-díjat fizetnek. Ez külön tétel a felhasználói tranzakciós díjaktól.
A részvénypiac elszámolt névértéke ezért önmagában kevés az AVAX-kereslet becsléséhez. Egy nagy értékű ügylet véglegesítéséhez nem feltétlenül kell több hálózati művelet, mint egy kisebbéhez. Ha az üzemeltetők fedezik a hálózati díjakat, a bróker ügyfele akár úgy is használhatja a szolgáltatást, hogy közvetlenül nem tart AVAX-ot. A nyilvános bejelentésből egyelőre a platform tranzakciós díjmodellje, validátori felépítése és várható forgalma sem számszerűsíthető.
Az Avalanche üzleti szempontból így is értékes referenciát szerezhet. Egy megbízhatóan működő értékpapírpiaci rendszer megkönnyítheti, hogy más tőkepiaci intézmények is mérlegeljék a technológiát. Az AVAX szempontjából a következő mérföldkövek az engedélyezés, a brókeri csatlakozások, az éles elszámolási forgalom és az AVAX-ban ténylegesen fizetett díjak. Ezek alapján később külön is értékelhető a technológia elfogadottsága és a token gazdasági szerepe.
A forgalom értelmezéséhez az is lényeges, hogy a főkönyvben hány ügylet jelenik meg önálló tranzakcióként. Ha a brókerek vagy az elszámoló cég több műveletet összevonnak, az elszámolt részvényforgalom jelentősen nőhet úgy is, hogy a blokkláncon rögzített tranzakciók száma lassabban emelkedik. A volumen, a hálózati terhelés és az AVAX-ban fizetett díjak ezért külön adatsorként mondanak majd valamit a projekt hatásáról.
Három AVAX-forgatókönyv és a csalások kockázata
Optimista forgatókönyv. Újabb engedélyezési vagy bevezetési mérföldkő, a csatlakozó brókerek közzététele és a kedvező kriptopiaci hangulat együtt fenntarthatja az érdeklődést. Ha az árfolyam több kereskedési időszakon át, tartós forgalom mellett a 9 dolláros térség fölött tudna maradni, az erősebb jelzés lenne egyetlen napközbeni átlépésnél. A tokenre jutó gazdasági hatáshoz ettől függetlenül éles használati adatok kellenek.
Semleges forgatókönyv. Ha a fejlesztés halad, de a díjazásról és az indulásról kevés új részlet jelenik meg, a bejelentés napi hatása fokozatosan lecsenghet. Ebben az esetben az AVAX rövid távú mozgását jobban meghatározhatja a teljes kriptopiac, miközben az intézményi projekt tovább épül.
Kockázati forgatókönyv. A szabályozási folyamat elhúzódása, a vártnál szűkebb felhasználói kör vagy a kriptopiaci hangulat romlása visszafoghatja az érdeklődést. Ilyenkor a 8 dollár környéke és a november 9-i, 7,81 dollár körüli mélypont adhat összehasonlítási alapot. Az ár mindkét szint alá eshet, ha az eladói nyomás erősödik.
Egy ismert tőzsdenévvel visszaélve csalók hamis előregisztrációt, tokenosztást vagy „NYSE-részvénytokent” hirdethetnek. Az európai értékpapír-felügyeletek csalásokról szóló útmutatója alapján az ajánlatot érdemes a szolgáltató hivatalos oldalán ellenőrizni, és a privát kulcsot vagy a tárca helyreállító szavait titokban tartani. Egy hirdetésből megnyitott oldalon a tárcakapcsolás után kért aláírás a tárcában lévő eszközök mozgatására is jogosultságot adhat. Egyetlen hír alapján hozott, különösen tőkeáttételes döntésnél a gyors visszarendeződés is jelentős veszteséget okozhat.
Gyakori kérdések
Elindult már az NYSE Avalanche-alapú digitális piaca?
A november 9-i bejelentés az elszámolási technológia kiválasztásáról szólt. Az indulás az alkalmazandó hatósági jóváhagyásoktól függ, és a közlemény konkrét indulási napot nem adott meg.
Az Avalanche párosítja majd a tőzsdei megbízásokat?
A januárban ismertetett terv szerint a vételi és eladási megbízások párosítását az NYSE Pillar rendszere végzi. Az Avalanche az ügyletkötés után használt elszámolási főkönyv technológiáját biztosítja.
Kell majd AVAX a tokenizált részvények kereskedéséhez?
A bejelentés alapján ezt nem lehet kijelenteni. Az L1 validátorainak AVAX-ban fizetett hálózati díja külön kérdés attól, hogy a kereskedő vagy a bróker milyen eszközzel fizet a platformon.
Jár osztalék egy tokenizált részvény után?
Ez az adott termék jogi konstrukciójától függ. Az NYSE januári terve osztalékjogot is említ, az egyes termékeknél pedig a kibocsátási és letétkezelési feltételek határozzák meg a jogosultságot.
Miért mutathatnak eltérő AVAX-hozamot a piaci oldalak?
Egyes oldalak az elmúlt 24 órához, mások az előző UTC-nap záróárához viszonyítanak. Az eredményt az is befolyásolja, hogy melyik tőzsdéket és kereskedési párokat veszik figyelembe.
Jogi nyilatkozat
Az anyag kizárólag tájékoztató és ismeretterjesztő célokat szolgál, és nem minősül befektetési vagy pénzügyi tanácsadásnak. A kriptovaluták magas kockázatú, volatilis eszközök lehetnek, és jelentős veszteséget okozhatnak.