
A korábban MicroStrategy néven ismert Strategy a világ Bitcoin-bankjává válna, mondta Phong Le vezérigazgató a Money20/20 fintechkonferencián. A cég november 9-i tőzsdei beadványa szerint már 850 364 bitcoint tartott, miközben saját értékpapírokkal és dollártartalékkal finanszírozza a működését. A banki ambíció tétje, hogy a Strategy képes lesz-e ebből a mérlegből intézményi szolgáltatást és tartós bevételt építeni úgy, hogy közben kezelni tudja a bitcoin árfolyamkockázatát.
Mit jelent a Strategy Bitcoin-bankja?
Phong Le a Money20/20-on adott interjúban arról beszélt, hogyan kerülhet a bitcoin a hagyományos pénzügyi rendszerben használt termékek mögé. A vezérigazgató a bitcoint digitális tőkeként írta le, azaz olyan eszközként, amelyre a vállalat pénzügyi termékeket építhet. A beszélgetésben a Strategy változó osztalékrátájú elsőbbségi részvénye, az STRC is szerepelt. Ez már létező értékpapír, a globális Bitcoin-bank pedig a vezetés hosszabb távú célja.
A „Bitcoin-bank” kifejezés többféle üzleti modellt takarhat. Egy szolgáltató őrizheti az ügyfelek bitcoinját, szervezhet bitcoinfedezetű hiteleket, vagy hagyományos pénzügyi partnereken keresztül kínálhat új elszámolási megoldásokat. A konferencián elhangzottakból egyelőre nem derül ki, hogy ezek közül melyik szolgáltatást indítaná el először a Strategy, mely országokban jelenne meg, és milyen jogi keretben működne. A banki vízió értékeléséhez ezért az első konkrét termék feltételei és az ügyfelekkel szerződő intézmény kiléte lesz fontos.
A banki jogosultságok jelentőségét jól mutatja a BitGo példája. Az amerikai bankfelügyelet, az OCC 2025. decemberi döntése feltételes jóváhagyást adott a BitGo kérelmére, hogy országos engedélyű, vagyonkezelési fókuszú bankká alakuljon. A BitGo későbbi közlése szerint a társaság teljes jóváhagyást kapott. Az OCC határozata szövetségi betétbiztosítás nélküli bankként írja le az intézményt. A Strategy esetében ezért egy későbbi bejelentésnél a szolgáltatás köre, az engedély típusa és az ügyfélvagyon jogi védelme többet mond majd a „bank” elnevezésnél.
Mit kezdhet a cég 850 ezer bitcoinnal?
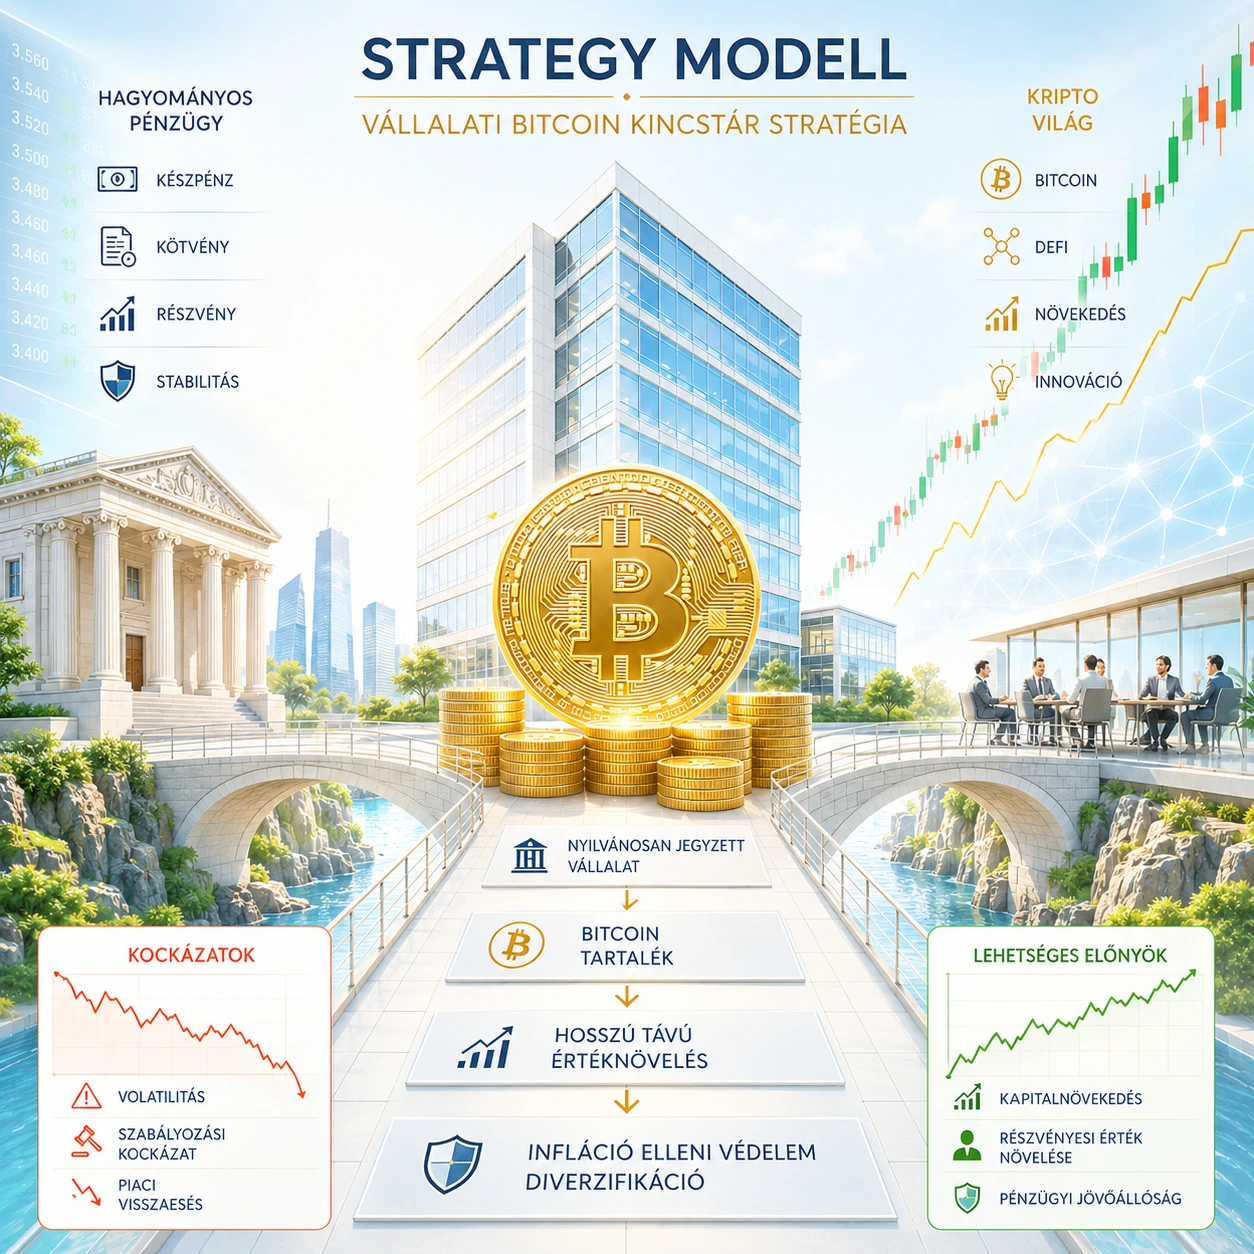
A Strategy november 9-i SEC-beadványa szerint november 2. és 8. között 1 036 BTC-t vásárolt 81,9 millió dollárért. A teljes állomány beszerzési költsége ezzel 64,16 milliárd dollárra nőtt. A vállalat átlagosan 75 456 dollárt fizetett bitcoinonként, a beszerzési díjakkal együtt. Ez a múltbeli vételek átlaga, így önmagában keveset árul el arról, hogy mekkora veszteséget viselne el a vállalat, vagy milyen áron érné meg neki a bitcoinját fedezetként használni.
A tartalék mérete már kis árfolyammozgásnál is számít. Változatlan állomány mellett 1 000 dolláros BTC-árelmozdulás nagyjából 850 millió dollárral változtatná meg a bitcoinvagyon bruttó piaci értékét. Ez az egyszerű számítás a bitcoinállomány érzékenységét mutatja. Az MSTR-részvény értékéhez a teljes mérleget kell nézni, benne az adóssággal, az elsőbbségi részvényekhez kapcsolódó jogosultságokkal, a dolláreszközökkel és a szoftverüzlet értékével.
A november 9-re közölt történelmi adatokban a CoinGecko 75 267 dolláros, a Yahoo Finance 75 223,15 dolláros BTC-záróértéket mutatott. Ugyanezen a napon az MSTR a ChartExchange kereskedési adatai szerint 125,62 dolláron zárt a rendes amerikai kereskedésben. A bitcoin hétvégén és éjszaka is forog, az MSTR rendes kereskedésének pedig meghatározott nyitvatartása van. A napi mozgások összevetésénél ezért számít, milyen időpontban mérték az árakat. A vállalati hírek árfolyamhatását egyetlen kereskedési nap alapján nehéz elkülöníteni.
Hogyan lesz a bitcoinból digitális hitel?
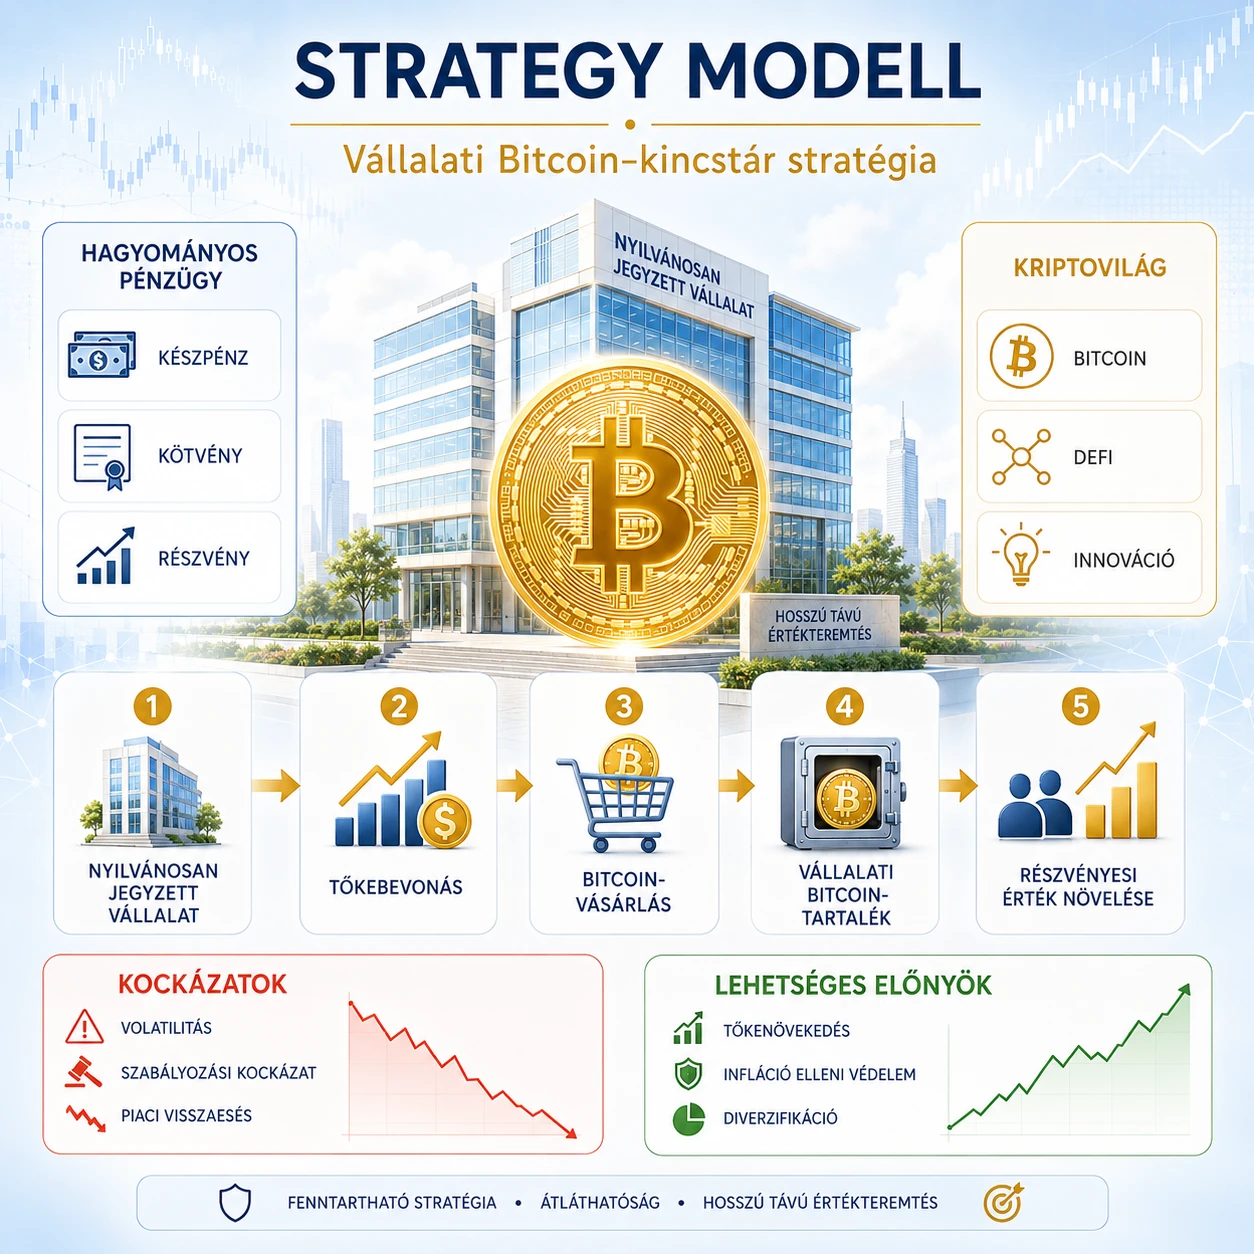
A Strategy jelenlegi modelljének lényege, hogy részvényekkel és más értékpapírokkal tőkét von be, amelyet többek között bitcoinvásárlásra, dollártartalék képzésére vagy korábban kibocsátott papírok visszavásárlására fordíthat. A vállalat a bitcoinra épülő értékpapír-stratégiáját „digitális hitelnek” nevezi. Az STRC termékfeltételei szerint a Stretch lejárat nélküli, változó osztalékrátájú elsőbbségi részvény. Az elsőbbség azt jelenti, hogy a papír tulajdonosai a feltételekben rögzített sorrendben a törzsrészvényesek előtt állnak bizonyos kifizetéseknél. A tényleges hozam a vételártól és az osztaléktól is függ.
A harmadik negyedéves vállalati közlés 12 százalékos évesített STRC-osztalékrátát jelzett, a papír 100 dolláros névleges értékére vetítve. A ráta változhat, a tőzsdei ár pedig eltérhet a névleges értéktől. A Strategy teljes bitcoinvagyona a kibocsátó mérlegében szerepel. Az STRC tulajdonosa egy vállalati értékpapír feltételei alapján szerez jogosultságokat, és a kifizetések értékelésénél a kibocsátó pénzügyi helyzetét is figyelembe kell venni.
Egy bitcoinfedezetű hitel másképp működne. A hitelfelvevő bitcoint helyezne fedezetbe, amelynek értékéhez képest a hitelező meghatározná a folyósítható összeget. A folyósítás történhetne például dollárban vagy dollárhoz kötött stabilcoinban. A stabilcoin olyan kriptoeszköz, amely egy referenciaeszköz, rendszerint egy hagyományos deviza értékét igyekszik követni. A hagyományos pénzügyekben a banki és értékpapírpiaci infrastruktúra kezeli a tranzakciókat, míg a decentralizált pénzügyekben, röviden a DeFi-ben, egyes folyamatokat blokkláncon futó programok végeznek. A kettő összekapcsolásához meg kell határozni, ki kezeli a fedezetet, ki állapítja meg az árát, és ki jár el, ha az ügyfél nem fizet.
Hogyan fér össze a negyedéves profit a kilenchavi veszteséggel?
A Strategy SEC-hez benyújtott negyedéves jelentése szerint 2026 harmadik negyedévében 19,53 milliárd dollár nettó nyereséget ért el. Ugyanakkor az év első kilenc hónapja összesen 1,23 milliárd dollár nettó veszteséget hozott. A különbséget főként a bitcoinállomány átértékelése magyarázza. A cég a harmadik negyedévben 20,91 milliárd dollár nyereséget mutatott ki a digitális eszközökön, a teljes kilenchavi időszakban viszont 1,86 milliárd dollár veszteséget könyvelt el ugyanezen a soron.
A valós értéken történő elszámolás azt jelenti, hogy a piaci ár változása akkor is megjelenhet az eredményben, ha a vállalat a készlet jelentős részét megtartja. Egy árfolyam-emelkedés így milliárdokkal javíthatja a kimutatott eredményt, miközben a vállalat ugyanannyi dollárral rendelkezik. A Strategy negyedéves árbevétele 125,4 millió dollár volt, és a jelentés szerint teljes egészében a szoftverüzletből származott. Egy banki jellegű üzletág sikerét később a szolgáltatási díjak, a kamatbevételek és a működéshez szükséges készpénz alapján lehetne megítélni.
A két eredmény közötti különbség azért lényeges, mert az elsőbbségi osztalékok és az adósság kamatai dollárban terhelik a céget. A november 9-i beadvány november 8-ra 4,77 milliárd dolláros, kamat- és osztalékfizetés támogatására elkülönített tartalékot, valamint 146,2 millió dollár külön kezelt, általános célú dollárállományt mutatott. A likviditási tartalék időt adhat, ha drágul a tőkebevonás. A tartalék jövőbeli fedezete attól függ, hogyan változnak a kifizetések, illetve milyen forrásból tudja a cég feltölteni.
Ha a Strategy intézményi szolgáltatást indítana, az üzletág bevétele és tőkeigénye az ügyfélkapcsolat típusától függne. Letétkezelésnél az ügyfélvagyon őrzéséért járó díj adhatna bevételt. Saját mérlegből nyújtott hitelnél a kamatbevétellel szemben ott állna a finanszírozás költsége, valamint a fedezet kezelésével és az esetleges veszteségekkel járó teher. Egy partneri konstrukcióban ezek egy része a partnerre eshetne, cserébe a bevételen is osztoznának. Az üzleti modellről ezért többet árulna el egy szerződés, amely megmutatja, melyik fél nyújtja a hitelt és melyik viseli a veszteséget, mint a kezelni kívánt állomány mérete.
Mit kockáztatnak az MSTR részvényesei?

A november 9-i beadvány konkrét példát ad a finanszírozásra. Egy hét alatt a Strategy közel 2,05 millió A osztályú törzsrészvényt értékesített, amiből 283,8 millió dollár nettó bevétele származott. Ebből 81,9 millió dollárt bitcoinra, 188,3 milliót STRC-visszavásárlásra, 13,6 milliót pedig az általános célú dollárállomány növelésére fordított. A visszavásárlás csökkentheti az érintett elsőbbségi részvényekre jutó jövőbeli osztalékterhet. A törzsrészvény-kibocsátás viszont több papír között osztja meg a törzsrészvényesekre jutó értéket.
A részvényesi hígulás azt jelenti, hogy ugyanannyi részvény a kibocsátás után kisebb tulajdoni arányt képvisel. A gazdasági hatás megítéléséhez azt is vizsgálni kell, milyen áron bocsátották ki a részvényeket, és mire költötték a bevont pénzt. A teljes BTC-állomány növekedése mellett ezért fontos az egy részvényre jutó bitcoin mennyisége. Ez a mutató a bitcoinállomány megoszlásáról ad képet, a részvény értékeléséhez pedig az elsőbbségi kifizetéseket, az adósságot és a szabadon felhasználható dollárt is figyelembe kell venni.
A finanszírozási döntésekért felelős vezetés közben átalakul. A bejelentett utódlási terv szerint Andrew Kang november 5-ével távozott a pénzügyi igazgatói posztról, év végéig tanácsadóként marad. Reza Virasteh 2027. január 1-jén veszi át a pénzügyi igazgatói tisztséget, és Phong Le-vel együtt látja majd el a társaság legfőbb pénzügyi tisztviselői feladatait. Le továbbra is felel a bitcoinstratégia pénzügyi irányításáért. A szerepmegosztás jelentőségét az mutatja majd meg, milyen döntések születnek a tartalékokról, az új kibocsátásokról és az esetleges szolgáltatások finanszírozásáról.
Mit nyerhet és mit kockáztat a kriptopiac?
Egy működő intézményi szolgáltatás könnyebbé tehetné a bitcoin használatát olyan vállalatoknál, amelyeknek szabályozott letétkezelésre, ellenőrizhető elszámolásra és egyértelmű szerződéses felelősségre van szükségük. Egy bitcoinfedezetű hitel például likviditást adhatna annak, aki a meglévő bitcoinját egyébként eladná. A kriptopiacra gyakorolt hatás attól függne, mekkora a kereslet a szolgáltatásra, és a felhasználók meglévő állományokat vonnak-e be fedezetként, vagy a szolgáltatás miatt új bitcoint is vásárolnak.
A hitelezés ugyanakkor a piaci visszaesést is felerősítheti. Ha a bitcoin árfolyama gyorsan csökken, a fedezet értéke a megengedett szint alá eshet. A hitelfelvevő ilyenkor pótfedezetet adhat, törleszthet, vagy a szerződés szerint eladhatják a fedezet egy részét. Ha több szolgáltatónál egyszerre történik ilyen kényszerértékesítés, az növelheti az eladói nyomást. A bitcoinpiac folyamatos működése miatt ennek a kockázatnak a kezelése hétvégén is működő árfigyelést, fedezetkezelést és elszámolást igényel.
Egy egyszerű példában az ügyfél 100 ezer dollár értékű bitcoint ad fedezetbe, és 50 ezer dollár hitelt kap. A hitel és a fedezet aránya induláskor 50 százalék. Ha a bitcoin ára 25 százalékkal esik, a fedezet 75 ezer dollárt ér, az arány pedig változatlan tartozás mellett megközelíti a 67 százalékot. Egy 65 százalékos szerződéses küszöb esetén ez már pótfedezetet vagy törlesztést tehet szükségessé. A számok egy elképzelt ügyletet szemléltetnek, és megmutatják, hogyan kerülhet nyomás alá egy hitelfelvevő már a visszafizetési határidő előtt.
Az ügyfelek számára külön kérdés, hogy saját bitcoinjukat elkülönítve őrzi-e a szolgáltató, és milyen feltételekkel használhatja azt tovább fedezetként. A cégnevet utánzó oldalak vagy üzenetek már egy konferenciabejelentésre is ráépülhetnek. Az amerikai értékpapír-felügyelet figyelmeztetése alapján érdemes külön ellenőrizni a szolgáltató hivatalos honlapját és az ajánlat valódiságát. A garantált hozam, a sürgetés vagy a kriptotárca helyreállító szavainak bekérése csalásra utalhat.
Három forgatókönyv a Strategy előtt
Kedvező forgatókönyv. A Strategy megnevez egy szabályozott partnert, nyilvánosságra hozza a termék szerződéses feltételeit, és elindít egy mérhető forgalmú intézményi szolgáltatást. Ha az ebből származó bevétel tartósan meghaladja a működés, a megfelelés és a finanszírozás költségét, a cég új bevételi lábat építhet. Ez különösen akkor javítaná az üzleti modell ellenálló képességét, ha a szolgáltatás iránt gyengébb bitcoinpiacon is maradna kereslet.
Semleges forgatókönyv. A Bitcoin-bank egyelőre a vállalat saját tőkepiaci termékeinek és tartalékkezelésének összefoglaló neve marad. A Strategy folytatja a bitcoinállomány, a dollártartalék és az elsőbbségi értékpapírok kezelését, miközben partneri lehetőségeket vizsgál. Ebben a helyzetben az MSTR megítélésére elsősorban a bitcoin árfolyama, a kibocsátások feltételei és a finanszírozási terhek alakulása hathat.
Kockázati forgatókönyv. Egy tartós bitcoinár-esés egyszerre ronthatja a mérleg piaci megítélését és drágíthatja az új tőke bevonását. A Strategy október végi közlése szerint az igazgatóság meghatározott célokra engedélyezte bitcoin eladását. A cég addig 431,8 millió dollár értékben adott el bitcoint 2026-ban, hogy részben ebből finanszírozza az elsőbbségi osztalékokat és az STRC-visszavásárlásokat. Gyenge piacon a társaságnak a tartalék felhasználása, a tőkebevonás és az eszközeladás között kellhet egyensúlyoznia. A következő beszámolókban ezért a finanszírozás költsége és a szolgáltatási bevételek tényleges megjelenése lesz a két legbeszédesebb jel.
Gyakori kérdések
Működik már a Strategy Bitcoin-bankja?
Phong Le egy hosszú távú üzleti célt ismertetett. 2026. november 10-ig a konferencián bemutatott elképzeléshez nem találtunk közzétett indulási dátumot vagy részletes banki termékfeltételeket.
Mennyi bitcoint tart a Strategy?
A november 9-én benyújtott SEC-beadvány szerint a vállalat november 8-án 850 364 BTC-t tartott. Az átlagos beszerzési ár a díjakkal együtt 75 456 dollár volt.
Mi a különbség az MSTR és az STRC között?
Az MSTR a Strategy A osztályú törzsrészvénye. Az STRC lejárat nélküli elsőbbségi részvény változó osztalékrátával, amelynek jogosultságait a kibocsátási feltételek rögzítik.
Miért mozoghat másképp az MSTR, mint a bitcoin?
Az MSTR árát a bitcoin mellett a Strategy adóssága, elsőbbségi részvényei, új kibocsátásai és a vállalati hírek is befolyásolhatják. A két eszköz kereskedési ideje is eltér.
Mit jelent a bitcoinfedezetű hitel?
A hitelfelvevő bitcoint ad biztosítékként. Ha annak értéke a szerződésben előírt szint alá esik, pótfedezetre vagy részleges törlesztésre lehet szükség, illetve a hitelező értékesítheti a fedezetet.
Jogi nyilatkozat. A cikk kizárólag tájékoztató és ismeretterjesztő célokat szolgál, és nem minősül befektetési vagy pénzügyi tanácsadásnak. A kriptovaluták magas kockázatú, volatilis eszközök lehetnek.