
Mit jelent az 57 000 dolláros Bitcoin-jóslat?

Calacanis, az All-In Podcast egyik házigazdája október 27-én fogalmazta meg az előrejelzését. A CoinDesk által idézett bejegyzésében azt írta, hogy szerinte a BTC a következő 12 hónapban újra teszteli az általa 57 000 dollár körülire tett mélypontot. Ennél tovább is ment: szerinte a Bitcoin később sem dönt új árfolyamrekordot. Az első állítás 2027 októberéig ellenőrizhető. A másodikat egyetlen új rekord cáfolná, de a következő év gyenge teljesítménye önmagában keveset mondana róla.
Az 57 000 dollár körüli szintnek van piaci előzménye. Az Investing.com július 1-jei tudósítása 57 803 dolláros napközbeni mélypontot közölt. A CoinGecko napi adatsorát idéző Unchained ugyanerre a napra körülbelül 58 566 dolláros értéket jelzett. A különbség oka, hogy az egyik szám egy kereskedési nap legalacsonyabb jegyzése, a másik egy napi adatpont. Az 57–60 ezer dolláros térség ezért értelmes viszonyítási pont, de az 57 000 dollárra kerekített értékből nem érdemes pontos támaszszintet levezetni. A támasz olyan árzóna, ahol korábban megjelentek a vevők és fékezték az esést. Egy újabb visszaeséskor a kereslet már egészen más lehet.
Hol áll most a Bitcoin árfolyama?
2026. november 7-re a CoinGecko árfolyamtörténete 75 776 dolláros záróértéket közölt, a St. Louis-i Fed adatbázisában közzétett Coinbase-adatsor pedig 75 695,61 dolláros napi értéket mutatott. A két szám közötti eltérés alig több mint egytized százalék. A Bitcoin éjjel-nappal, több tőzsdén forog, ezért az adatfelvétel időpontja és a felhasznált piacok is befolyásolhatják a napi értéket. A lezárt november 7-i adatok összevethetőbbek a még változó vasárnapi jegyzéseknél.
A 2025. október 6-i történelmi csúcsot a CoinGecko 126 080 dolláron, a CoinMarketCap 126 198,07 dolláron tartja nyilván. Mindkét értékből közel 40 százalékos visszaesés adódik a november 7-i szinthez képest. Innen az 57 000 dollár eléréséhez újabb, nagyjából 25 százalékos esés kellene. A régi csúcs visszanyeréséhez ezzel szemben mintegy 66 százalékos emelkedésre lenne szükség. A két arány azért különbözik ennyire, mert más kiindulóponthoz viszonyítunk. Egy 40 százalékos esés után az eredeti árfolyam visszaállításához már körülbelül kétharmados emelkedés kell.
A nyári 58–60 ezer dollár körüli szintekhez képest a novemberi árfolyam számottevő felpattanást mutat. A fordulat tartósságáról többet mondana, ha a BTC több visszahúzódás után is magasabb mélypontot érne el, majd a korábbi felpattanások csúcsait is meghaladná. Az akkumuláció azt jelenti, hogy a piaci szereplők egy része huzamosabb ideig gyűjti az eszközt. Egy oldalazó árfolyam mögött ugyanakkor kivárás is állhat. A felhalmozás megítéléséhez ezért az ár mellett a közvetlen piaci forgalmat és több hét tőkeáramlását is érdemes vizsgálni.
Mit jelez a Bitcoin ETF-ekből távozó 1,28 milliárd dollár?

A spot Bitcoin ETF olyan tőzsdén kereskedett termék, amely közvetlen Bitcoin-kitettséget biztosít. Az amerikai iShares Bitcoin Trust ETF például bitcoint tart, miközben a befektetők a termék jegyeivel kereskednek. A nettó tőkeáramlás azt mutatja meg, hogy az új jegyek kibocsátása és a meglévők visszaváltása együttesen milyen irányú mozgást eredményezett. Két befektető tőzsdei adásvétele önmagában még nem változtatja meg a forgalomban lévő jegyek számát.
A Farside Investors adatai szerint november 2. és 6. között az amerikai spot Bitcoin ETF-ek együttes nettó kiáramlása 1,282 milliárd dollár volt. Az öt kereskedési napból négy zárult mínuszban. November 4-én még 74,6 millió dolláros nettó beáramlás látszott, csütörtökön viszont már 430,2 millió, pénteken pedig 411,9 millió dollár távozott. A heti összeg mögött nagy különbségek voltak. November 4-én az iShares IBIT-jéből 201,2 millió dollár áramlott ki, miközben a Fidelity FBTC-jébe 236,7 millió dollár érkezett. Az összesített adat így elfedheti, hogy az egyes termékekben egészen eltérően alakult a kereslet.
A visszaváltás technikai lebonyolítása is számít. Az amerikai SEC 2025. júliusi döntése lehetővé tette a kijelölt piaci szereplőknek, hogy az érintett termékek jegyeinek kibocsátásakor vagy visszaváltásakor magával a kriptoeszközzel számoljanak el. Egy negatív ETF-adat ezért eltérhet az ugyanazon a napon közvetlenül a Bitcoin-tőzsdéken eladott BTC értékétől. Azt sem lehet belőle megmondani, hogy lakossági vagy intézményi szereplők álltak-e a mozgás mögött. Ha több héten át, több nagy terméknél is nettó kiáramlás látszik, és közben a közvetlen piacon is gyengül az árfolyam, az már erősebb jel a kereslet romlására.
A nettó tőkeáramlást a kezelt vagyon változásától is érdemes elkülöníteni. Az IBIT negyedéves jelentése szerint a termék szeptember végén 801 ezer bitcoint tartott, szemben a 2025 végi mintegy 771 ezerrel. Ugyanezen időszak alatt a nettó eszközérték dollárban mégis enyhén csökkent, 67,4 milliárdról 67,0 milliárdra. A termék tehát több bitcoint tartott, miközben egy bitcoinra alacsonyabb értékelés jutott. A kezelt vagyon önmagában ezért kevésbé árulkodó a befektetői keresletről, mint a nettó jegykibocsátás vagy a tartott BTC mennyiségének alakulása.
A két piac eltérő nyitvatartása szintén fontos. Miközben az amerikai ETF-ek elsődleges piaci pénzmozgásáról kereskedési napokon érkezik adat, a Bitcoin hétvégén is reagálhat egy váratlan hírre. Az árváltozás mértéke ilyenkor függ a rendelkezésre álló likviditástól, vagyis attól, mennyi vételi és eladási ajánlat áll az aktuális ár közelében. Ha kevés az ajánlat, ugyanakkora ügylet nagyobb ármozgást okozhat. Egy rövid hétvégi kilengés után ezért a következő kereskedési napok mutathatják meg, hogy szélesebb körű eladási hullám indult-e.
Az AI elszívhatja a tőkét a Bitcoin elől?
Calacanis szerint a mesterséges intelligencia körüli üzleti lehetőségek vonzóbbak a Bitcoinnál. Van alapja annak, hogy a két terület versenyezhet ugyanazért a tőkéért. Azok a befektetők, akik a portfóliójuknak csak egy részét szánják nagyobb kockázatú eszközökre, dönthetnek úgy, hogy ezen belül az AI-cégeknek adnak nagyobb súlyt. A Bitcoin ETF-ek kiáramlási adataiból azonban nem követhető, hová került a kivont pénz. Az AI-részvények erősödése és a BTC gyengülése együtt is előfordulhat anélkül, hogy az egyik piac közvetlenül a másiktól kapná a tőkét.
A két befektetési elképzelés értékelése is eltér. Egy AI-cég jövőbeli bevételéhez, költségeihez és nyereségéhez lehet viszonyítani a részvényárfolyamot. A bitcoin birtoklása önmagában nem ad jogot osztalékra vagy vállalati nyereségre. Az árát többek között az határozza meg, hogy a vevők milyen értéket tulajdonítanak a korlátozott kínálatnak, az átruházhatóságnak és a hálózat független elszámolásának. Egy AI-vállalkozás közben üzletileg sikeres lehet úgy is, hogy a részvénye gyengén teljesít, ha az induló árfolyam már túl magas várakozásokat tükrözött.
Calacanis hálózati kritikáját a használati adatokkal is érdemes összevetni. A Firsthand Bitcoin tranzakciós idősora november 7-én hét nap átlagában napi mintegy 526 ezer megerősített tranzakciót jelzett. Egyetlen tranzakció több kifizetést is tartalmazhat, és egy felhasználó több tranzakciót is kezdeményezhet, így ebből az adatból a felhasználók száma nem állapítható meg. A Bitcoinra épülő Lightning Network fizetési csatornáin lebonyolított utalások egyenként nem jelennek meg az alaphálózaton. A tranzakciós adatok tehát dokumentálják a hálózat működését, de a BTC iránti jövőbeli befektetői keresletet külön kell vizsgálni.
Mit ér a négyéves Bitcoin-ciklus 2027 előtt?
Brian Armstrong, a Coinbase vezérigazgatója júniusban 60 000 dollár környékére tette a ciklus feltételezett mélypontját, és szeptemberben is úgy vélte, hogy a piac már túljutott rajta. A július eleji, 60 000 dollár alatti jegyzés megmutatta, hogy ezt a szintet legfeljebb közelítő árzónaként érdemes kezelni. Armstrong tágabb állítása akkor állja meg a helyét, ha a mostani ciklusban a nyári mélypont alatt már nem alakul ki újabb mélypont. Ez csak utólag derülhet ki.
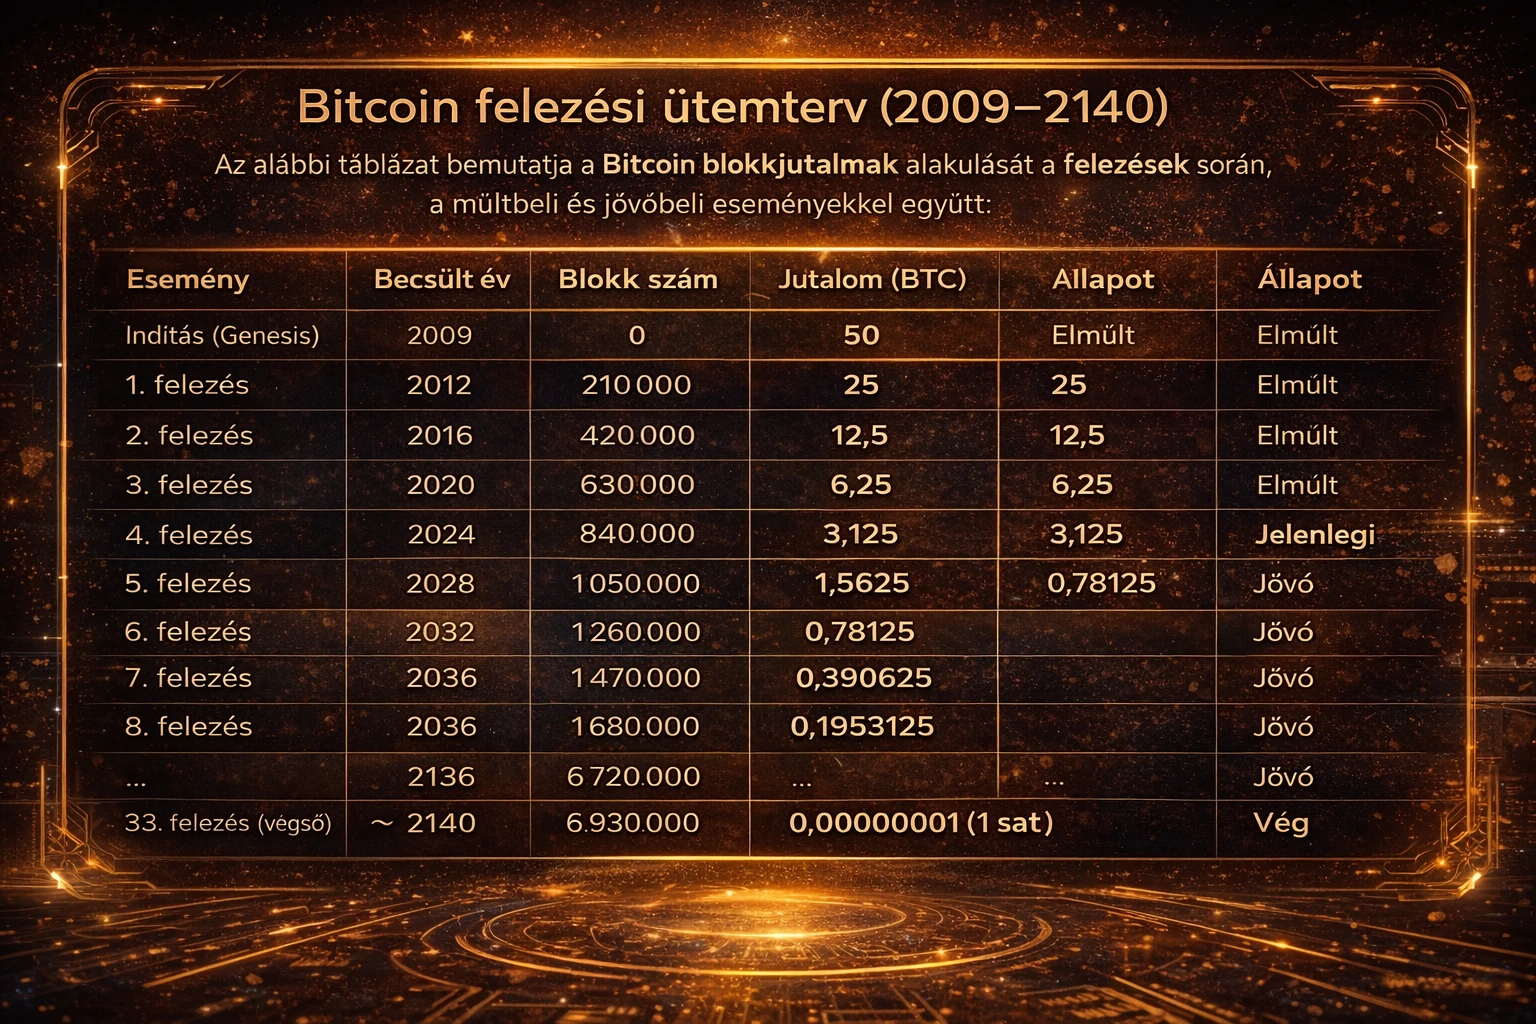
A cikluselmélet technikai alapja a Bitcoin-felezés. A protokoll 210 000 blokkonként, átlagosan nagyjából négyévente megfelezi a bányászoknak blokkonként járó új bitcoinok mennyiségét. A 2024. áprilisi felezéssel ez az összeg 6,25 BTC-ről 3,125 BTC-re csökkent. A felezés a friss kibocsátást lassítja, miközben a már forgalomban lévő bitcoinok továbbra is piacra kerülhetnek. Erős kereslet mellett a lassabb kibocsátás segítheti az emelkedést. Ha a korábbi tulajdonosok egyszerre nagyobb mennyiséget adnak el, a csökkenő kibocsátás önmagában kevés lehet az eladási hullám ellensúlyozásához.
A Fidelity történeti összesítése szerint a Bitcoin 2022-ben 64 százalékot veszített, 2023-ban 156, 2024-ben pedig 121 százalékot emelkedett. A 2025-ös év ugyanakkor a történelmi csúcs ellenére körülbelül 6 százalékos naptári mínusszal zárult. A ciklusokból kevés megfigyelésünk van, és közben az ETF-ek, az opciós fedezeti ügyletek és a vállalati BTC-tartalékok is átalakították a piacot. Attól, hogy a korábbi esések után jött fellendülés, még nyitott kérdés, mennyi ideig tarthat a mostani korrekció.
Három forgatókönyv a Bitcoin árfolyamára 2027-ben
A kamatkörnyezet mindhárom pályát befolyásolhatja. Az amerikai jegybank október 28-i döntése 3,75–4,00 százalékon hagyta az irányadó kamatsávot, miközben a közlemény szerint az infláció továbbra is magas volt. Az alacsonyabb hozamok növelhetik a kockázatosabb eszközök iránti érdeklődést. Ha viszont a kamatok a gazdasági kilátások romlása miatt csökkennek, a befektetők az olcsóbb finanszírozás ellenére is visszafoghatják a kockázatvállalást.
Optimista forgatókönyv. Az amerikai spot ETF-ek több héten keresztül ismét nettó beáramlást mutatnak, a közvetlen BTC-piacon pedig az emelkedő napokon nő a forgalom. Ha közben a visszaesések is egyre magasabb szinteken állnak meg, a 80 ezer dollár körüli október végi árzóna tartós visszafoglalása erősítheti a felépülés esélyét. Innen is jelentős további emelkedés kellene a 2025-ös rekord megközelítéséhez.
Semleges forgatókönyv. A nettó ETF-beáramlásos és -kiáramlásos hetek váltják egymást, a vevők időnként visszafogják az esést, de a felpattanások rendre elakadnak. Ekkor hónapokig tarthat az ingadozás. A november eleji ár közelében maradó Bitcoin mellett is lehetnek heves kilengések, amelyek különösen érzékenyen érintik a tőkeáttételes pozíciókat.
Negatív forgatókönyv. A kiáramlás több nagy ETF-re kiterjed és tartós marad, miközben a közvetlen piacon egyre alacsonyabb szinten érkezik érdemi vételi érdeklődés. Egy szélesebb piaci eladási hullám vagy a tőkeáttételes pozíciók kényszerzárása felgyorsíthatja az esést. Ekkor az 57–60 ezer dolláros nyári árzóna újratesztelése reális lehetőség. Ha ott is kevés a vevő, az árfolyam az 57 000 dolláros szint alá is kerülhet.
Egy Bitcoin-esés hatása az altcoinpiacra is átterjedhet. Ha a kereskedők a BTC-t fedezetként használják más ügyletekhez, az árfolyamesés csökkenti a fedezet értékét. Ilyenkor más tokenek eladása is segíthet a fedezet pótlásában vagy az adósság leépítésében. A ritkábban kereskedett tokenek árfolyama különösen érzékeny lehet, mert egy nagyobb eladási megbízás hamarabb kimerítheti a közeli vételi ajánlatokat. Így egy eredetileg a Bitcoinra vonatkozó piaci sokk olyan eszközöket is érinthet, amelyekhez közvetlenül semmi köze az ETF-kiáramlásnak.
Calacanis jóslatát a következő hónapokban két fejlemény tenné érdemben erősebbé: ha a november eleji ETF-kiáramlás ismétlődne, és ha a közvetlen BTC-piacon a felpattanások egyre alacsonyabb szinten akadnának el. Ha ellenben gyenge ETF-adatok mellett is sorra magasabb mélypontok alakulnának ki, az azt jelezné, hogy más vevők képesek ellensúlyozni az eladási nyomást. A két adat együtt többet árul el az 57 000 dolláros forgatókönyv esélyéről, mint bármelyik önmagában.
Tőkeáttétel és kriptocsalások egy ingadozó piacon
A tőkeáttétel a saját fedezetnél nagyobb piaci kitettséget ad, ezért a nyereséget és a veszteséget egyaránt felnagyítja. Ha az árfolyam a pozícióval ellentétes irányba mozdul, és a fedezet elégtelenné válik, a kereskedési platform automatikusan lezárhatja az ügyletet. Egy későbbi visszapattanás ilyenkor már nem hozza vissza az elveszített fedezetet. A dollárhoz kötött stabilcoin használata elszámolási eszközként ezen nem változtat, és a stabilcoin maga is eltérhet a megcélzott árfolyamától.
A látványos árfolyamjóslatokat csalók is felhasználhatják. Az MNB kriptocsalásokról szóló tájékoztatója szerint gyakori módszer az ismert személyek megszemélyesítése, a hamis kereskedési felület és a pénztárca helyreállító szavainak elkérése. A garantált hozamot ígérő vagy azonnali utalást sürgető ajánlatot érdemes külön, a szolgáltató hivatalos oldalán ellenőrizni. A helyreállító szavakat és a privát kulcsot soha nem szabad átadni. Aki előre fizetendő díjat kér az állítólag elveszett kriptoeszköz visszaszerzéséért, újabb csalást kísérelhet meg.
Gyakori kérdések a Bitcoin árfolyamáról
- Mikor jár le Calacanis 12 hónapos előrejelzése?
- 2027 októberének végén. A jóslat arra vonatkozik, hogy az árfolyam ezen az időtávon belül megközelíti az 57 000 dollárt. Év végi záróárat Calacanis nem jelölt meg.
- Hogyan ellenőrizhető, hogy a Bitcoin elérte-e az 57 000 dollárt?
- Érdemes megnevezni az adatforrást és a jegyzés típusát. Egy adott tőzsde napközbeni minimuma eltérhet az összesített napi záróártól, ezért az állítás pontossága függ a mérés módjától.
- Az ETF-kiáramlás mindig a BTC esését okozza?
- Nem. A visszaváltások gyengíthetik a keresletet, de ezt ellensúlyozhatják a közvetlen piaci vételek vagy más befektetők ügyletei. Az árfolyamot az összes piaci szereplő együttes kereslete és kínálata alakítja.
- Miért fontos a Bitcoin-felezés az árfolyam szempontjából?
- Mert lassítja az új bitcoinok kibocsátását. Az árfolyamhatás a vevői kereslettől és attól is függ, mennyit kínálnak eladásra a meglévő tulajdonosok.
- Lehet 2027-ben új Bitcoin-rekord?
- Lehetséges. A november eleji szintről hozzávetőleg 66 százalékos emelkedés kellene a korábbi csúcs eléréséhez. A tartós vevői kereslet és a korábbi csúcsok áttörése erősítené ennek esélyét.
Jogi nyilatkozat. Ez az anyag kizárólag tájékoztató és ismeretterjesztő célokat szolgál, és nem minősül befektetési vagy pénzügyi tanácsadásnak. A kriptovaluták magas kockázatú, volatilis eszközök lehetnek, árfolyamuk rövid idő alatt is jelentősen változhat.