
A Bitcoin árfolyamesése néhány nap alatt közel 7000 dollárt faragott le a vezető kriptovaluta értékéből, miközben egyszerre jelentkezett intézményi tőkekivonás, jelentős profitrealizálás és makrogazdasági bizonytalanság. A 87 ezer dollár környéki szintről induló visszaesés során a BTC megközelítette a 80 ezer dollárt, majd részben visszakapaszkodott. A kérdés most az, hogy átmeneti korrekció zajlik-e, vagy tartósabban romlik a piaci környezet. A válaszhoz az árfolyam mellett azt is látni kell, milyen bizonyítékok állnak az egyes magyarázatok mögött.
Bitcoin árfolyamesés: mekkora volt valójában a zuhanás?

A hét elején a Bitcoin még a 87 ezer dolláros térség áttörésével próbálkozott, de az emelkedés elakadt. Ezt gyorsuló visszaesés követte: az árfolyam előbb 84 ezer dollár alá került, majd a 81 ezer dolláros szintet is elveszítette.
Az október 9-i ellenőrzéskor a CoinMarketCap 24 órás minimumként körülbelül 80 337 dollárt jelzett. Ez összhangban van a 80 400 dollár körüli mélypontról szóló piaci beszámolókkal. A 87 ezer és 80 400 dollár közötti különbség 6600 dollár, vagyis hozzávetőleg 7,6 százalékos visszaesés. A „közel 7000 dolláros zuhanás” tehát kerekített megfogalmazás.
A mélypont azonban nem azonos az aktuális árfolyammal. Az ellenőrzéskor a CoinMarketCap nagyjából 82 600 dolláros, a Bitbo szintén körülbelül 82 600 dolláros Bitcoin-árat mutatott. Az eltérő adatforrások között kisebb különbséget okozhat a frissítési idő és a bevont kereskedési helyszínek köre.
Ez már érzékelhető visszapattanás, de önmagában még nem bizonyít trendfordulót. A volatilitás, vagyis az árfolyam ingadozásának mértéke mindkét irányban jelentős lehet: egy eső piacon is kialakulhat gyors, átmeneti emelkedés.
Az árképzés megértéséhez egy gyakori félreértést is érdemes tisztázni. Minden teljesült eladásnak van vevője. Az árfolyam akkor esik, amikor az eladók egyre alacsonyabb árakat fogadnak el, miközben a korábbi árszinteken nincs elegendő vételi kereslet.
1. Amerikai kormányzati átutalások növelték a bizonytalanságot
A Lookonchain közlése szerint az amerikai kormányhoz azonosított tárcák három nap alatt 17 733 BTC-t és 750 WBTC-t továbbítottak a Coinbase Prime felé. Az elemzőplatform ezek akkori értékét körülbelül 1,48 milliárd, illetve 62 millió dollárra becsülte.
Egy ilyen mozgás azért kelthet aggodalmat, mert a befektetők potenciális eladásra következtethetnek belőle. Ha jelentős mennyiségű Bitcoin jelenik meg a piacon, annak felszívásához megfelelő kereslet szükséges.
Az átutalás azonban nem bizonyítja, hogy az eszközöket eladták. A Coinbase Prime intézményi szolgáltatásai a kereskedés mellett letétkezelést, elszámolást és finanszírozást is tartalmaznak. Egy beutalás így eladás előkészítése mellett vagyonkezelési vagy őrzési művelethez is kapcsolódhat.
Az on-chain adat a blokkláncon rögzített, nyilvánosan vizsgálható információ. Megmutathatja, hogy mely címek között történt tranzakció, de a mögötte álló üzleti döntést nem feltétlenül tárja fel. A címek tulajdonoshoz rendelése pedig részben elemzői azonosításon alapul.
A WBTC, azaz Wrapped Bitcoin szintén magyarázatra szorul. A projekt dokumentációja szerint olyan token, amely mögött egy az egyhez arányban letétben tartott Bitcoin áll. Nem dollárhoz kötött Stabilcoin: értékét alapvetően a Bitcoinhoz igazítja, miközben további letétkezelői és technológiai kockázatokat hordoz.
A piaci hatás részben várakozásokból eredhetett. Egy nagybefektetői átutalás híre akkor is óvatosságra késztethet kereskedőket, ha a későbbi eladás még nem igazolt. Az átutalások és az esés időbeli egybeesése ugyanakkor nem mutatja meg, mekkora részt magyaráztak a teljes árfolyammozgásból.
2. Az ETF-ekből százmillió dollárok távoztak
A kormányzati tárcamozgásoknál egyértelműbb keresleti jelzést adtak az amerikai spot Bitcoin ETF-ek pénzmozgásai.
A spot Bitcoin ETF tőzsdén kereskedett befektetési termék, amely ténylegesen tartott Bitcoin segítségével követi az árfolyamot. A befektető értékpapírszámlán keresztül szerezhet Bitcoin-kitettséget, miközben az eszközök őrzését a termék szolgáltatói intézik.
A Farside Investors adatbázisában az október 7-i nettó kiáramlás 484,9 millió dollár, az október 8-i pedig 244,1 millió dollár volt. A két nap együttesen 729 millió dolláros nettó tőkekivonást jelentett.
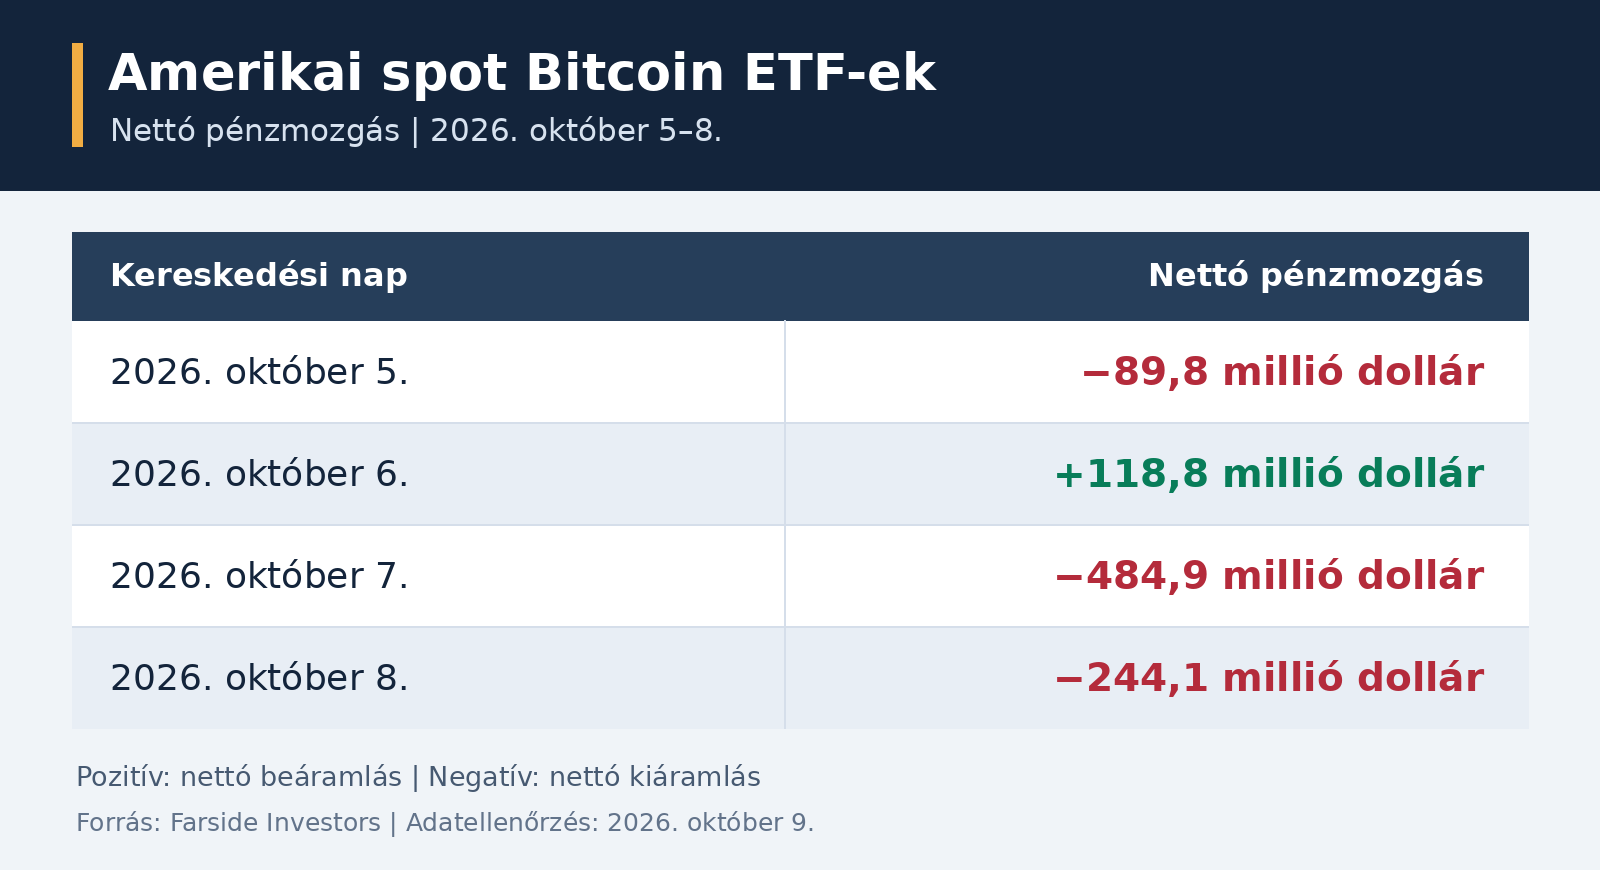
A nettó pénzmozgás az új befektetések és a visszaváltások egyenlege. Nem azonos az ETF-részvények teljes tőzsdei forgalmával: egy befektető eladása egy másik befektetőnek önmagában nem feltétlenül jelent pénzkivonást az alapból.
A tartós nettó kiáramlás viszont gyengítheti a Bitcoin iránti intézményi keresletet, és a visszaváltások az alapok eszközállományának csökkentésével járhatnak.
Két gyenge nap még nem bizonyít tartós intézményi kivonulást. Jelentősége inkább abban áll, hogy az ETF-ek a vizsgált időszakban nem ellensúlyozták a többi eladási nyomást. A következő napok és hetek összesített adatai mutathatják meg, átmeneti portfólióátrendezésről vagy szélesebb keresletcsökkenésről van-e szó.
3. A bányászati szektor felől is érkezett figyelmeztető jel

A Lookonchain egy 996 BTC körüli, hozzávetőleg 81 millió dollár értékű mozgásra is felhívta a figyelmet, amelyet a MARA Holdingshoz kapcsolt. A tranzakcióról szóló részletes beszámoló szerint az eszközök Galaxy Digitalhoz azonosított, illetve kapcsolódó címekre kerültek. A tényleges értékesítést azonban a rendelkezésre álló blokkláncadatok nem igazolták.
A Bitcoin-bányászok számítási kapacitással vesznek részt a hálózat működtetésében és a tranzakciók megerősítésében. Bevételük Bitcoinban keletkezik, miközben számos kiadásukat hagyományos pénzben fizetik: például az áramot, a gépeket vagy a munkabéreket.
Emiatt a bányászati vállalatok időről időre értékesíthetnek készleteikből. Ez üzleti működésük része lehet, és nem feltétlenül jelenti azt, hogy hosszú távon kedvezőtlenül ítélik meg a Bitcoin kilátásait.
A helyzet akkor válhat problémásabbá, ha több szereplő egyszerre kénytelen értékesíteni, miközben az intézményi kereslet is gyengül. Az eladási igények összeadódhatnak, különösen szűkebb piaci likviditás mellett.
A likviditás azt fejezi ki, hogy mekkora mennyiséget lehet megvenni vagy eladni jelentős árfolyam-elmozdulás nélkül. Nemcsak a napi forgalom számít, hanem az is, mennyi tényleges vételi ajánlat áll rendelkezésre az adott pillanatban.
A MARA-hoz kapcsolt tranzakció ezért figyelmet érdemel, de egyetlen vállalat tárcamozgásából nem lehet az egész bányászati szektor viselkedésére következtetni.
4. Megugrott a profitrealizálás
A Santiment október 8-i elemzése szerint a Bitcoin körülbelül 1,03 milliárd dolláros realizált nyereséget jelző napi értéket produkált. A platform ezt 2026 második legmagasabb adatának nevezte, az 1,04 milliárd dollár körüli éves csúcs mögött.
A mutatót fontos helyesen értelmezni. A realizált nyereség on-chain számítása jellemzően összeveti a megmozgatott érmék aktuális értékét az előző mozgatásukkor érvényes értékkel. A Glassnode módszertani leírása is erre az összehasonlításra épít.
Egyszerű példa: ha egy Bitcoin korábban 60 ezer dolláros árfolyamnál mozdult meg, majd 82 ezer dollárnál ismét, a különbség 22 ezer dollár. A nyereségmutató ezt a pozitív eltérést érzékeli, a módszertan szerinti további korrekciókkal.
Ez nem könyvvizsgált kimutatás a befektetők bankszámlára kiutalt nyereségéről. A blokkláncon belüli mozgás nem minden esetben jelent tényleges eladást, és a különböző szolgáltatók eltérően szűrhetik a belső átutalásokat.
A magas érték mégis összeegyeztethető azzal, hogy sok nyereségben lévő tulajdonos egyszerre kezdett profitot realizálni. Ez átmenetileg megterhelheti a keresletet.
A profitrealizálás önmagában természetes egy emelkedés után. A döntő kérdés az, hogy az új vevők képesek-e felszívni a megjelenő kínálatot. Ha igen, az árfolyam stabilizálódhat. Ha nem, az eladók további árcsökkentésre kényszerülhetnek.
5. A geopolitikai feszültség rontotta a kockázatvállalási kedvet
A kriptovaluták piacát a közel-keleti bizonytalanság is kedvezőtlenül érinthette. A Reuters október 8-i tudósítása szerint Donald Trump azt közölte, hogy az Egyesült Államok a november 3-i félidős választások előtt nem indít támadást Irán ellen, és tárgyalásokról számolt be. Ez enyhíthette a közvetlen eszkalációtól való félelmet, de nem szüntette meg a konfliktus kockázatait.
A Bitcoin szempontjából a geopolitikai feszültség több csatornán keresztül számít.
Az első a befektetői óvatosság. Bizonytalan időszakokban egyes szereplők csökkentik a nagy árfolyam-ingadozású eszközök súlyát, vagy készpénzt szabadítanak fel más pozícióik fedezésére.
A második az energiaárakon keresztüli hatás. Az olajellátási zavaroktól való félelem növelheti az inflációs nyomást, ami befolyásolhatja a kamatvárakozásokat. Október 9-én a Reuters már olajár-csökkenésről számolt be Trump kijelentéseit követően, ami arra utalt, hogy a piac valamelyest enyhülőnek látta a közvetlen ellátási kockázatot.
Ez azonban nem jelenti automatikusan a Bitcoin tartós emelkedését. A geopolitikai hírek gyorsan változhatnak, és a kedvező fejleményeket más tényezők ellensúlyozhatják.
A Bitcoin véges kínálata és államoktól független működése miatt hosszú távú értékőrzési érvek is kapcsolódnak hozzá. Rövid távon azonban ebből nem következik, hogy minden válságban biztonságos menedékként viselkedik. Az árfolyamot a likviditási igények és a befektetők aktuális kockázatvállalása is alakítja.
6. A Fed üzenete kedvezőtlen kamatkörnyezetet vetített előre
Christopher Waller, az amerikai jegybank kormányzója október 8-i hivatalos beszédében további kamatemelések lehetőségéről beszélt, amennyiben a gazdasági adatok a várakozásainak megfelelően alakulnak. Ugyanakkor hangsúlyozta, hogy az emelések időzítésében van mozgástér.
Ez nem pusztán elméleti vita volt. Waller felidézte, hogy a Fed szeptemberben 25 bázisponttal, 3,75–4 százalékra emelte az irányadó kamatsávot. A 25 bázispont 0,25 százalékpontot jelent. Indoklásában a tartós inflációs nyomás és az energiaárak szerepét is kiemelte.
Miért fontos ez a Bitcoinnak?
Magasabb kamatok mellett vonzóbbá válhatnak a kamatozó pénzügyi eszközök, miközben drágulhat a hitelből finanszírozott befektetés. A Bitcoin tartása önmagában nem biztosít szerződésben rögzített kamatot, ezért a befektetők összehasonlításában változhat a relatív vonzereje.
A magasabb finanszírozási költség a tőkeáttételes kereskedésre is hat. A tőkeáttétel azt jelenti, hogy valaki a saját fedezeténél nagyobb pozíciót tart fenn, így a nyereség és a veszteség egyaránt felnagyítódik.
Tízszeres tőkeáttételnél egy 5 százalékos kedvezőtlen árfolyammozgás leegyszerűsítve a saját fedezet mintegy felének megfelelő veszteséget okozhat. A tényleges eredményt díjak, finanszírozási költségek és a platform szabályai is módosítják.
Ha a fedezet elégtelenné válik, likvidálás, vagyis kényszerű pozíciózárás következhet. Az emelkedésre fogadó pozíciók ilyen lezárása tovább erősítheti az esést. Ez magyarázza, hogyan alakulhat ki láncreakció akkor is, ha az eredeti eladási nyomás önmagában kisebb volt.
Korrekció vagy trendforduló? Három lehetséges forgatókönyv
A hat tényező nem hat egymástól függetlenül. A geopolitikai feszültség befolyásolhatja az inflációt, az infláció a kamatvárakozásokat, a romló hangulat pedig az ETF-pénzmozgásokat és a tőkeáttételes pozíciókat. Hatásuk ezért nem adható egyszerűen össze.
A hosszabb távú összehasonlítás szintén óvatosságot indokol. A CoinMarketCap a Bitcoin történelmi csúcsát 126 198 dollár körül, 2025 októberére teszi. A mostani, hozzávetőleg 82 600 dolláros ár ennél mintegy 34,5 százalékkal alacsonyabb. Emiatt a „bikapiaci korrekció” megnevezés a vizsgált időtávtól és az elemzői értelmezéstől is függ.
Optimista forgatókönyv: a kereslet felszívja az eladásokat
A kedvező változat szerint a profitrealizálás és a kényszerű pozíciózárások után csökken az eladási nyomás. Ehhez az ETF-kiáramlások mérséklődése, a makrogazdasági bizonytalanság enyhülése és tartósabb azonnali piaci kereslet társulhat.
Ebben az esetben az árfolyam ismét megközelíthetné a korábban elveszített szinteket, később a 87 ezer dolláros térséget is. Ez feltételes lehetőség, nem biztos célár. Egy rövid felugrásnál többet mondana, ha a piac több egymást követő napon is megtartaná a visszaszerzett szinteket.
Semleges forgatókönyv: elhúzódó oldalazás következik
Elképzelhető, hogy sem a vevők, sem az eladók nem kerülnek tartós fölénybe. Az árfolyam ebben az esetben széles sávban ingadozhat, miközben az ETF-adatok és a makrogazdasági hírek váltakozó jelzéseket adnak.
Az oldalazás időt biztosíthat a piacnak az új információk feldolgozására. Ugyanakkor a nagyobb sávon belüli mozgások továbbra is jelentős veszteségeket okozhatnak, különösen tőkeáttétel mellett.
Negatív forgatókönyv: tartósan gyengül a kereslet
A kockázati változatban folytatódik az intézményi tőkekivonás, újabb kínálat jelenik meg, és a kamatkörnyezet is kedvezőtlen marad. A 80 ezer dollár körüli térség tartós elvesztése további bizonytalanságot és pozíciózárásokat válthatna ki.
A támasz olyan ársáv, ahol korábban jelentősebb vételi érdeklődés jelentkezett. Nem garantált alsó korlát: megfelelő eladási nyomás esetén áttörhető.
A forgatókönyvek megítélésénél érdemes együtt vizsgálni a többnapos ETF-pénzmozgásokat, a tényleges keresletet, az on-chain mutatókat és a kamatkilátásokat. Egyetlen grafikon vagy közösségi médiás állítás ritkán ad elegendő alapot.
A gyors esések csalóknak is lehetőséget teremtenek. Garantált megtérülést ígérő kereskedési robotok, hamis ügyfélszolgálatok és veszteség-visszaszerzési ajánlatok célozhatják a bizonytalan befektetőket. Az amerikai fogyasztóvédelmi hatóság külön figyelmeztet a pénz visszaszerzését előzetes díjért ígérő csalásokra.
A tárca helyreállító szavait és a privát kulcsot nem szabad átadni másnak. A sürgetés, a biztos nyereség ígérete és az ismeretlen oldalhoz kért tárcacsatlakoztatás figyelmeztető jel. A veszteség gyors visszanyerésének vágya pedig könnyen nagyobb kockázatvállaláshoz vezethet.
Gyakori kérdések
Miért esett egyszerre több ezer dollárt a Bitcoin?
Az ellenőrzött adatok alapján ETF-kiáramlások, magas profitrealizálás és kedvezőtlen makrogazdasági hírek is jelen voltak. Nagy tárcamozgások tovább növelték a bizonytalanságot. Az egyes tényezők pontos hozzájárulása nem állapítható meg.
Biztosan eladta a Bitcoinját az amerikai kormány?
Az idézett blokkláncelemzés átutalásokat azonosított. Ezek önmagukban nem bizonyítják a tényleges értékesítést, annak időpontját vagy végrehajtási árát.
Az ETF-kiáramlás azonos az ETF tőzsdei forgalmával?
Nem. A nettó pénzmozgás a termékbe érkező új befektetések és a visszaváltások egyenlege. Az ETF-részvények befektetők közötti adásvétele más mutató.
A magas realizált nyereség biztos trendfordulót jelez?
Nem. Profitrealizálási hullámot jelezhet, de emelkedő és gyengülő piacon egyaránt előfordulhat. A kereslettel és más mutatókkal együtt értelmezhető.
A 80 ezer dollár garantált támasz?
Nem. Kerek, pszichológiailag fontos árszint lehet, de nem jelent árfolyamgaranciát. A kereslet gyengülése esetén az ár alá is kerülhet.
A visszapattanás bizonyítja, hogy véget ért az esés?
Nem. Átmeneti emelkedést rövid pozíciók zárása vagy a kényszereladások kifutása is okozhat. Tartósabb javulás megítéléséhez hosszabb időszak adatai szükségesek.
Jogi nyilatkozat: A cikk kizárólag tájékoztató és ismeretterjesztő célokat szolgál, nem minősül befektetési vagy pénzügyi tanácsadásnak. A kriptovaluták magas kockázatú, volatilis eszközök lehetnek, amelyek jelentős veszteséget okozhatnak.