

A LayerZero tokenje és a Bitcoin Cash is két számjegyű mínuszban szerepel a szeptember 28-án reggel készült piaci táblázatban. A ZRO 12,14, a BCH 10,54 százalékot veszített 24 óra alatt. A két esés mögött azonban eltérő előzmények állnak: a BCH egy friss határidős piaci bejelentés utáni ralit korrigálhat, míg a ZRO-nál a korábbi gyors emelkedés mellett a tokenkínálat és egy új jogvita is figyelmet érdemel. Az árfolyammozgás pontos okát egyik esetben sem lehet pusztán a táblázatból bizonyítani.

Kriptopiaci esés: mit mutatnak a számok?
A mellékelt, 2026. szeptember 28-án körülbelül 9:23-kor készült képernyőképen két kriptovaluta látható a „Top Losers”, vagyis a legnagyobb vesztesek között:
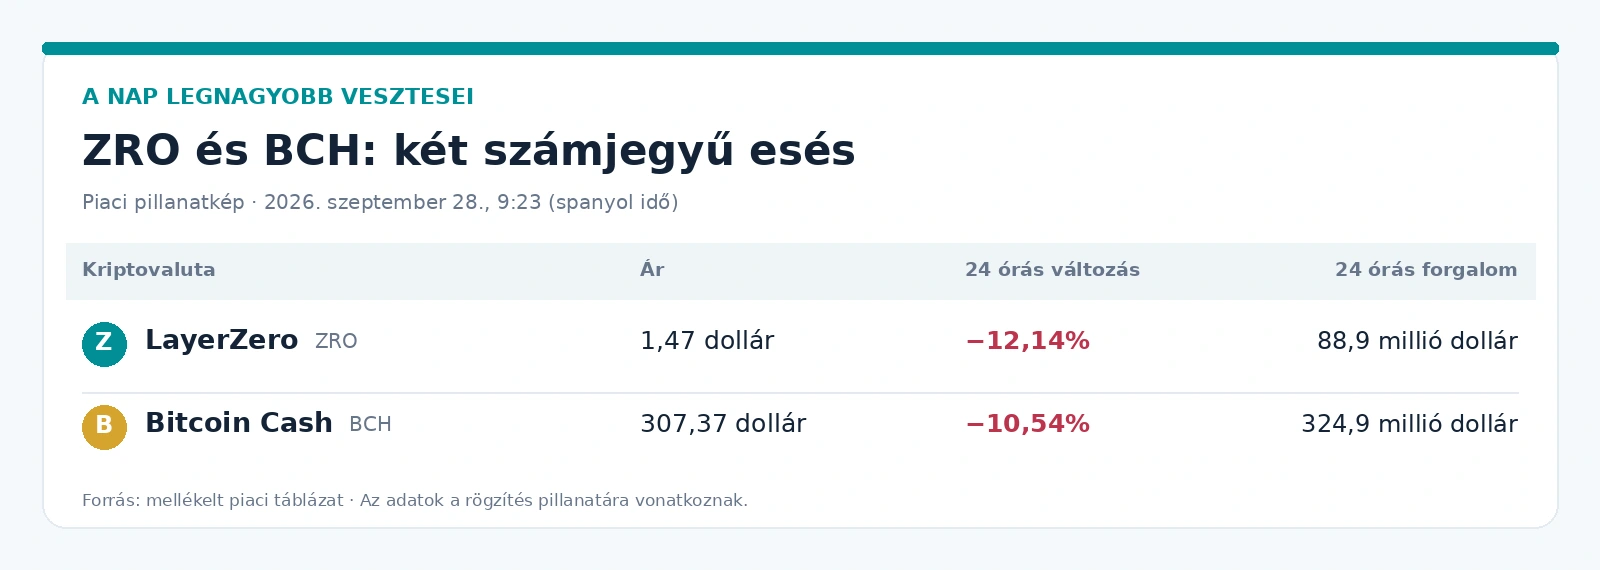
A 24 órás változás azt mutatja, mennyivel áll az ár az adott adatforrásnál nagyjából egy nappal korábbi szintje alatt. Nem azt jelenti, hogy az árfolyam aznap reggel óta esett ugyanennyit. A kerekített adatokból visszaszámolva a ZRO összehasonlítási ára körülbelül 1,67, a BCH-é körülbelül 343,6 dollár lehetett. Ezek számított közelítések, nem külön ellenőrzött korábbi jegyzések.
A kereskedési volumen az adott időszakban gazdát cserélt eszközök dollárban kifejezett értéke. A BCH közel 325 millió dolláros forgalma azt jelzi, hogy az ármozgás jelentős kereskedési aktivitás mellett zajlott. A volumenből viszont önmagában nem derül ki, hogy kik adtak el, mennyi volt a nettó tőkekiáramlás, vagy történtek-e nagy, kényszerű pozíciózárások.
Egy fontos korlátot már az elején érdemes rögzíteni: a táblázatban csak két sor látszik. Ezekből nem következik, hogy az egész kriptopiac ugyanilyen mértékben esett. A kérdés inkább az, hogy miért éppen ez a két eszköz került a vesztesek közé, és jelez-e a mozgásuk szélesebb piaci kockázatot.
Miért esett a Bitcoin Cash a CME-bejelentés után?

A Bitcoin Cash árfolyamának megértéséhez a szeptember 22-i hírig kell visszamenni. A CME Group bejelentette, hogy október 19-én Bitcoin Cashre és Uniswapra szóló határidős ügyleteket kíván indítani, hatósági felülvizsgálattól függően. A tervezett BCH-termékekből normál és kisebb, „micro” méretű szerződés is szerepel a bejelentésben. A határidős ügylet olyan szerződés, amellyel a piaci szereplők egy eszköz későbbi árára vállalhatnak kitettséget vagy fedezhetik meglévő kockázatukat.
A bejelentés azért volt jelentős, mert egy szabályozott határidős piac új lehetőséget kínálhat a BCH árkockázatának kezelésére. Nem jelent azonban automatikus spot vásárlást. Aki BCH-határidős szerződéssel kereskedik, nem feltétlenül vesz magát a kriptovalutából. A termék tervezett indulása önmagában sem garantál tartós árfolyam-emelkedést.
A hír után a BCH jelentősen erősödött. A CoinMarketCap szeptember 28-án hajnalban közzétett, automatizált elemzése körülbelül 34 százalékos megelőző heti emelkedést és az ezt követő nyereségrealizálást emelte ki. A jelentés korábbi, 315 dollár körüli árat rögzített; a mellékelt, későbbi képernyőképen már 307,37 dollár szerepel. Az eltérés jól mutatja, milyen gyorsan változhatnak az ilyen elemzések alapjául szolgáló adatok. Az automatizált értelmezést ezért lehetséges magyarázatként, és nem bizonyított ügyleti okként érdemes kezelni.
A nyereségrealizálás egyszerűen azt jelenti, hogy a korábban olcsóbban vásárló kereskedők eladnak, hogy rögzítsék a nyereségüket. Egy rövid idő alatt nagyot emelkedő eszköznél ehhez nem kell új, rossz hír. Ha sokan egyszerre döntenek az eladás mellett, a kereslet pedig nem tart lépést velük, az ár gyorsan visszaeshet. A BCH esetében ez a forgatókönyv összhangban áll a friss rali és a mostani korrekció időrendjével, de az egyes eladók motivációját a nyilvános árfolyamadat nem tárja fel.
Miért fontos ez a piacnak? A BCH esése próba elé állítja a CME-hírre épült optimizmust. Ha a vevők a korrekció után is aktívak maradnak, a bejelentés továbbra is támaszt adhat az érdeklődésnek. Ha viszont a korábbi emelkedést főként rövid távú spekuláció hajtotta, a visszaesés nagyobb lehet. Az októberre tervezett termék indulását és későbbi forgalmát külön kell majd értékelni; a mostani áresés nem dönti el előre egyik kérdést sem.
LayerZero: mi állhat a ZRO gyengülése mögött?

A LayerZero különböző blokkláncok közötti kommunikációt szolgáló infrastruktúra, a ZRO pedig a hozzá kapcsolódó token. A hálózat szerepét úgy lehet elképzelni, mint egy üzenetküldési rendszert: alkalmazások egyik blokkláncról a másikra tudnak információt továbbítani. Ezért a LayerZero és a Bitcoin Cash árfolyamát nem ugyanaz a konkrét termékhír mozgatja.
A ZRO-nál is fontos előzmény a gyors emelkedés. A CoinMarketCap szeptember 27-i, automatizált elemzése szerint a token az előző héten körülbelül 50 százalékot erősödött, majd már akkor gyengülni kezdett. Az elemzés a profitkivételt tartotta a legvalószínűbb magyarázatnak, ugyanakkor nem azonosított egyértelmű, különálló második okot. A szeptember 28-i képernyőkép ennél későbbi és mélyebb esést mutat.
Egy ilyen rali után a 12 százalék feletti napi visszaesés nem feltétlenül jelenti, hogy a projekt használata egyik napról a másikra romlott. Jelentheti azt is, hogy a gyors emelkedésre vásárló szereplők közül sokan hasonló időben zárják pozíciójukat. A likviditás itt azt fejezi ki, mekkora ügyletet lehet végrehajtani anélkül, hogy az ár számottevően elmozdulna. Ha egy adott ársávban kevés a vételi ajánlat, az eladások látványosabb esést okozhatnak.
A ZRO értékelésénél ugyanakkor nem elég csak a napi grafikonra nézni. A LayerZero a Zero nevű, különálló Layer 1 blokklánc fejlesztését is bemutatta. A Layer 1 önálló alapblokkláncot jelent. A projekt tervei szerint a ZRO szolgálna a hálózati műveletek díjához használt eszközként, és a tulajdonosok staking útján is részt vehetnének a hálózat működésében: tokenjeiket validátorokhoz delegálhatnák. Ezek a projekt által ismertetett tervek; a jövőbeli használatuk és gazdasági hatásuk még nem tekinthető megvalósult eredménynek.
Ez adja a ZRO körüli alapvető piaci kérdést: a tervezett alkalmazások képesek lesznek-e tartós keresletet teremteni a token iránt? A mai esés erre nem ad választ, de emlékeztet arra, hogy a jövőbeli felhasználásról alkotott várakozások ára gyorsan változhat.
Tokenfelszabadítás: tényleges eladás vagy piaci aggodalom?

A ZRO esetében a tokenomika, vagyis a token teljes mennyisége, elosztása és forgalomba kerülésének szabályai különösen fontosak. A LayerZero Foundation eredeti tájékoztatása szerint a ZRO teljes készlete egymilliárd darab. A stratégiai partnereknek és a projekt közreműködőinek jutó tokenek egy része több év alatt, meghatározott ütemben válik hozzáférhetővé. Ezt hívják tokenfelszabadításnak.
A befektetők azért követik az ilyen eseményeket, mert a felszabaduló tokenek potenciális kínálatot jelentenek. Ha tulajdonosaik eladják őket, és nincs elegendő új vevő, az nyomást gyakorolhat az árra. De a „felszabadult” és az „eladott” nem ugyanaz: a tulajdonos dönthet úgy is, hogy tovább tartja a tokenjeit.
Maga a LayerZero is hangsúlyozta ezt a különbséget egy júniusi, saját adataira épülő összefoglalóban. Eszerint a stratégiai partnereknél addig felszabadult ZRO jelentős részét akkor még tartották, és a tényleges piaci értékesítés elmaradt a felszabadítások teljes mennyiségétől. Ez a projekt állítása, ráadásul június vége előtti állapotot ír le; nem használható bizonyítékként arra, hogy szeptember 28-án mennyit adtak el.
A mai ármozgásról ezért a pontos megfogalmazás az, hogy a tokenkínálat alakulása valós kockázati tényező, de a képernyőkép nem bizonyítja, hogy a mostani esést konkrét felszabadított tokenek eladása okozta. Ehhez többek között friss tárcamozgásokat, tőzsdei beutalásokat és megbízható kereskedési adatokat kellene összevetni. Még egy tőzsdére történő tokenutalás sem lenne önmagában biztos bizonyítéka az azonnali eladásnak.
A KelpDAO-per miért jelent külön kockázatot?
A LayerZero körül egy friss jogi és biztonsági kérdés is felmerült. A KelpDAO mögött álló társaság szeptemberben pert indított a LayerZerohoz kapcsolódó társaságok és társalapítójuk ellen egy áprilisi, hozzávetőleg 292 millió dollár értékű rsETH-veszteséggel járó támadás nyomán. A felperes állítása szerint a LayerZero jóváhagyta vagy támogatta azt a hídkonfigurációt, amelyet később támadás ért. A LayerZero társalapítója vitatja a kereset állításait. A per megindítása tény; a felelősség kérdése vitatott.
A támadás megtörténtét a LayerZero saját, májusban kiadott incidensjelentése is rögzíti. A jelentés leírja, hogy az érintett alkalmazás egyetlen ellenőrző hálózatra támaszkodó beállítást használt, és ismerteti a támadók által kihasznált körülményeket. A felek között a konfigurációval kapcsolatos tájékoztatás és felelősség megítélése vitás. Az incidensjelentés és a kereset ezért más-más kérdésre ad választ: az egyik a támadás menetét vizsgálja, a másik jogi felelősséget állít.
Miért számíthat ez a ZRO árfolyamának? Egy blokkláncok közötti kommunikációt kínáló infrastruktúránál a bizalom a termék megítélésének része. Egy elhúzódó jogvita költséget és bizonytalanságot okozhat, illetve befolyásolhatja a lehetséges ügyfelek kockázatértékelését. Ugyanakkor nincs olyan, itt ellenőrzött adat, amelyből meg lehetne mondani, hogy a szeptember 28-i −12,14 százalékból pontosan mekkora rész tulajdonítható a per hírének. A korábbi rali utáni profitkivétel, a tokenkínálattal kapcsolatos várakozások és a jogi bizonytalanság egyidejűleg is hathatnak a hangulatra.
Mit árul el a két esés a teljes kriptopiacról?
A ZRO és a BCH együttes gyengülése arra utal, hogy az előző napokban erősen emelkedő altcoinok különösen érzékenyek lehetnek a hangulat változására. Az altcoin gyűjtőnév: a Bitcoinon kívüli kriptovalutákat jelöli. A két eszköz azonban eltérő okból vonzotta a figyelmet, így az egyidejű esés nem bizonyít közös, kizárólagos kiváltó eseményt.
A BCH esetében a CME-bejelentés utáni gyors drágulás teremthetett alkalmat a nyereség rögzítésére. A ZRO-nál szintén nagy heti emelkedés előzte meg a visszaesést, miközben a kínálati ütemezés és a peres fejlemények sajátos kockázatot jelentenek. A két történet közös része a várakozások átárazása: amikor sok kereskedő már egy kedvező jövőbeli eseményre pozicionált, egy kisebb hangulatváltás is aránytalanul nagy ármozgást hozhat.
A teljes piac állapotához több mutatót kell együtt nézni. Ilyen a Bitcoin és az Ethereum ugyanazon időszakra vonatkozó változása, a teljes piaci érték, az altcoinok szélesebb körének teljesítménye és a forgalom alakulása. A piaci kapitalizáció egy kriptovaluta aktuális árának és a számításba vett forgalomban lévő mennyiségének szorzata; nem azt mutatja, mennyi pénz áramlott be egy nap alatt.
A határidős piac adatai is segíthetnének eldönteni, hogy a spot eladások mellett volt-e szerepe a tőkeáttételes pozíciók zárásának. Tőkeáttételnél a kereskedő a saját tőkéjénél nagyobb kitettséget vállal, ezért az ellenkező irányú ármozgás gyorsan felemésztheti a fedezetét. Elegendő fedezet hiányában a pozíciót automatikusan lezárhatják. A mellékelt táblázat nem tartalmaz ilyen adatokat, ezért ebből az esésből konkrét likvidálási hullámra következtetni nem lenne megalapozott.
Mi következhet a ZRO és a BCH számára?
Kedvező forgatókönyv: a korábbi rali utáni eladások mérséklődnek, a vevők visszatérnek, és a két eszköz árfolyama stabilizálódik. A BCH-nál a CME tervezett terméke iránti érdeklődés, a ZRO-nál a LayerZero fejlesztéseinek előrehaladása támogathatja a hangulatot. Ehhez tartós kereslet kell; egyik fejlemény sem garantál emelkedést.
Semleges forgatókönyv: a nagy kilengést többnapos vagy hosszabb oldalazás követi. A kereskedők újraértékelik, mennyit ér a BCH-nál a még el nem indult határidős piac lehetősége, illetve a ZRO-nál a tervezett hálózati felhasználás a kínálati és jogi kockázatok mellett. A bizonytalan időszakban magas forgalom mellett is lehetnek éles, egymást váltó napi mozgások.
Kockázati forgatókönyv: ha a szélesebb piac is gyengül, vagy új, kedvezőtlen projektspecifikus információ jelenik meg, az eladások folytatódhatnak. A BCH esetében a korábbi gyors rali további visszarendeződése, a ZRO-nál pedig a kínálati várakozások és a jogvita miatti bizalomvesztés jelenthet külön nyomást. Ezek lehetőségek, nem árfolyam-előrejelzések.
A legfontosabb tanulság, hogy egy kétszámjegyű napi esés önmagában sem a projekt kudarcát, sem jó vételi alkalmat nem bizonyít. A BCH-nál a CME-hír utáni kereslet tartósságát, a ZRO-nál a tényleges tokeneladásokat, a fejlesztések megvalósulását és a jogvita alakulását érdemes követni. A mostani képernyőkép azt mutatja meg pontosan, mekkora volt az esés egy adott pillanatban; az okokról az előzmények és a további adatok együtt adhatnak megalapozottabb képet.
Gyakori kérdések
Miért esett a Bitcoin Cash, ha kedvező CME-hír érkezett?
A bejelentés után a BCH gyorsan emelkedett. A mostani esés egyik valószínű magyarázata, hogy egyes kereskedők rögzítették korábbi nyereségüket. Az egyes eladások pontos okát a nyilvános árfolyamgrafikon nem bizonyítja.
Elindult már a CME Bitcoin Cashre szóló határidős piaca?
A CME szeptember 22-i bejelentése október 19-i tervezett indulást jelölt meg, hatósági felülvizsgálattól függően. A szeptember 28-i esés idején ez még jövőbeli esemény volt.
A ZRO tokenfelszabadítása automatikusan eladást jelent?
Nem. A felszabadítás azt jelenti, hogy a token hozzáférhetővé válik az arra jogosult számára. Ő dönthet az eladás vagy a megtartás mellett.
Bizonyított, hogy a KelpDAO-per okozta a ZRO mostani esését?
Nem. A per ténye ellenőrizhető, de nincs olyan adat, amely a napi árfolyamveszteséget egyértelműen vagy számszerűen ehhez az egy eseményhez kötné.
Mit jelent a magas 24 órás kereskedési volumen?
Azt, hogy nagy értékben történtek ügyletek az adott időszakban. Nem azonos a nettó eladásokkal, és önmagában nem mutatja meg, hogy az árfolyam merre halad tovább.
A két token zuhanása azt jelenti, hogy az egész kriptopiac összeomlik?
Nem. Két eszköz pillanatnyi teljesítménye alapján nem lehet a teljes piacról ilyen következtetést levonni. Ehhez sokkal szélesebb, azonos időpontra vonatkozó piaci adat szükséges.
Jogi nyilatkozat: Ez az anyag kizárólag tájékoztató és ismeretterjesztő célú, nem minősül befektetési vagy pénzügyi tanácsadásnak. A kriptovaluták magas kockázatú, jelentősen ingadozó árú eszközök lehetnek.