

Az amerikai tőzsdefelügyelet, az SEC munkatársai pontosították, hogyan ítélhetik meg a kriptoprojektek token-visszavásárlási bejelentéseit. Egy már működő hálózat nem értékpapírnak minősülő tokenje esetében a bejelentés önmagában nem jelenti azt, hogy a kibocsátó befektetési szerződést kínál. Egy még nem működő rendszerben viszont jogi kérdéseket vethet fel, ha a visszavásárlást a tokentulajdonosoknak ígért hozamként mutatják be. A különbség a projekteknek és az olvasóknak is fontos, de az iránymutatás nem ad általános felmentést minden visszavásárlásra. sec.gov
Mit mond pontosan az SEC a token-visszavásárlásról?
Az SEC vállalati pénzügyekkel foglalkozó részlege 2026. szeptember 25-én közzétett gyakori kérdéseinek egyik pontja kifejezetten a token-visszavásárlással foglalkozik. A kérdés abból indul ki, hogy a kibocsátók többféle okból vásárolhatják vissza tokenjeiket: kezelhetik a tartalékaikat, csökkenthetik a kínálatot, átrendezhetik a birtokolt eszközeiket, vagy egy protokoll működéséhez kapcsolódó tokenégetést finanszírozhatnak.
A munkatársak válasza két helyzetet különít el. Ha a kriptohálózat működik, egy nem értékpapírnak minősülő token visszavásárlási programjának bejelentése szerintük nem tekinthető önmagában olyan ígéretnek, hogy a kibocsátó a befektetők nyeresége szempontjából meghatározó irányítási munkát fog végezni. Ha a hálózat még nem működik, ugyanilyen bejelentés már ilyen ígéretként értékelhető, amennyiben a kibocsátó a visszavásárlást a tokentulajdonosoknak nyújtott hozam vagy megtérülés forrásaként mutatja be. Az utóbbi megfogalmazás lehetőséget jelez, nem automatikus értékpapír-minősítést. sec.gov
A hír első olvasásra úgy hangozhat, mintha az SEC általában „engedélyezte” volna a token-visszavásárlásokat. A GYIK ennél jóval szűkebb kérdésre válaszol: arra, hogy a bejelentésből önmagában következik-e egy bizonyos, a Howey-teszt szempontjából fontos ígéret. Egy konkrét projekt teljes jogi helyzetét, korábbi tokenértékesítéseit vagy más vállalásait nem minősíti.
Mi a Howey-teszt, és miért számít a kibocsátó ígérete?
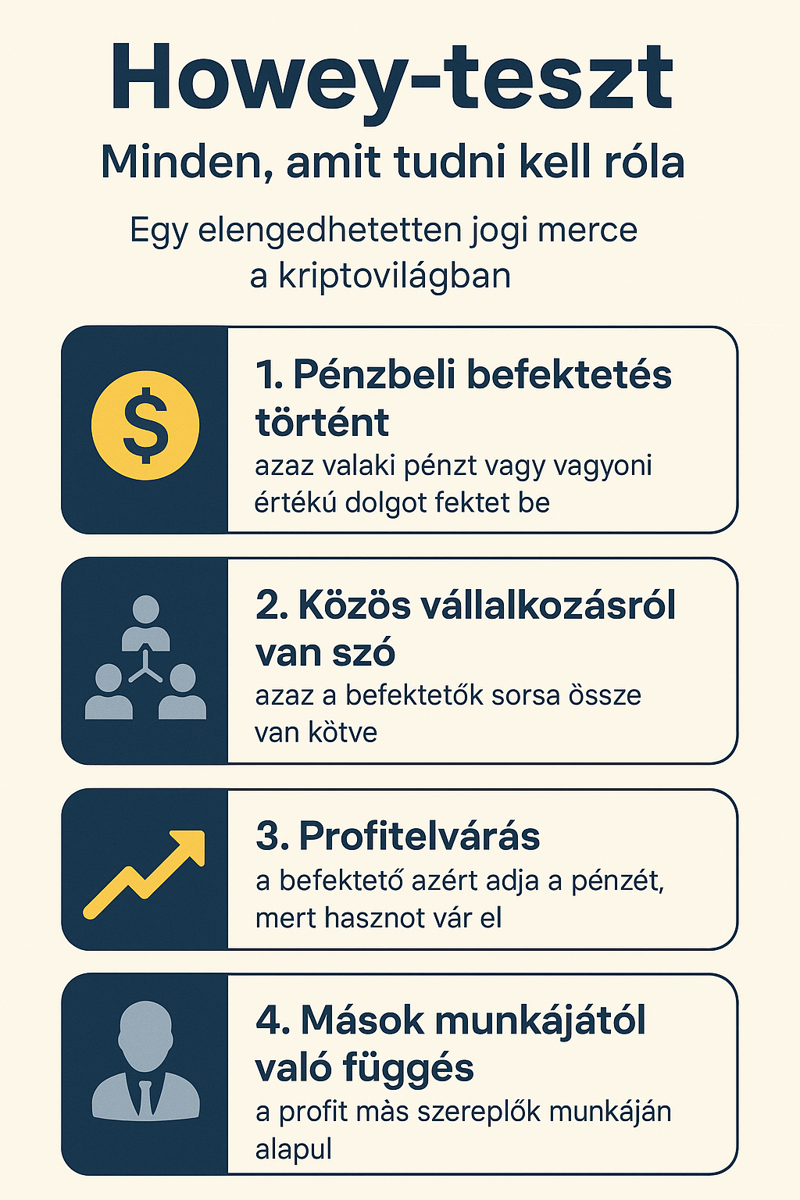
Az Egyesült Államokban egy ügylet akkor tartozhat az értékpapírjogi szabályok alá befektetési szerződésként, ha teljesülnek a Howey-teszt feltételei. Közérthetően: valaki pénzt fektet egy közös vállalkozásba, és ésszerűen profitot vár, amely mások érdemi erőfeszítéseiből származik. A vizsgálat az ügylet gazdasági tartalmára irányul; önmagában az, hogy az érintett eszközt „tokennek” vagy „használati tokennek” nevezik, nem dönti el a kérdést. Transactions Involving Crypto Assets
A mostani GYIK-ben az érdemi irányítási erőfeszítés kap hangsúlyt. Ez olyan tevékenységet jelent, amelytől a vásárló ésszerűen a projekt sikerét és a saját nyereségét várhatja. Gondoljunk például arra a helyzetre, amikor egy csapat még csak egy tervezett hálózatot épít, és a tokenvásárlóknak azt kommunikálja: a fejlesztések és a csapat későbbi döntései teszik majd értékessé a tokent.
A visszavásárlás kommunikációja ehhez hozzáadhat egy újabb profitvárakozást. Ha a kibocsátó egy még használhatatlan rendszer tokenjéről azt állítja, hogy a rendszeres vásárlásai megtérülést teremtenek a tulajdonosoknak, a vásárlók az árfolyam alakulását részben a kibocsátó jövőbeli döntéseitől tehetik függővé. Ez jogi kockázati tényező. Önmagában azonban ez sem elegendő minden esetben a végső minősítéshez: a többi feltételt és az összes körülményt együtt kell vizsgálni.
Fontos különbség van a token és a tokenhez kapcsolódó értékesítési ügylet között is. Az SEC 2026. márciusi értelmezése szerint egy önmagában nem értékpapírnak minősülő kriptoeszközt is értékesíthetnek befektetési szerződés keretében. Ilyenkor a token puszta technikai léte és az eladásához fűzött ígéretek külön elemzést igényelnek. Ezért nem elég egy tokenről általánosságban kijelenteni, hogy „értékpapír” vagy „nem értékpapír”, az adott ügylet vizsgálata nélkül.
Mitől számít működőnek egy kriptohálózat?
Az SEC márciusi értelmezésében egy kriptorendszer akkor működőképes, ha a hálózat saját tokenje ténylegesen használható a rendszerben, annak programozott rendeltetése szerint. Ilyen használat lehet például a hálózati műveletek díjának fizetése. A definíció tehát valódi, jelenlegi használhatóságról beszél: egy terv, egy látványos bemutató vagy a jövőre ígért funkció önmagában nem ugyanaz.
A működőképesség és a decentralizáció sem azonos. Az előbbi azt írja le, hogy a rendszer és a token használható-e a tervezett módon. Az utóbbi arra vonatkozik, hogy van-e olyan központi szereplő, amely a rendszer működése felett irányítási, gazdasági vagy szavazati ellenőrzést gyakorol. Egy projekt értékelésekor ezért a tényleges használat mellett a döntési jogokat és a szereplők befolyását is érdemes megvizsgálni.
Van még egy finomabb különbség. Amikor azt kell eldönteni, hogy egy kibocsátó teljesítette-e a vásárlóknak korábban tett fejlesztési ígéreteit, az SEC GYIK-je szerint számít, hogyan határozta meg maga a kibocsátó az elérendő működőképességet a kommunikációjában. Ha például egy csapat egy meghatározott szolgáltatást ígért, a vásárlók felé tett vállalás teljesítését ezzel az ígérettel összefüggésben kell értékelni. A hálózat általános technikai működőképessége és a korábbi vállalások teljesítése így két külön kérdés.
Miért nem ugyanaz a karbantartás és a jövőbeli nyereség ígérete?
Egy működő hálózatot is fejlesztenek. Javítják a hibáit, erősítik a biztonságát, frissítik a szoftvert, és igyekeznek több felhasználót vagy fejlesztőt bevonni. A szeptemberi GYIK szerint az ilyen, már működő rendszerhez kapcsolódó tevékenységek és az ezekre vonatkozó szokásos vállalások általában nem jelentik azt az érdemi irányítási erőfeszítést, amelyre a Howey-teszt említett eleme épül
Ez segít megérteni a visszavásárlásról adott választ is. Egy létező, használható hálózatnál a token iránti keresletet több tényező alakíthatja: mire használják a rendszert, milyen a szolgáltatás, mennyi token van forgalomban, és milyenek a piaci feltételek. A kibocsátó visszavásárlási bejelentése ebben a helyzetben önmagában nem egyenértékű azzal az ígérettel, hogy a vásárlók profitját a projektvezetés fogja előállítani.
Ez nem jelenti azt, hogy a működő hálózatok minden kommunikációja következmények nélküli. Az SEC értelmezése a kijelentések tartalmát és az ügylet teljes környezetét is fontosnak tartja. Más kérdést vethet fel egy program tényszerű bemutatása, mint az az állítás, hogy a kibocsátó tevékenysége biztos nyereséget eredményez. A már működő rendszerre vonatkozó GYIK-választ ezért nem lehet tetszőleges hozamígéretekre kiterjeszteni.
Mit változtat a visszavásárlás a token kínálatán?
A token-visszavásárlás általában azt jelenti, hogy egy projekt vagy egy hozzá kapcsolódó szereplő tokeneket vásárol meg a piacon. A vásárlás pillanatában keresletet teremthet, de az árfolyam későbbi alakulása attól is függ, mi történik a megvett tokenekkel, mekkora az összeg, és hogyan változik közben a teljes kínálat.
Ha a projekt a tokeneket saját tárcájában tartja, azok nem feltétlenül tűnnek el véglegesen. Később ismét piacra kerülhetnek. Tokenégetéskor ezzel szemben a cél a tokenek végleges kivonása a használható kínálatból. A két lépést egy bejelentés könnyen egyetlen, „kínálatcsökkentő” történetként mutathatja be, gazdasági hatásuk azonban eltérhet. A program értékeléséhez tudni kell, hogy a projekt vásárol, eléget, tartalékol, vagy ezek közül többet is tesz.
Az is számít, hogy közben keletkeznek-e vagy felszabadulnak-e új tokenek. Tokenomikának a token kibocsátására, elosztására és felhasználására vonatkozó szabályok összességét nevezzük. Ha egy projekt visszavásárol egy bizonyos mennyiséget, de ennél több új token kerül forgalomba, a visszavásárlásból nem következik automatikusan a forgalomban lévő kínálat csökkenése. A zárolt tokenek feloldása, a csapatnak juttatott készletek vagy a működéshez kapcsolódó kibocsátás mind módosíthatják az összképet.
A likviditás, vagyis az, hogy mekkora mennyiséget lehet jelentősebb ármozgás nélkül adni vagy venni, szintén meghatározó. Egy kisebb piacon ugyanaz a visszavásárlási összeg látványosabb rövid távú mozgást okozhat, mint egy mélyebb piacon. Ez a mozgás azonban nem bizonyítja, hogy a projekt tartósan értékesebbé vált. A bejelentett keret és a ténylegesen végrehajtott vásárlás között is lehet különbség.
Milyen piaci következménye lehet az iránymutatásnak?
A GYIK a projektek számára elsősorban értelmezési támpontot ad. Pontosabban láthatják, hogyan gondolkodnak az SEC munkatársai egy működő hálózat visszavásárlási bejelentéséről, illetve miért kényes egy nem működő projekt hozamra építő üzenete. Ez hatással lehet arra, milyen részletességgel ismertetik a program célját, forrását és feltételeit. Az már elemzői következtetés, nem az SEC által ígért piaci eredmény, hogy a pontosabb keretek egyes szereplők számára csökkenthetik a bizonytalanságot.
Az árfolyamra gyakorolt hatás sokkal kevésbé egyértelmű. Kedvező forgatókönyvben egy átlátható, ténylegesen végrehajtott program ideiglenesen növelheti a keresletet, miközben a hálózat használata is erősödik. Semleges forgatókönyvben a visszavásárlás hatása kicsi marad, vagy más piaci tényezők elfedik. Kedvezőtlen forgatókönyvben a program elmarad, kisebb lesz a vártnál, új tokenkibocsátás ellensúlyozza, vagy a romló piaci hangulat mellett sem tudja megtámasztani az árat. Egyik lehetőség sem biztos előrejelzés.
A jogi helyzet és a piaci teljesítmény két külön kérdés. Attól, hogy egy bejelentés az SEC munkatársainak leírt értelmezése szerint önmagában nem jelent érdemi irányítási ígéretet, a token nem válik kockázatmentessé. A kriptoeszközök árát a kereslet és kínálat mellett a finanszírozási feltételek, a likviditás, a technológiai hibák és a szélesebb piaci hangulat is befolyásolhatja.
Miért nem jelent a GYIK általános jogi mentességet?
A szeptemberi dokumentum az SEC egyik részlegének munkatársi álláspontja. Saját bevezetője szerint nem SEC-szabály, nem a bizottság által elfogadott állásfoglalás, nincs önálló jogi kötőereje, és nem módosítja a hatályos jogot. Ez a pontosítás különösen fontos, mert egy rövid hír címe könnyen általánosabb jogi következtetést sugallhat, mint amennyit a GYIK ténylegesen alátámaszt. sec.gov
A dokumentum az SEC 2026. márciusi, bizottsági szintű értelmezéséhez kapcsolódik. Ez az értelmezés sem váltotta fel a Howey-tesztet. Az SEC emellett 2026 augusztusában „Regulation Crypto Assets” néven szabálytervezetet tett közzé, amely bizonyos kriptoeszközhöz kapcsolódó befektetési szerződések kezelésére is javaslatot tartalmaz. A tervezet 2026. szeptember 28-án továbbra is javaslatként szerepel az SEC oldalán; a mostani GYIK-et nem szabad úgy olvasni, mintha ez a szabály már hatályba lépett volna. sec.gov
Egy projekt megítélésénél ezért továbbra is a részletek számítanak: mit ígért a kibocsátó a token eladásakor, használható-e a rendszer, ki irányítja a fontos döntéseket, miből finanszírozzák a visszavásárlást, és milyen eredményt helyeznek kilátásba a tulajdonosoknak. A címkék helyett ezeknek az állításoknak és körülményeknek az összessége adhat választ.
Mire figyeljen az olvasó egy visszavásárlási hírnél?
Egy bejelentés értelmezésekor először az ellenőrizhető tényeket érdemes keresni. Meghatározott összegű, időtartamú és forrású programról van szó? Közzéteszik a végrehajtott vásárlásokat? Látható, hogy a megvett tokenekkel mi történik? A hálózatnak vannak tényleges felhasználói és működő funkciói? Ezek a kérdések többet mondanak egy program várható gazdasági hatásáról, mint az olyan általános kijelentések, hogy a projekt „támogatja a token értékét”.
Különös óvatosság indokolt, ha valaki a visszavásárlásra hivatkozva garantált árfolyam-emelkedést vagy kockázatmentes hozamot ígér. Az SEC befektetőknek szóló tájékoztatója a biztos magas megtérülés ígéretét, a sürgetést és a megtévesztő weboldalakat is csalási jelként említi. Egy hivatalosnak látszó közösségi profil vagy grafikon nem helyettesíti a projekt saját, ellenőrizhető közléseit. Ismeretlen linken keresztül tárcát csatlakoztatni vagy pénzt küldeni különösen veszélyes lehet.
A mostani SEC-pontosítás lényege tehát szűk, de jelentős: egy működő kriptorendszer nem értékpapírnak minősülő tokenjének visszavásárlási bejelentése önmagában nem teremt olyan irányítási ígéretet, amelyre a vizsgált Howey-feltétel épülne. Egy még nem működő hálózat hozamként hirdetett programjánál más lehet a megítélés. A két eset közötti különbség segít a hír jogi jelentőségét megérteni, de sem a token árfolyamára, sem egy konkrét projekt végső jogi besorolására nem ad biztos választ.
Gyakori kérdések
Minden token-visszavásárlás kívül esik az amerikai értékpapírjogon?
Nem. Az SEC munkatársainak válasza meghatározott helyzetre vonatkozik, és egy konkrét ügylet többi körülményét is vizsgálni kell.
Automatikusan értékpapír lesz a token, ha a hálózat még nem működik?
Nem. A GYIK szerint a hozamként bemutatott visszavásárlás ilyen esetben felvethet egy, a Howey-teszt szempontjából fontos ígéretet. Ez önmagában nem végső minősítés.
Ugyanaz a visszavásárlás és a tokenégetés?
Nem. Visszavásárláskor valaki megveszi a tokeneket; tokenégetéskor a cél azok végleges kivonása a használható kínálatból. Egy program mindkét lépést tartalmazhatja.
Garantálhat árfolyam-emelkedést a visszavásárlás?
Nem. A tényleges vásárlások mértéke, az új tokenek kínálata, a likviditás és a piaci kereslet egyaránt számít.
Kötelező erejű az SEC szeptemberi GYIK-je?
Nem. Az SEC közlése szerint munkatársi véleményt tartalmaz, és nem módosítja a hatályos jogot.
Miért fontos a projekt korábbi kommunikációja?
Mert a vásárlóknak tett fejlesztési és megtérülési ígéretek befolyásolhatják, hogy ésszerűen mások erőfeszítéseitől várnak-e profitot.
Jogi nyilatkozat: Ez az anyag kizárólag tájékoztató és ismeretterjesztő célú; nem minősül befektetési, pénzügyi vagy egyedi jogi tanácsadásnak. A kriptovaluták magas kockázatú, jelentős árfolyam-ingadozással járó eszközök lehetnek.