
Az amerikai értékpapír-felügyelet új lehetőségeket nyitna a befektetési tanácsadók és szabályozott alapok előtt a kriptoeszközök őrzésében. A 2026. október 1-jén bemutatott javaslat bizonyos feltételekkel megengedné a tanácsadóknak az ügyfelek kriptoeszközeinek közvetlen letétkezelését, és egyértelműbb kereteket teremtene a tagállami engedéllyel működő vagyonkezelő társaságok bevonásához. A változás megkönnyíthetné egyes professzionálisan kezelt kriptobefektetések kialakítását, de a tervezetben szereplő „self-custody” nem azt jelenti, hogy az ügyfél saját maga rendelkezik a privát kulcsai felett. sec.gov
Miért került előtérbe a kriptoletétkezelés?

A kriptopiacon gyakran az árfolyamok, az új tokenek vagy az intézményi befektetők mozgása kerül a figyelem középpontjába. Legalább ilyen fontos azonban egy kevésbé látványos kérdés: ki rendelkezik az eszközök elmozgatásához szükséges hozzáféréssel, és hogyan védi azt? Egy nyereségesnek tűnő befektetés is súlyos veszteséggé válhat, ha a hozzáférési adatokat ellopják, elveszítik vagy jogosulatlanul használják fel.
A letétkezelés, angolul custody, az eszközök őrzését és a hozzáférésükhöz kapcsolódó feladatokat jelenti. Kriptoeszközöknél ennek központi eleme a privát kulcs: olyan titkos kriptográfiai adat, amely lehetővé teszi tranzakciók aláírását. A kriptotárca elsősorban ezeket a kulcsokat kezeli; az eszközökhöz kapcsolódó nyilvántartás a blokkláncon található.
A hagyományos pénzügyi rendszer letétkezelési követelményei jelentős részben olyan infrastruktúrára épülnek, amely jóval a blokklánc megjelenése előtt alakult ki. Egy értékpapír hagyományos őrzése és egy új blokklánchálózat tokenjének biztonságos kezelése azonban eltérő technológiai feladatokat jelent.
Paul Atkins SEC-elnök a javaslat indoklásában arra hívta fel a figyelmet, hogy az új kriptoeszközök megjelenését a megfelelő letétkezelési szolgáltatások akár hónapokkal később követhetik. Ez akadályt jelenthet azoknak a tanácsadóknak, amelyek ügyfeleik számára ilyen eszközöket tartalmazó portfóliót szeretnének kezelni.
Egy új token támogatása ugyanis több annál, mint hogy a szolgáltató felveszi azt egy listára. Meg kell vizsgálnia a hálózat működését, az aláírási folyamatot, a kulcskezelést, a tranzakciók ellenőrzését és a rendkívüli események kezelését. A szabályozásnak ezért a technológiai sajátosságokat is figyelembe kell vennie, miközben fenntartja az ügyfélvagyon védelmét.
Mit tartalmaz az SEC új javaslata?
Az SEC hivatalos közleménye szerint a tervezet az amerikai nyilvántartásba vett befektetési tanácsadókra, valamint az érintett szabályozott befektetési társaságokra és üzletfejlesztési társaságokra vonatkozó kereteket alakítaná át. Utóbbiak, a business development companyk, jellemzően vállalkozások finanszírozására szakosodott befektetési társaságok.
A csomag két fontos kriptós lehetőséget teremtene. Egyrészt meghatározott körülmények között a tanácsadó maga őrizhetné az ügyfél kriptoeszközeit. Másrészt feltételekhez kötve külön letétkezelői kategóriaként ismerné el az amerikai tagállami engedéllyel működő state trust companykat.
Ezek nem állami tulajdonú vállalatokat jelentenek. Olyan, tagállami jog alapján működő társaságokról van szó, amelyek megfelelő felhatalmazás mellett vagyonkezelési vagy letétkezelési szolgáltatásokat nyújthatnak.
A tervezet emellett hagyományos letétkezelési követelmények korszerűsítésével is foglalkozik, például a pénzügyi kimutatások könyvvizsgálatával és egyes brókeri letétkezelési megoldásokkal. Nem minden kriptoeszköz minden tulajdonosára vonatkozó, általános szabálykönyv készül: a hatály az érintett amerikai befektetési törvényekhez és az azok alá tartozó eszközökhöz kapcsolódik.
A jogalkotási állapot különösen fontos. 2026. október 10-én a csomag még javaslat, nem hatályos új szabály. A hivatalos közzététel október 6-án történt, az SEC pedig december 7-i véleményezési határidőt tüntet fel. A konzultáció lezárása önmagában nem jelent hatálybalépést: a végleges szabályhoz további döntés szükséges, és annak tartalma változhat.
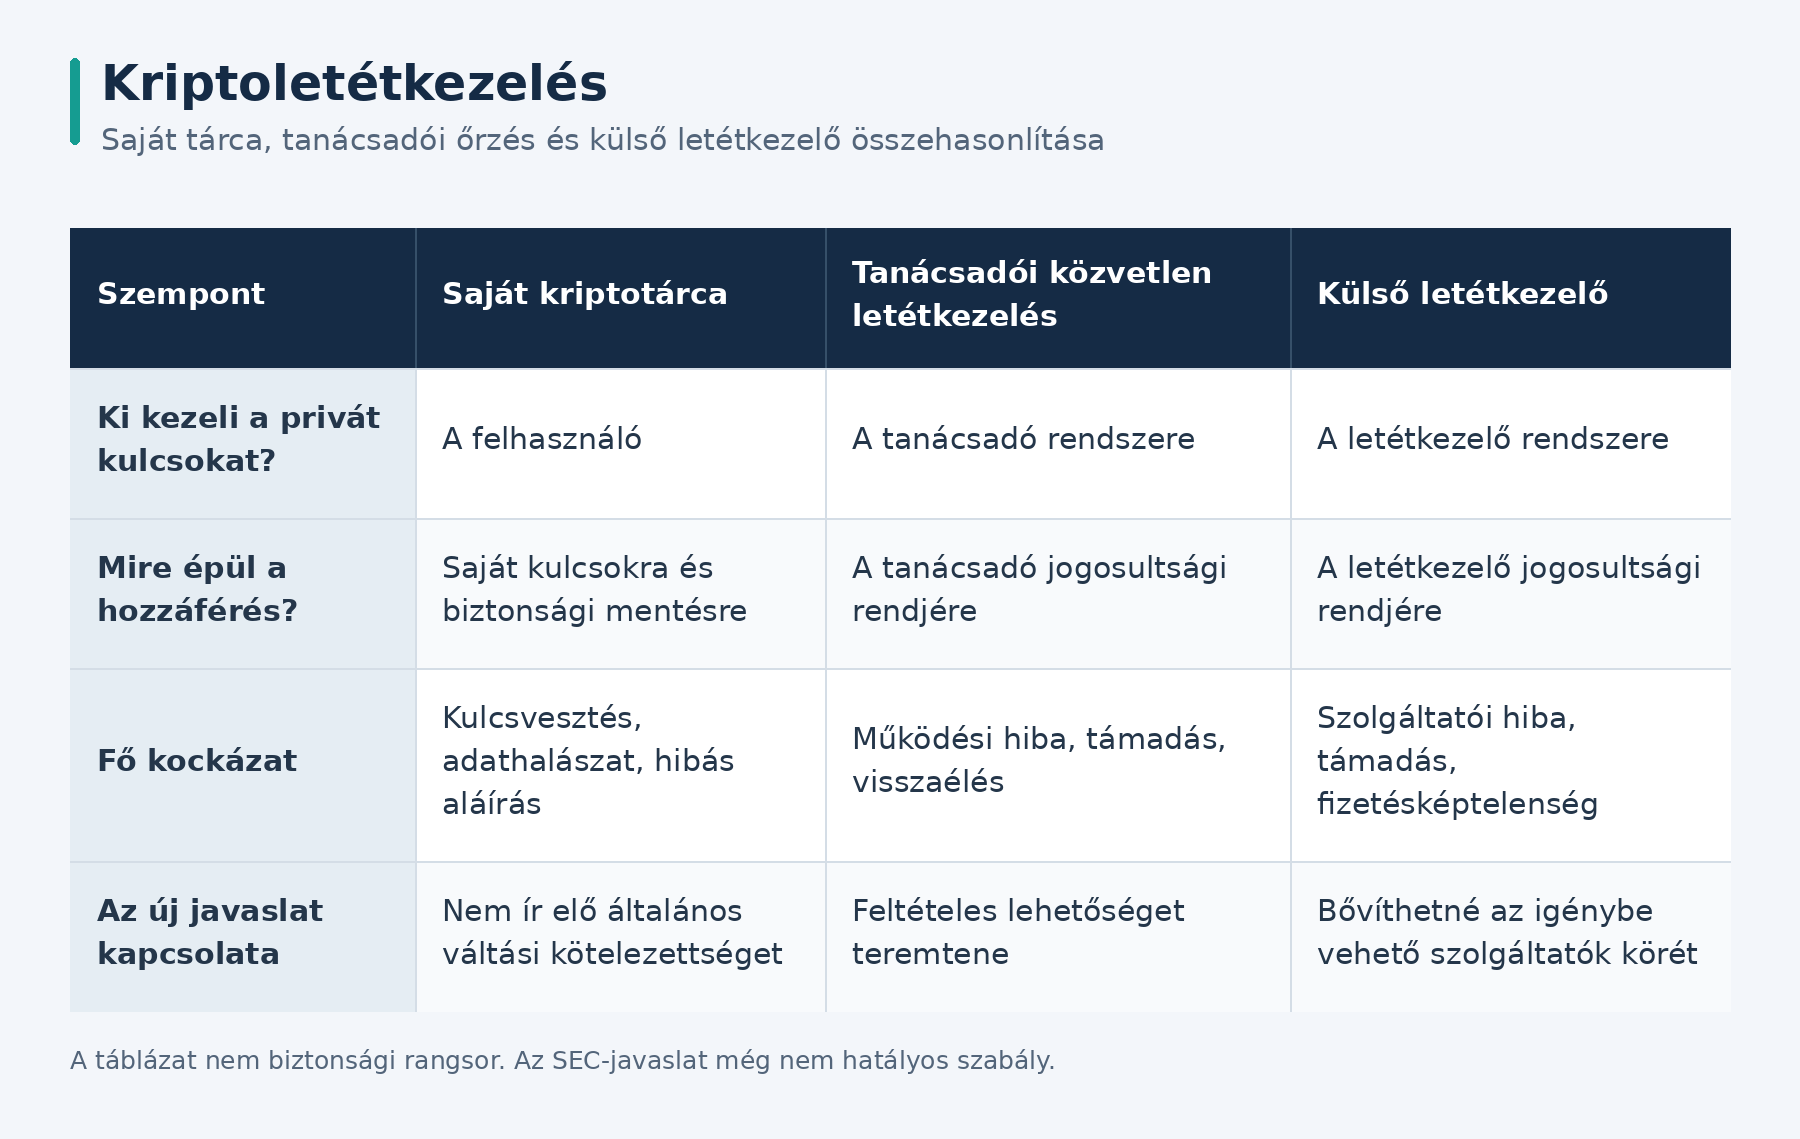
Saját tárca és tanácsadói őrzés: döntő különbség

A self-custody a hétköznapi kriptós szóhasználatban saját kulcskezelést jelent. A felhasználó maga rendelkezik a tárca privát kulcsaival, így közvetlenül engedélyezheti a tranzakciókat. Ezzel együtt a hozzáférés megőrzéséért is neki kell felelősséget vállalnia.
Az SEC-javaslatban azonban a kifejezés más szereplő nézőpontját tükrözi. A tanácsadó végezné „saját maga” a letétkezelést, ahelyett, hogy külön letétkezelőt venne igénybe. Az ügyfél továbbra is egy közvetítőre bízná az eszközei őrzését. Hester Peirce SEC-biztos a tervezetről szóló állásfoglalásában külön jelezte ezt a terminológiai problémát.
A különbség egyszerű példával érzékeltethető. Ha valaki saját hardvertárcájával ír alá egy tranzakciót, akkor ő kezeli a hozzáférést. Ha egy befektetési tanácsadó rendszere őrzi a kulcsokat, és annak munkatársai engedélyezik az átutalást, akkor a technikai rendelkezési lehetőség a szolgáltatónál van.
Milyen feltételekkel őrizhetne kriptót a tanácsadó?
A tervezet nem adna általános felhatalmazást arra, hogy a tanácsadók kényelmi vagy költségszempontból mellőzzék a külső letétkezelőt. Először megfelelő vizsgálat alapján, írásban kellene megállapítaniuk, hogy az adott kriptoeszköz őrzésére nincs elérhető, a szabályok szerint igénybe vehető letétkezelő.
Ezt az értékelést legalább negyedévente meg kellene ismételni. Ha időközben megfelelő letétkezelő válna elérhetővé, az eszközöket az észszerűen megvalósítható legrövidebb időn belül át kellene helyezni hozzá. Ez a kötelezettség akkor is felmerülne, ha a tanácsadó két negyedéves felülvizsgálat között szerez tudomást az új lehetőségről.
A közvetlen őrzéshez a tervezet többféle védelmet társítana:
- Megfelelő szakértelmet és biztonsági rendszereket, amelyek az adott eszköz kulcskezelési és kiberbiztonsági kockázataira is kiterjednek.
- Legalább két személy közös tranzakcióengedélyezését, hogy egyetlen munkatárs ne dönthessen önállóan az eszközök mozgatásáról.
- Ügyfelenként elkülönített blokklánccímeket, amelyeken kizárólag az adott ügyfél kriptoeszközei szerepelnének.
- Éves felülvizsgálatot, belső kontrollokról szóló jelentést és ügyféltájékoztatást, az érintett szabályozott alapoknál pedig igazgatósági felügyeletet.
A több személy részvételével végzett engedélyezés csökkentheti az egyéni visszaélés vagy tévedés esélyét. Ez azonban nem jelent automatikusan meghatározott technológiát: a többaláírásos tárca vagy más megosztott aláírási rendszer lehetséges megoldás, de a követelmény lényegét a közös ellenőrzés adja.
Az ügyfelek negyedéves kimutatásokat vagy az előírt információkat érthető, használható elektronikus formában kapnák meg. Egy blokklánccím megadása önmagában kevés lehet annak, aki nem tudja értelmezni a hálózati adatokat.
A tanácsadó ügyfélérdekeket szolgáló kötelezettségei is megmaradnának. A fiduciárius kötelezettség gondossági és lojalitási kötelezettséget jelent: a tanácsadó nem helyezheti saját érdekeit az ügyfél érdekei elé. Az új letétkezelési lehetőség ezért nem csökkentené a felelősségét az eszközök megfelelő védelméért.
Több letétkezelő nagyobb versenyt hozhat
A state trust companyk bevonásának egyértelműbb szabályozása azért lehet jelentős, mert ilyen társaságok már jelen vannak a digitális eszközök őrzésében. A nehézség nem feltétlenül a technikai képességük, hanem az, hogy az adott társaság miként illeszkedik a szövetségi befektetési szabályok letétkezelői kategóriáiba.
Az SEC teljes tervezete egy 2025. szeptember 30-i munkatársi állásfoglalást is felidéz, amely meghatározott feltételekkel már foglalkozott e társaságok igénybevételével. Ez azonban nem módosította a jogszabályokat. A mostani csomag tartósabb, kifejezett szabályozási keretet alakítana ki.
A tanácsadónak vagy alapnak a megbízás előtt, majd évente ellenőriznie kellene a társaság megfelelő tagállami felhatalmazását és vagyonvédelmi eljárásait. Át kellene tekintenie az éves auditált pénzügyi kimutatásokat és a belső kontrollokról szóló jelentéseket is. Az ügyfélvagyont el kellene különíteni a szolgáltató saját vagyonától.
Az engedély megléte és a tényleges szolgáltatási alkalmasság két külön kérdés. Egy társaság lehet jogosult kriptoletétkezelésre úgy is, hogy egy konkrét hálózatot nem támogat, vagy annak kezelésében kevés tapasztalattal rendelkezik. A technikai háttér, a helyreállítási eljárások és a működési folytonosság ezért továbbra is lényeges.
Piaci szempontból több megfelelő szolgáltató erősítheti a versenyt, szélesítheti az eszközkínálatot és mérsékelheti a kevés letétkezelőtől való függést. A költségek csökkenése ugyanakkor lehetséges következmény, nem biztos eredmény. Az átvilágítás, a könyvvizsgálat és a biztonsági rendszerek fenntartása önmagában is jelentős ráfordítást igényel.
A több szolgáltató sem feltétlenül jelent teljesen független infrastruktúrát. Ha ugyanazokra a technológiai beszállítókra támaszkodnak, egy közös rendszer hibája több szereplőt is érinthet. Ez elemzési szempontból azt jelenti, hogy a koncentrációt a háttérszolgáltatások szintjén is érdemes vizsgálni.
Mit jelent mindez a magyar kriptotulajdonosoknak?
A saját tárcát használó magánszemély számára a javaslat nem jelent közvetlen kötelezettséget arra, hogy átadja kriptoeszközeit egy tanácsadónak vagy letétkezelőnek. Egy amerikai intézményi szabályozási csomagból nem következik általános tárcahasználati előírás a magyar felhasználóknak.
Aki szolgáltatón keresztül tart kriptót, annak viszont hasznos szempontokat ad a vita. Érdemes tisztázni, ki engedélyezhet átutalást, hol kezelik a kulcsokat, hogyan különítik el az ügyfélvagyont, és mi történik működési zavar vagy fizetésképtelenség esetén.
A saját kulcskezelés csökkentheti a közvetítőtől való függést, de növeli az egyéni felelősséget. A helyreállító kifejezés, vagy seed phrase, sok tárcánál lehetővé teszi a hozzáférés visszaállítását. Ha illetéktelenhez kerül, az eszközök veszélybe kerülhetnek; ha a hozzáféréshez szükséges minden kulcs és mentés elveszik, a veszteség végleges lehet.
A külső letétkezelés leveszi a felhasználó válláról a kulcskezelés egy részét, de szolgáltatói függést hoz létre. Az SEC befektetői tájékoztatója mindkét modellnél hangsúlyozza a hozzáférés elvesztésének kockázatát.
Európában is kiemelt felügyeleti téma a letétkezelés. Az ESMA 2026 júliusában közös vizsgálatot jelentett be az engedélyezett kriptoeszköz-szolgáltatók működési ellenálló képességéről. A program többek között a kulcskezelésre, a tranzakciós kontrollokra, az incidenskezelésre és a külső szolgáltatóktól való függésre összpontosít; 2026 második felétől 2027 első feléig tart.
Ez eltérő jogi környezetben zajló munka, de ugyanarra az alapvető problémára világít rá: a digitális vagyon biztonságát a napi működés minősége határozza meg.
Milyen piaci forgatókönyvek következhetnek?
A letétkezelési keretek tisztázása javíthatja bizonyos kriptoeszközök intézményi hozzáférhetőségét. Ebből azonban nem vezethető le automatikus árfolyam-emelkedés. A professzionálisan kezelt portfólió kialakíthatósága és a tényleges befektetői kereslet különböző kérdés.
A likviditás azt jelenti, mennyire könnyen lehet egy eszközt jelentős árfolyam-elmozdulás nélkül megvenni vagy eladni. A jobb letétkezelési hozzáférés segítheti a piaci részvételt, de önmagában nem teremt mély kereskedési piacot. Egy alacsony forgalmú token akkor is kockázatos maradhat, ha biztonságosan őrizhető.
Hasonlóképpen változatlanul számít a tokenomika, vagyis a token kínálatának, kibocsátásának és gazdasági ösztönzőinek rendszere. A nagy jövőbeli tokenfelszabadítás, a koncentrált tulajdonosi szerkezet vagy a gyenge használati kereslet olyan kockázat, amelyet a letétkezelés korszerűsítése nem old meg.
Kedvező forgatókönyvben a végleges szabály világos, végrehajtható követelményeket ad, és több alkalmas szolgáltató jelenik meg. Ez szélesítheti a professzionálisan kezelt stratégiák körét, csökkentheti egyes jogi akadályokat és javíthatja az ügyfelek tájékoztatását. Árfolyamhatás akkor alakulhat ki, ha a hozzáférés bővülését tényleges kereslet követi.
Semleges forgatókönyvben a szabályozási bizonytalanság mérséklődik, de a szolgáltatók óvatosan haladnak. A költségek, az eszközök támogatásának technikai nehézségei és a befektetési politikák korlátai miatt a gyakorlati változás lassú lehet. Az eredmény elsősorban átláthatóbb működésben jelentkezhet.
Kockázati forgatókönyvben az új lehetőségeket gyenge kontrollokkal alkalmazzák, vagy a befektetők túlértékelik a szabályozott státusz védelmét. Egy nagyobb biztonsági incidens visszavetheti a bizalmat. Kedvezőtlen makrogazdasági környezetben pedig a jobb infrastruktúra mellett is csökkenhet a kriptoeszközök iránti kereslet.
Ezek feltételes elemzési lehetőségek. A javaslatból sem biztos célár, sem garantált intézményi tőkebeáramlás nem következik.
A biztonság és a csalások kérdése megmarad
A vagyonelkülönítés fontos védelem, de önmagában nem garantál gyors vagy teljes visszafizetést minden válsághelyzetben. A szerződések, a nyilvántartások, az alkalmazandó jog és az esetleges fizetésképtelenségi eljárás egyaránt számíthat. A technikailag azonosítható vagyon és a jogilag érvényesíthető követelés nem mindig ugyanaz.
A könyvvizsgálat és a kontrolljelentés szintén hasznos információ, de nem biztosíték arra, hogy később nem történhet támadás vagy visszaélés. Egy adott időszak vizsgálata nem helyettesíti a folyamatos biztonsági működést. A biztosításnál pedig a fedezet terjedelme, a kizárások és a térítési limitek számítanak.
A szabályozási hírekre csalók is építhetnek. Gyanús lehet az olyan üzenet, amely „SEC által jóváhagyott” kriptotárcát ajánl, garantált hozamot ígér, vagy egy állítólagos új előírás miatt sürgős átutalást kér. Az Investor.gov figyelmeztetése szerint csalók hatóságokat és ismert pénzügyi szakértőket is megszemélyesíthetnek.
A szolgáltató jogi személyét és engedélyeit független, hivatalos nyilvántartásban érdemes ellenőrizni. A személyes tárca privát kulcsát vagy helyreállító kifejezését nem szabad ügyfélszolgálatnak, tanácsadónak vagy hatósági ügyintézőnek kiadni.
A letétkezelés minősége és a befektetés minősége külön értékelést igényel. Egy megfelelően őrzött kriptoeszköz árfolyama is jelentősen eshet. Felelőtlen lenne pusztán egy szabályozási bejelentés alapján dönteni, az eszköz működése, likviditása, költségei és veszteségkockázata nélkül.
Gyakori kérdések
Már hatályos az SEC új kriptoletétkezelési szabálya?
Nem. A 2026. október 1-jén bemutatott csomag javaslat. Az SEC hivatalos oldalán a véleményezési határidő 2026. december 7.; a végleges szabály elfogadásához további döntés szükséges.
A tanácsadói self-custody azt jelenti, hogy nálam maradnak a privát kulcsok?
Nem. Ebben a konstrukcióban a tanácsadó őrizné az ügyfél eszközeit. A saját tárcás kulcskezelésnél ezzel szemben a felhasználó rendelkezik a hozzáféréssel.
Bármelyik tanácsadó választhatná a közvetlen őrzést?
A tervezet feltételekhez kötné ezt. Vizsgálni kellene a megfelelő letétkezelő elérhetőségét, és teljesíteni kellene a szakértelmi, biztonsági, ellenőrzési és tájékoztatási követelményeket.
A tagállami engedély garantálja a letétkezelő biztonságát?
Nem. Az engedély mellett a technikai alkalmasságot, a pénzügyi helyzetet, a belső kontrollokat és az ügyfélvagyon elkülönítését is értékelni kell.
Emelkedhetnek a kriptoárfolyamok a javaslat miatt?
A jobb intézményi hozzáférés támogathatja a keresletet, de az árfolyamhatás bizonytalan. A piaci hangulat, a likviditás, a tokenkínálat és a makrogazdasági környezet továbbra is meghatározó.
Érinti a javaslat a magyar felhasználók saját tárcáit?
Nem ír elő általános váltási kötelezettséget a magyar magánszemélyeknek. Közvetlenül az érintett amerikai tanácsadói és alapkezelési konstrukciók letétkezeléséről szól.
Jogi nyilatkozat: A cikk kizárólag tájékoztató és ismeretterjesztő célokat szolgál, nem minősül befektetési vagy pénzügyi tanácsadásnak. A kriptoeszközök magas kockázatú, volatilis eszközök lehetnek, amelyek jelentős vagy akár teljes veszteséget okozhatnak.