
A Bitcoin-tulajdonosok között továbbra is meghatározóak a magánszemélyek, miközben a vállalatok, befektetési alapok és államok jelentős készleteket halmoztak fel. A megoszlás azonban nem olvasható ki egyszerűen a legnagyobb tárcák listájából: különbséget kell tenni tulajdon, letétkezelés és közvetett befektetői érdekeltség között. A korlátozott kínálat fontos piaci tényező, de önmagában nem bizonyítja, hogy a bitcoin alulértékelt vagy biztosan drágulni fog.
Adatellenőrzés: 2026. október 11. Az egyes kimutatások eltérő időpontokra és módszertanokra vonatkoznak.
Bitcoin-tulajdonosok: mit jelent a kétharmados arány?

A River 2026-os Bitcoin-adoptációs jelentése a magánszemélyek állományát 2025. december 31-én körülbelül 14,01 millió BTC-re becsülte. Ez a végső, 21 milliós kínálati plafon mintegy 66,7 százaléka. Az adat tehát év végi becslés, nem a 2026. októberi tulajdonosi helyzet pontos leltára.
A módszertan szerint a magánszemélyekhez rendelt mennyiség a többi kategória levonása után fennmaradó rész. A vállalati és állami készletek alacsonyabb becslésével számolva ez a magánszemélyi állomány felső becslése. A maradványérték nem jelenti azt, hogy minden érintett bitcoin tulajdonosát azonosították.
Ez azért lényeges, mert a Bitcoin blokklánca nyilvános, a tulajdonosok teljes személyazonossága viszont nem az. Az on-chain adatok a blokkláncon rögzített tranzakciókat és egyenlegeket jelentik. Látható például, hogy egy címről mikor és mennyi BTC mozdult el, de ebből nem mindig állapítható meg, ki rendelkezik vele, vagy milyen gazdasági ügylet történt.
Egy ember több száz címet is használhat, miközben egyetlen szolgáltatói tárca sok ezer ügyfél pénzét őrizheti. Emiatt a címek száma nem azonos a tulajdonosok számával, és a legnagyobb címek listája sem azonos a leggazdagabb Bitcoin-befektetők rangsorával.
A kétharmados arányból ezért az következik, hogy a közvetlenül magánszemélyekhez sorolt készletek meghatározóak. Az már nem, hogy ezek egyenletesen oszlanak meg a lakosság között. A kategórián belül kis megtakarítók és rendkívül nagy vagyonú korai szereplők egyaránt lehetnek.
Mekkora készletet tartanak a vállalatok és az államok?
A Bitbo október 9-i nyilvántartása alapján az alábbi állományok adnak képet a nyilvánosan követett intézményi szereplőkről. A százalékok minden esetben a 21 millió BTC-s végső plafonhoz viszonyítanak.
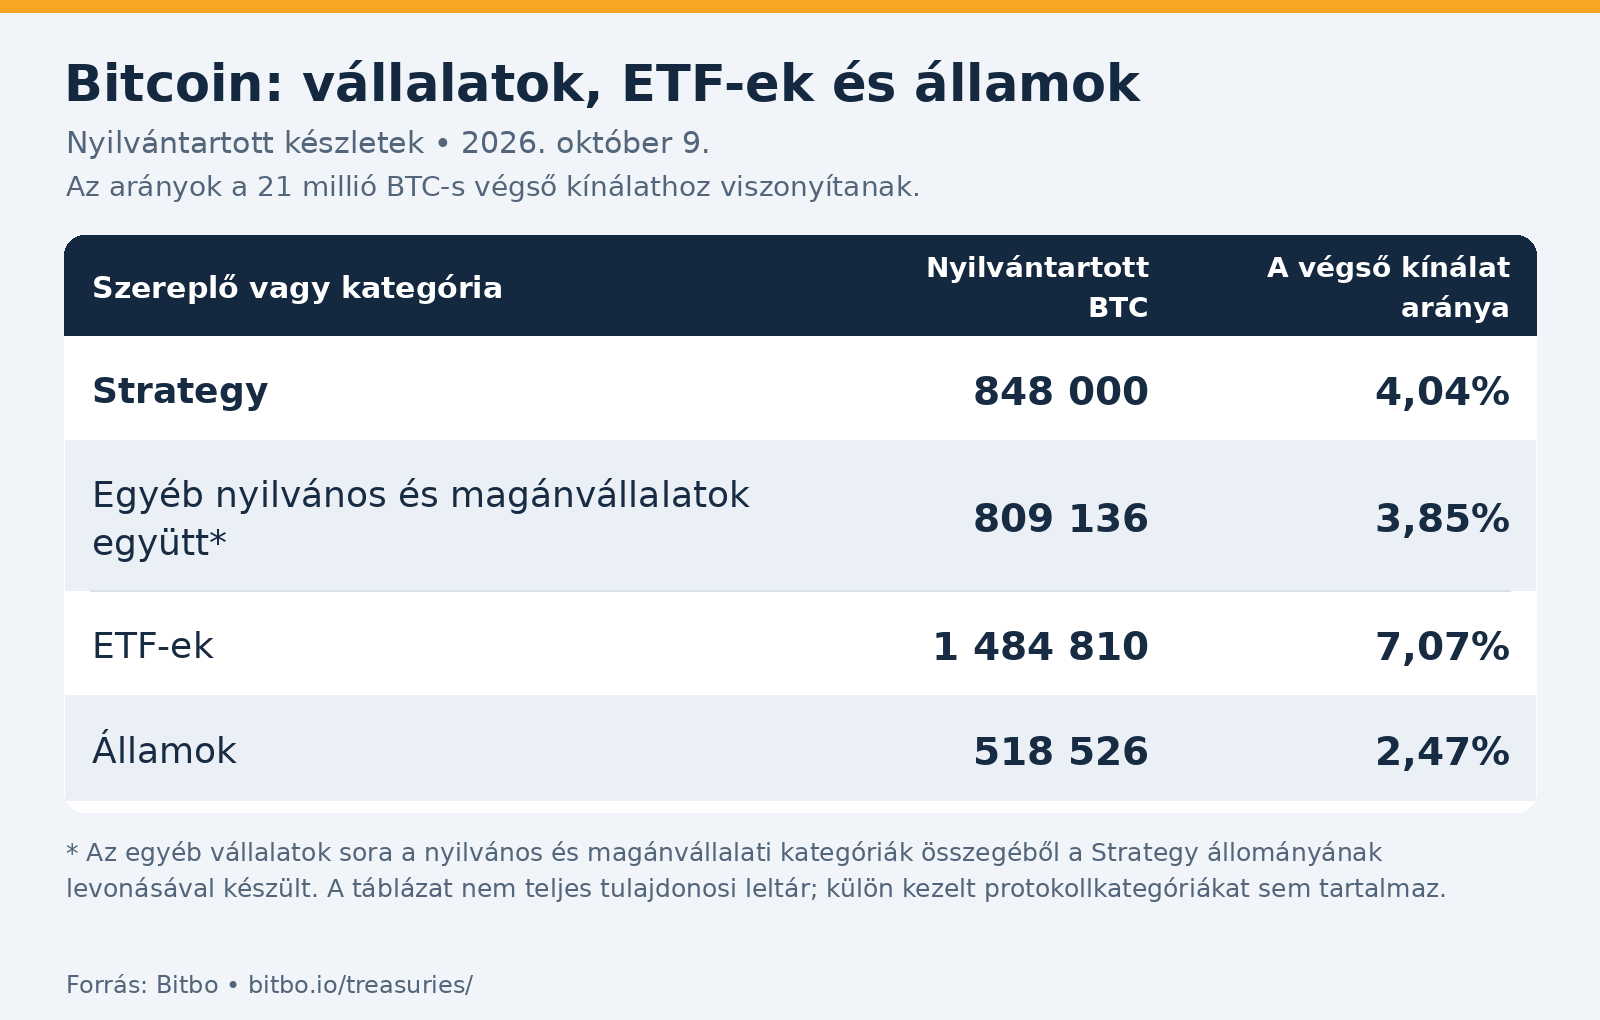
A Strategy saját tranzakciós kimutatása szintén 848 000 BTC-t jelzett az október 5-i közlésben. Ez alapján a vállalat a legnagyobb nyilvánosan követett vállalati Bitcoin-tartók közé tartozik, és a céges kategórián belül különösen nagy súlyt képvisel.
Az állami készleteket másképp kell értelmezni. Egy ország BTC-állománya nem feltétlenül tudatos piaci vásárlás eredménye: származhat elkobzásból vagy más hatósági eljárásból is. Az amerikai stratégiai Bitcoin-tartalékot létrehozó 2025. márciusi elnöki rendelet például meghatározott, jogerősen elkobzott bitcoinokra építette a tartalék induló állományát.
Az állami egyenleg növekedése ezért önmagában nem bizonyít új vásárlási keresletet. A piaci jelentőséghez azt is tudni kell, hogyan keletkezett a készlet, milyen jogi kötelezettségek kapcsolódnak hozzá, és milyen feltételekkel tartható meg vagy értékesíthető.
Satoshi bitcoinjai és az elveszett készletek
A Bitcoin megalkotójának neveként ismert Satoshi Nakamoto továbbra is különleges szereplő a tulajdonosi becslésekben. Személyazonossága nem bizonyított, és nincs hitelesített vagyonkimutatása sem. A hozzá társított készletet korai bányászati mintázatokból próbálják megbecsülni.
A River számításában 968 000 BTC szerepel a Satoshi/Patoshi kategóriában. A Patoshi egy feltételezett korai bányász jellegzetes működési mintázatának elnevezése. A mintázat és Satoshi személyének összekapcsolása kutatói következtetés, nem közvetlen személyazonossági bizonyíték.
A becslések eltérnek. Sergio Demian Lerner kutatása a korai blokkok technikai sajátosságait vizsgálta, míg a BitMEX Research elemzése óvatosabb, körülbelül 600–700 ezer BTC-s következtetést tartott indokolhatónak a domináns korai bányászra. Ez jól mutatja, miért félrevezető Satoshi vagyonát pontosan ismert tényként kezelni.
Az elveszett bitcoin ettől külön fogalom. Ilyenkor a költéshez szükséges privát kulcs hozzáférhetetlenné vált, például megsemmisült az egyetlen biztonsági másolat. A bitcoin a blokkláncon megmarad, de a megfelelő kulcs nélkül nem költhető el.
A River modellje 1,61 millió BTC-t sorol az elveszett kategóriába. A hosszú inaktivitás azonban nem bizonyítja a kulcs elvesztését: ugyanúgy jelenthet tudatos, több évtizedes tartást. Satoshi feltételezett készletét sem lehet automatikusan végleg elveszettnek tekinteni.
Piaci szempontból a valóban hozzáférhetetlen érmék csökkentik a potenciálisan eladható állományt. Egy régi cím aktiválódása viszont önmagában még nem eladás: lehet saját tárcák közötti áthelyezés vagy biztonsági átszervezés. Az ilyen hírek értékeléséhez a tranzakció célját és a címek besorolásának bizonytalanságát is vizsgálni kell.
Az ETF-ek mögött is lehetnek magánbefektetők
A spot Bitcoin ETF tőzsdén kereskedett termék, amely ténylegesen tartott bitcoin segítségével igyekszik követni a BTC árfolyamát. A befektető értékpapírt birtokol; általában nem saját Bitcoin-tárcába kap érméket. A „spot” kifejezés az azonnali piacra utal, megkülönböztetve a konstrukciót a határidős szerződésekre épülő termékektől.
Az iShares Bitcoin Trust éves jelentése szerint az értékpapírok a trust nettó eszközeiben fennálló arányos érdekeltséget képviselnek. A bitcoinokat letétkezelő őrzi a trust számára. Ez három eltérő szerepet jelent: termékszervező, letétkezelő és értékpapír-tulajdonos.
Az ETF által tartott bitcoin nem egyszerűen az alapkezelő saját vállalati vagyona. A termék befektetői között magánszemélyek és intézmények is lehetnek. Így az ETF-kategória növekedése nem feltétlenül jelenti, hogy a lakosság gazdasági érdekeltsége ugyanennyivel csökkent.
Tegyük fel, hogy valaki eladja a saját tárcájában tartott bitcoinját, majd Bitcoin ETF-et vesz. A közvetlen magánszemélyi állomány csökkenhet, az ETF-ekhez sorolt készlet pedig növekedhet. A befektető közben továbbra is a bitcoin árfolyamának változásából szerezhet nyereséget vagy szenvedhet veszteséget.
Az ETF egyszerűsítheti a hozzáférést, de kezelési díjat, közvetítői függést és saját működési kockázatokat hoz. A tőzsdei kereskedési idő is eltér a Bitcoin folyamatos piacától. A szabályozott értékpapírforma ezért nem szünteti meg az alapul szolgáló eszköz árfolyamkockázatát.
A nagy Bitcoin-vagyon nem ad hálózati szavazati jogot
A Bitcoin nem részvénytársaság: a BTC birtoklása nem biztosít a készlettel arányos szavazati jogot a protokoll felett. Egy nagy tulajdonos nem írhatja át egyoldalúan a kibocsátási szabályokat, és nem engedélyezhet tetszőlegesen új érméket.
A Bitcoin hálózati működésének leírása szerint a fejlesztők javaslatokat és szoftvert készítenek, a felhasználók pedig eldöntik, milyen szabályokat követő szoftvert futtatnak. A teljes csomópontok, azaz full node-ok, önállóan ellenőrzik a blokkok és tranzakciók érvényességét.
A bányászok számítási teljesítménye szintén más fogalom, mint a bitcoinvagyon. A hashráta a bányászatban végzett számítások sebességét jelenti. A tranzakciós előzmények elleni támadások technikai kérdései ehhez kapcsolódnak, nem ahhoz, hány BTC van a támadó tárcájában.
Ebből ugyanakkor nem következik, hogy egy nagy tulajdonos ne hathatna az árfolyamra. Jelentős eladások, vételi megbízások vagy akár hitelesnek vélt bejelentések is módosíthatják a piaci várakozásokat. A likviditás azt fejezi ki, mennyire könnyű egy eszközt nagyobb árhatás nélkül megvenni vagy eladni.
Ha kevés vételi ajánlat áll rendelkezésre, egy nagyobb eladás több árszintet is végigjárhat. Ez a piaci mélység problémája, amelynek értékeléséhez a teljes tulajdonosi megoszlás önmagában kevés. A hálózat decentralizációja és az árfolyam befolyásolhatósága külön vizsgálandó kérdés.
Nő az intézményi állomány, de lassul a felhalmozás
A River 2025-re vonatkozó becslése szerint a magánszemélyek állománya nettó 696 ezer BTC-vel csökkent. A vállalatoké 489 ezerrel, az alapoké és ETF-eké 205 ezerrel, az államoké pedig 135 ezer BTC-vel nőtt. Ezek kategóriaállományok változásai; nem minden növekedés jelent közvetlen tőzsdei vásárlást.
A frissebb október 8-i vállalati jelentés árnyalja a képet. A River szerint a cégek 2026-ban addig nettó 193 ezer BTC-vel növelték készletüket, amely így körülbelül 1,64 millió BTC, a végső kínálat 7,8 százaléka lett. A dollárban mért vállalati beáramlás ugyanakkor nagyjából kétharmaddal elmaradt az előző év azonos időszakától.
A jelentés szerint a Strategy és a Strive együtt 197 ezer BTC-t adott állományához, miközben más szereplők eladásai csökkentették az összesített növekedést. A nagy bányászok 32 800 BTC-t értékesítettek; a River ezt jelentős részben a mesterséges intelligenciához kapcsolódó infrastruktúra finanszírozásával magyarázta.
Az adatokból levonható elemzői következtetés, hogy a céges kereslet jelentős, de koncentrált és változó intenzitású. A növekvő állomány nem bizonyítja, hogy minden vállalat ugyanolyan erősen vagy folyamatosan vásárol. A finanszírozási helyzet, a részvénybefektetők érdeklődése és az alternatív beruházások mind befolyásolhatják a döntéseket.
A River a 2025-ös változások továbbvezetésével 2036-ra körülbelül 11,7 millió BTC-s együttes vállalati, alap- és állami készletet szemléltetett. Ez a plafon mintegy 56 százaléka lenne. A szám feltételes trendkivetítés, nem tíz évre előre igazolt keresleti előrejelzés. A 2026-os lassulás már önmagában jelzi, mennyire érzékeny lehet egy ilyen modell a választott kiinduló évre.
Miért nem jelent biztos drágulást a szűkülő kínálat?
A Bitcoin kínálati szabályai korlátozzák az újonnan létrejövő érmék mennyiségét. A felezés, vagyis halving során az új BTC-ben fizetett blokktámogatás 210 ezer blokkonként a felére csökken. Ez nem a már meglévő készletet felezi meg, hanem az új kibocsátás ütemét.
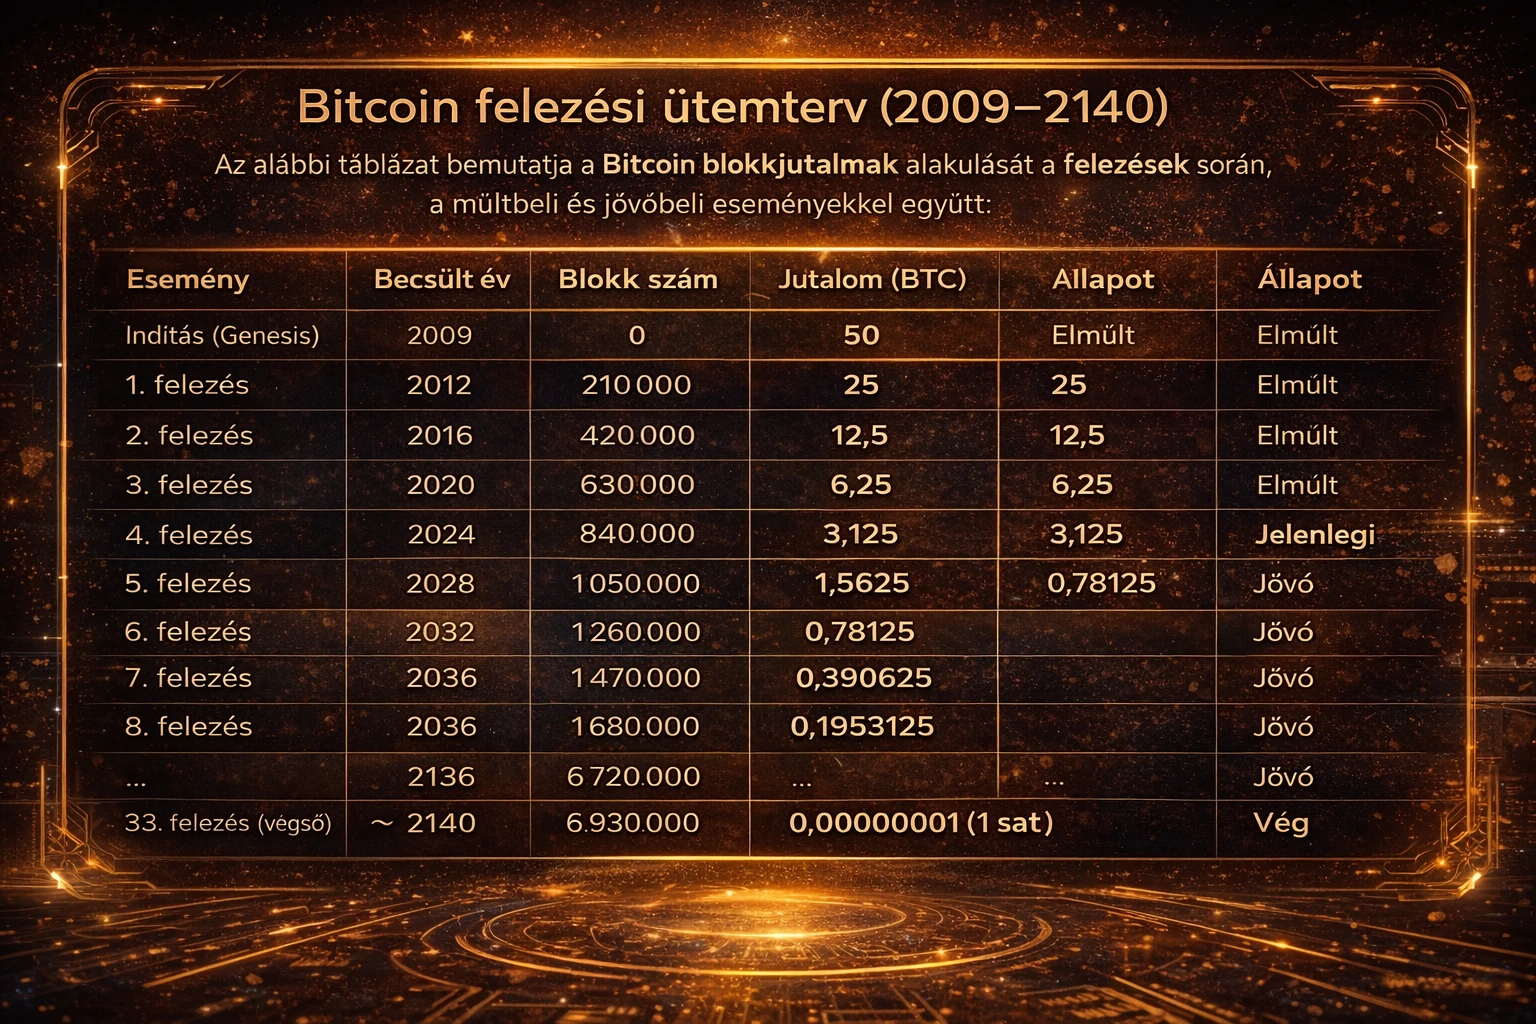
A Bitcoin felezési ütemezése szerint a jelenlegi blokktámogatás 3,125 BTC. A következő felezés az 1 050 000. blokknál, várhatóan 2028-ban történik, amikor 1,5625 BTC-re csökken. A pontos naptári időpont becslés, mert a blokkok nem teljesen egyenletes időközönként születnek.
A körülbelül tízperces átlagos blokkidővel számolva jelenleg napi mintegy 450 új BTC keletkezik. Ez számított átlag, nem minden napra garantált darabszám. A bányászok tranzakciós díjakat is kapnak, amelyek meglévő bitcoinok átruházását jelentik, ezért nem növelik a kínálatot.
A lassuló kibocsátás tartósan erős kereslet mellett támogathatja az árfolyamot. De a vevők nem kizárólag az újonnan bányászott érmékért versenyeznek: a korábbi tulajdonosok bármikor eladhatnak. Egy áremelkedés ráadásul olyan készleteket is mozgósíthat, amelyek alacsonyabb áron nem kerültek volna piacra.
A szűkösség tehát feltételhez kötött gazdasági érv. Ha a kereslet gyorsabban esik, mint az eladásra kínált mennyiség, az árfolyam csökkenhet. A közismert kínálati korlátokból sem következik automatikusan, hogy a piac még nem árazta be őket.
Ugyanez igaz a piaci kapitalizációra, amely az árfolyam és a forgalomban lévő kínálat szorzata. Nem azt mutatja, mennyi pénzt lehetne kivenni a piacról az összes BTC eladásával. Az utolsó kötési ár nem garantálható minden tulajdonosnak, különösen tömeges értékesítéskor.
Három forgatókönyv és a legfontosabb veszélyek
Optimista forgatókönyv: az ETF-ekbe tartósan új pénz érkezik, a vállalati kereslet több szereplőre terjed ki, és a hosszú távú tulajdonosok kevés BTC-t kínálnak eladásra. Ebben az esetben a korlátozott új kibocsátás erősítheti a vételi nyomást. A megvalósuláshoz azonban tényleges, finanszírozható kereslet szükséges, nem csupán kedvező hírek.
Semleges forgatókönyv: az intézményi vásárlásokat ellensúlyozzák a korai tulajdonosok, bányászok és más befektetők eladásai. A tulajdonosi összetétel változhat úgy is, hogy az árfolyam hosszabb ideig oldalaz. Ilyenkor a készletek intézményi irányba áramlanak, de nincs tartós vevői túlsúly.
Negatív forgatókönyv: ETF-kivonások, vállalati finanszírozási nehézségek vagy általános kockázatkerülés növelik az eladási nyomást. A tőkeáttétel, vagyis a saját tőkénél nagyobb pozíció vállalása, tovább erősítheti a mozgást. Kedvezőtlen árfolyamváltozásnál a kényszerű pozíciózárások újabb eladásokat indíthatnak el.
Ezek feltételes lehetőségek, nem árfolyamjóslatok. A kamatkörnyezet, a szabályozás, a szolgáltatók megbízhatósága és a befektetői hangulat bármelyik pályát módosíthatja. Egy hosszú távon kedvezőnek ítélt folyamat közben is kialakulhat jelentős veszteség vagy elhúzódó visszaesés.
A tulajdonosi híreket csalók is felhasználhatják. A „Satoshi titkos tárcája”, „intézményi belépőár” vagy „garantált Bitcoin-hozam” ígérete nem bizonyít semmit. Az amerikai fogyasztóvédelmi hatóság a garantált hozamot és a sürgető befektetési ajánlatokat tipikus figyelmeztető jelként kezeli.
A védekezés alapja a szolgáltató és a webcím önálló ellenőrzése, valamint a hozzáférési adatok védelme. A seed phrase a tárca helyreállítását lehetővé tevő szósor; aki megszerzi, hozzáférhet az eszközökhöz. Nem szabad állítólagos ügyfélszolgálatnak vagy pénzvisszaszerzést ígérő ismeretlennek átadni. A Bitcoin biztonsági útmutatója a hamis támogatási és helyreállítási szolgáltatásokra külön is figyelmeztet.
Gyakori kérdések
Ki birtokolja a legtöbb bitcoint?
Csoportként a magánszemélyekhez sorolt állomány a legnagyobb a River becslésében. Egyedi szereplőként Satoshi feltételezett készlete kiemelkedő lehet, de a hozzárendelés bizonytalan. A nyilvánosan követett vállalati szereplők között a Strategy rendelkezik rendkívül nagy állománnyal.
A legnagyobb Bitcoin-tárca a leggazdagabb tulajdonosé?
Nem feltétlenül. Egy tárca sok ügyfél eszközeit őrizheti, egy tulajdonos pedig több tárcát és címet használhat. A címegyenlegből önmagában nem lehet pontos személyes vagyonrangsort készíteni.
A BlackRock saját bitcoinjai vannak az IBIT-ben?
Az IBIT eszközeit a trust tartja, az értékpapírok pedig annak nettó eszközeiben biztosítanak arányos érdekeltséget. Az alapkezelő, a letétkezelő és az értékpapír befektetője külön szereplő. Az ETF-állomány ezért nem azonos a BlackRock saját vállalati Bitcoin-tartalékával.
Az elveszett bitcoinokat újra kibocsátják?
Nem. Az elveszett hozzáférés nem hoz létre pótlólagos kibocsátást. Az érmék a blokkláncon maradnak, de a megfelelő privát kulcs nélkül nem költhetők el; a hosszú inaktivitás ugyanakkor nem bizonyítja, hogy a kulcs elveszett.
Az intézményi vásárlások garantálják az áremelkedést?
Nem. A hatás az eladóktól, az új kereslet tartósságától és a piaci likviditástól is függ. Az intézmények később eladhatnak, az állami készletnövekedés pedig akár elkobzásból is származhat. A tulajdonosi arány önmagában nem vételi jelzés.
Jogi nyilatkozat: A cikk kizárólag tájékoztató és ismeretterjesztő célokat szolgál, nem minősül befektetési vagy pénzügyi tanácsadásnak. A kriptovaluták magas kockázatú, volatilis eszközök lehetnek, jelentős veszteséget okozhatnak.